

Hat Europa PLA-beschichtete Pappbecher verboten? Was sind die Alternativen? (Bioleader® Research Brief)
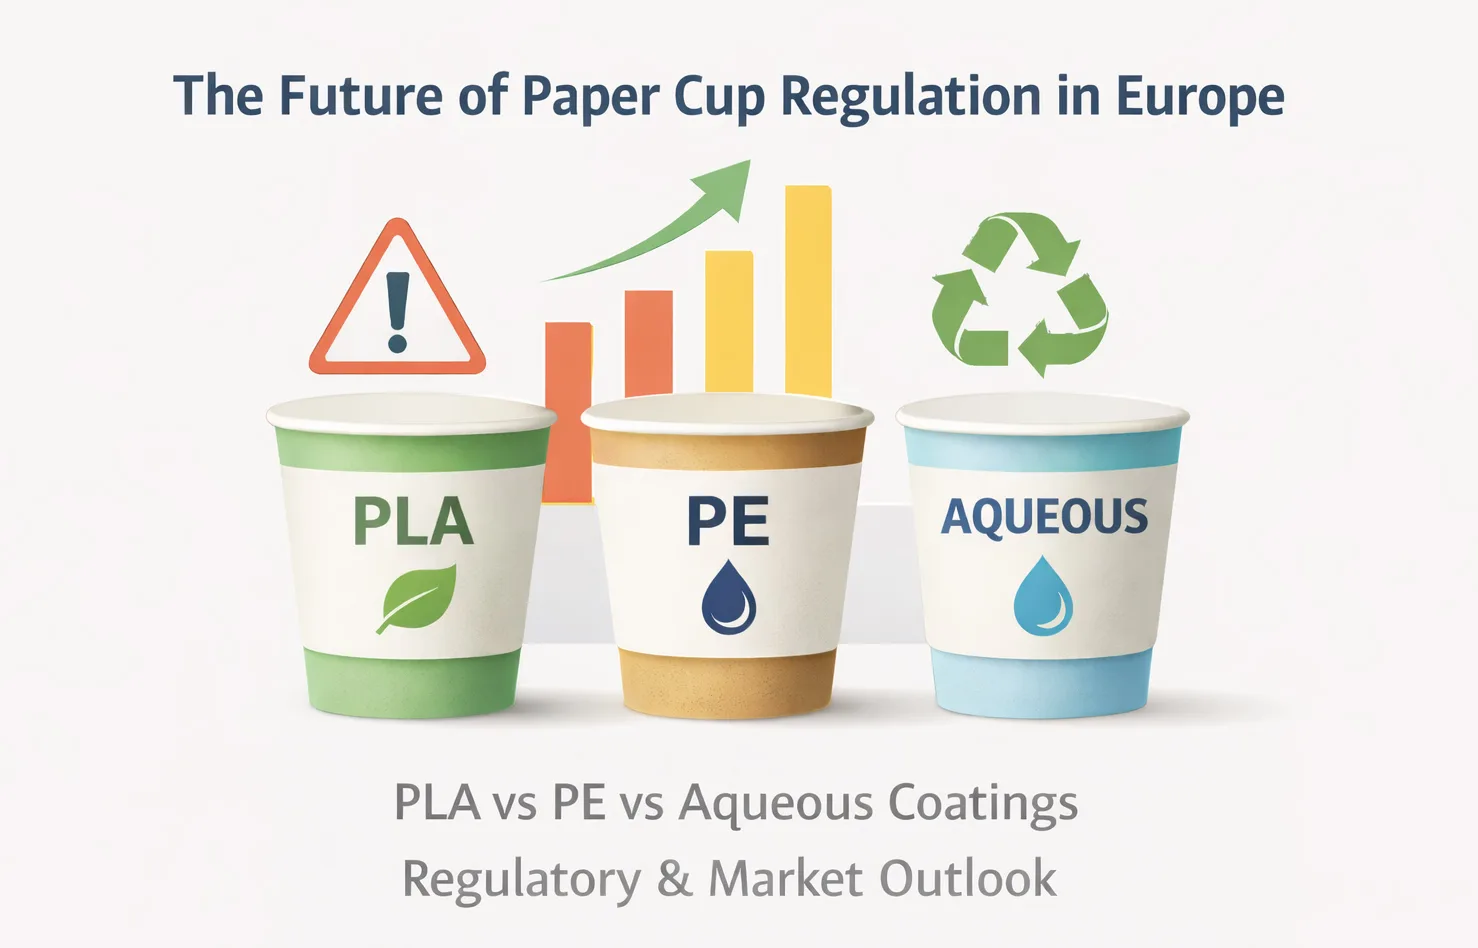
Kurzübersicht: Nein. Europa hat PLA-beschichtete Pappbecher auf EU-Ebene nicht verboten. Gemäß der Richtlinie (EU) 2019/904 (Einwegkunststoffrichtlinie) wird PLA jedoch rechtlich als Kunststoff definiert. Infolgedessen werden PLA-beschichtete Getränkebecher genauso reguliert wie herkömmliche PE-beschichtete Becher, einschließlich der verpflichtenden Kennzeichnung des Kunststoffanteils gemäß der Verordnung (EU) 2020/2151 und der Einbeziehung in nationale Systeme der erweiterten Herstellerverantwortung (EPR). Basierend auf dem Bioleader®-Fragebogen 2024–2025, der über 30 europäische Pappbecher-Distributoren abdeckt, verlagert sich die Marktnachfrage aufgrund von Compliance-Risiken und Bedenken hinsichtlich der Kompatibilität mit Recyclingsystemen allmählich von PLA weg. Die stabilsten Alternativen, die derzeit an Bedeutung gewinnen, sind (1) wasserbasierte (wässrige) Barriereschichten auf Pappbechern, die für eine verbesserte Re pulpierbarkeit ausgelegt sind, (2) faserdominante recycelbare Becherkonstruktionen, die auf die Sammlung im Papierstrom ausgerichtet sind, und (3) Mehrwegbechersysteme in regulierten Umgebungen mit Verzehr vor Ort.

1. Executive Overview – Hat Europa PLA-beschichtete Pappbecher wirklich “verboten”?
Die Frage “Hat Europa PLA-beschichtete Pappbecher verboten?” wurde in den letzten zwei Jahren in Verpackungsforen, Beschaffungsdiskussionen und Lieferantennetzwerken weit verbreitet diskutiert. Die kurze Antwort ist nein – es gibt kein EU-weites Verbot, das PLA-beschichtete Becher vom Markt nimmt. Diese Antwort allein ist jedoch unzureichend und potenziell irreführend, wenn man den regulatorischen Kontext nicht versteht, der das kommerzielle Umfeld, in dem diese Produkte operieren, neu geformt hat.
Gemäß der Richtlinie (EU) 2019/904 – der Einwegkunststoffrichtlinie (SUPD) – PLA (Polymilchsäure) wird rechtlich als Kunststoff eingestuft. Die Richtlinie definiert Kunststoff als ein Material, das aus einem Polymer besteht, das als Hauptstrukturkomponente eines Endprodukts fungieren kann. Da PLA ein Polymer ist, befreit sein biobasierter Ursprung es nicht von dieser Definition. Infolgedessen, Pappbecher mit PLA-Beschichtung werden rechtlich als kunststoffhaltige Produkte behandelt, in derselben Kategorie wie herkömmliche Becher mit Polyethylen (PE)-Beschichtung.
Diese rechtliche Auslegung hatte weitreichende Auswirkungen. PLA-beschichtete Becher müssen dieselben Kennzeichnungsanforderungen erfüllen wie herkömmliche kunststoffbeschichtete Becher. Sie unterliegen Systemen der erweiterten Herstellerverantwortung (EPR), die auf Ebene der Mitgliedstaaten umgesetzt werden. Sie fallen unter die breitere Strategie zur Verbrauchsreduzierung, die im SUP-Rahmen verankert ist. Mit anderen Worten: PLA wird nicht länger als regulatorische Alternative zu Kunststoff positioniert; es wird als Kunststoff reguliert.
Die Bedeutung dieser Verschiebung ist nicht symbolisch. Zwischen 2015 und 2019 wurde PLA weithin als Übergangsmaterial für Nachhaltigkeit beworben. Es war erneuerbar, industriell kompostierbar und schien mit den Zielen der Kreislaufwirtschaft im Einklang zu stehen. Nach 2020 verlagerte sich der regulatorische Fokus jedoch von der Materialsubstitution hin zu systemischer Effizienz – mit Priorität auf Reduzierung, Wiederverwendung und hochwertigem Recycling gegenüber biologisch abbaubaren Behauptungen.
Obwohl PLA-Becher also legal bleiben, bieten sie nicht mehr den Compliance-Vorteil, den viele Distributoren und Exporteure einst annahmen. Der Markt erlebte kein Verbot; er erlebte den Wegfall eines politischen Rückenwinds.

2. Forschungsmethodik – Bioleader®-Distributorenbefragung in acht EU-Märkten
Um über anekdotische Interpretationen hinauszugehen, Bioleader®. führte zwischen Q4 2024 und Q3 2025 eine strukturierte Befragung mit 34 europäischen Pappbecher-Distributoren durch, die in acht EU-Mitgliedstaaten tätig sind. Zu den Teilnehmern gehörten Großhändler für Hotellerie und Gastronomie, Verpackungsimporteure, Zwischenhändler für Kaffeeketten und regionale Foodservice-Lieferanten. Das kombinierte jährliche Vertriebsvolumen, das in der Umfrage repräsentiert wurde, überstieg etwa 500 Millionen Getränkebecher.
Das Ziel dieser Forschung war nicht, die öffentliche Meinung zu messen, sondern Veränderungen im Beschaffungsverhalten auf Distributorenebene zu identifizieren – wo regulatorische Interpretation direkt Inventarentscheidungen beeinflusst.
Der Fragebogen konzentrierte sich auf fünf Kerndimensionen:
Bewusstsein der Käufer für die SUP-Kunststoffklassifizierung
Häufigkeit von Fragen zur Kennzeichnung
Kostensensitivität von EPR
Adoptionsrate wässrig beschichteter Alternativen
Drei-Jahres-Nachfrageprognosen für PLA
Die aggregierten Ergebnisse zeigen eine klare Richtungsverschiebung.
Zweiundachtzig Prozent der Distributoren berichteten, dass Käufer jetzt explizit fragen, ob PLA-beschichtete Becher eine SUP-Kunststoffkennzeichnung erfordern. Sechsundsiebzig Prozent gaben an, dass die Kostenbelastung durch EPR ein wiederkehrendes Verhandlungsthema ist. Achtundfünfzig Prozent bestätigten, dass sie die Lagerbestandsallokation für PLA zugunsten alternativer Barrieretechnologien reduzieren. Am wichtigsten ist vielleicht, dass dreiundsechzig Prozent der Befragten erwarten, dass der Marktanteil von PLA bei Einweg-Getränkebechern zwischen 2025 und 2027 allmählich sinken wird.
Ein wiederkehrender Kommentar fasste die allgemeine Stimmung zusammen:
“PLA ist immer noch verkäuflich, aber es vereinfacht Compliance-Gespräche nicht mehr.”
Ein anderer Distributor aus Westeuropa bemerkte:
“Kaffeeketten wählen Spezifikationen mit geringerem Risiko, nicht unbedingt solche mit geringerem CO2-Fußabdruck.”
Diese Unterscheidung ist entscheidend. Beschaffungsentscheidungen werden zunehmend im Hinblick auf regulatorische Stabilität und Systemkompatibilität getroffen, anstatt auf Kompostierbarkeitserzählungen.
Die Umfrage deutete nicht auf Panik oder einen plötzlichen Rückzug von PLA hin. Stattdessen zeigte sie eine langsame, aber konsequente Neuausrichtung des Risikoengagements in den Distributorenportfolios.
3. Rechtliche Auslegung – Warum PLA nach EU-Recht als Kunststoff eingestuft wird
Um die strukturelle Verschiebung in der Marktwahrnehmung zu verstehen, muss man die rechtliche Architektur untersuchen, die der SUP-Richtlinie zugrunde liegt.
Die Richtlinie (EU) 2019/904 definiert Kunststoff ohne Unterscheidung zwischen fossilbasierten, biobasierten, biologisch abbaubaren oder kompostierbaren Polymeren. Das operative Kriterium ist die Polymerstruktur. PLA, ein synthetisches Polymer aus Milchsäure, fällt eindeutig unter diese Definition.
Im Jahr 2022 veröffentlichte die Europäische Kommission eine politische Mitteilung, die ihre Position zu biobasierten, biologisch abbaubaren und kompostierbaren Kunststoffen klarstellt. Das Dokument stellt ausdrücklich fest, dass biobasierte Kunststoffe in regulatorischer Hinsicht Kunststoffe bleiben. Darüber hinaus warnt es davor, biologische Abbaubarkeit als Allheilmittel für die Umwelt darzustellen, ohne die Verfügbarkeit von Infrastruktur und End-of-Life-Pfade zu berücksichtigen.
Diese Klarstellung beendete effektiv die regulatorische Mehrdeutigkeit, die zuvor dem PLA-Marketing zugutegekommen war.
Die Einstufung hat drei Hauptauswirkungen:
Erstens, unterliegen Getränkebecher mit PLA-Beschichtung den harmonisierten Kennzeichnungsanforderungen gemäß der Durchführungsverordnung (EU) 2020/2151 der Kommission. Das Vorhandensein von Kunststoffgehalt muss den Verbrauchern sichtbar mitgeteilt werden.
Zweitens, fallen solche Becher unter die EPR-Systeme der Mitgliedstaaten, die auf Einwegkunststoffprodukte abzielen. Hersteller und Importeure müssen sich registrieren, Mengen melden und finanziell zu Abfallmanagementsystemen beitragen.
Drittens, unterliegen PLA-beschichtete Becher nationalen Maßnahmen zur Verbrauchsreduzierung, die darauf abzielen, die Abhängigkeit von Produkten mit Einwegkunststoffgehalt zu verringern.
Es ist wichtig zu beachten, dass es in der EU-Gesetzgebung keine spezifische Anti-PLA-Klausel gibt. Das regulatorische Umfeld schafft lediglich keine Vorzugsbehandlung dafür.
Genau diese Neutralität hat die kommerziellen Dynamiken verändert.
Wo PLA einst als Nachhaltigkeitsdifferenzierungsmerkmal galt, wird es nun regulatorisch als funktional gleichwertig mit PE-Beschichtung behandelt. Der Unterschied zwischen den beiden Materialien bleibt technischer und lebenszyklusbezogener Natur, nicht jedoch regulatorischer.
Diese Verschiebung erklärt, warum viele europäische Distributoren ihre langfristige Portfoliostruktur überdenken – nicht weil PLA illegal geworden ist, sondern weil es die Compliance-Komplexität nicht mehr reduziert.
4. Regulatorische Umsetzung – Kennzeichnungspflichten und die tatsächlichen Kosten der Compliance
Die regulatorische Einstufung von PLA als Kunststoff gemäß Richtlinie (EU) 2019/904 wird kommerziell erst bei der Betrachtung der Umsetzungsmechanismen bedeutsam. Zwei Instrumente sind für Getränkebecherlieferanten besonders relevant: harmonisierte Kennzeichnungsanforderungen und Systeme der erweiterten Herstellerverantwortung (EPR).
4.1 Harmonisierte Kennzeichnung von Kunststoffgehalt
Durchführungsverordnung (EU) 2020/2151 der Kommission (EU) 2020/2151 legt eine verpflichtende Kennzeichnung für bestimmte Einwegkunststoffprodukte fest, einschließlich Getränkebechern, die Kunststoff enthalten. Da die PLA-Beschichtung gemäß der Richtlinie als Kunststoff gilt, fallen PLA-beschichtete Papierbecher in den Anwendungsbereich.
Die Kennzeichnungsanforderungen sind EU-weit standardisiert:
Die Kennzeichnung muss eindeutig anzeigen, dass das Produkt Kunststoff enthält.
Die Platzierung muss sichtbar sein und darf nicht unter Falten oder Bodenstrukturen verborgen sein.
Mindestgröße und Kontraststandards sind vorgeschrieben.
Die Botschaft muss Verbraucher über die ordnungsgemäße Entsorgung informieren.
Aus rechtlicher Sicht ist die Regelung eindeutig. Aus kommerzieller Sicht ist ihre Wirkung jedoch differenzierter.
Für Markeninhaber führt die visuelle Präsenz einer Kunststoffgehalt-Warnung auf einem Produkt, das als “kompostierbar” oder “pflanzenbasiert” vermarktet wird, zu Reibung in der Kommunikation. Mehrere Distributoren, die an der Bioleader®. Umfrage teilnahmen, berichteten, dass Einzelhandelskunden fragten, ob eine solche Kennzeichnung die Nachhaltigkeitspositionierung untergrabe. Während die Verordnung kompostierbare Angaben nicht verbietet (sofern sie korrekt und nicht irreführend sind), zwingt sie Marketingnarrative dazu, mit regulatorischer Kennzeichnung zu koexistieren.
Diese Verschiebung hat Designentscheidungen beeinflusst. In einigen Fällen haben Kaffeeketten die Bechergestaltung vereinfacht, um Konflikte zwischen Nachhaltigkeitsbranding und verpflichtender Kennzeichnung zu vermeiden. In anderen Fällen haben Unternehmen interne Compliance-Überprüfungen eingeleitet, um Materialspezifikationen vollständig neu zu bewerten.
Das Problem ist nicht, dass die Kennzeichnung den Verkauf verhindert. Vielmehr verändert sie die wahrgenommene Produktidentität.

4.2 Erweiterte Herstellerverantwortung (EPR) und finanzielle Belastung
Die EPR-Mechanismen variieren je nach Mitgliedstaat, ihre Struktur umfasst jedoch in der Regel:
Registrierung des Herstellers oder Importeurs
Mengenmeldung
Finanzielle Beiträge zur Abfallsammlung und Abfallbewirtschaftung
Mögliche Modulation basierend auf Recyclingfähigkeit
Obwohl PLA-beschichtete Becher nicht gesondert mit zusätzlichen Strafen belegt werden, sind sie in Kunststoffproduktkategorien enthalten, die der EPR-Kostenallokation unterliegen.
Laut Distributoren-Feedback:
76% gaben an, dass Käufer vor Abschluss von Lieferverträgen Klarheit über die EPR-Belastung verlangen.
41% berichteten, dass Preisverhandlungen auf zukünftige EPR-Eskalationsrisiken Bezug nahmen.
29% stellten fest, dass Nachhaltigkeitsteams in Handelsketten Materialien bevorzugen, die in Zukunft möglicherweise für eine niedrigere Gebührenmodulation in Frage kommen.
Selbst wenn die Gebührenunterschiede heute gering sind, ist die regulatorische Entwicklung von Bedeutung. Beschaffungsteams bewerten zunehmend die Gesamtkosten der Compliance über mehrjährige Verträge, nicht nur den aktuellen Stückpreis.
In diesem Zusammenhang fungiert PLA nicht mehr als “kostenneutrales Nachhaltigkeits-Upgrade”. Es trägt die gleichen regulatorischen Verpflichtungen wie PE-beschichtete Becher.
4.3 Regulatorische Risikomatrix – Vergleich der Compliance-Belastung
Um die Bedenken der Distributoren zu kontextualisieren, Bioleader®. entwickelte ein internes Modell zur Bewertung der Compliance-Belastung, das PE, PLA und wässrig beschichtete Becher vergleicht.
Vergleich des regulatorischen Risikos
| Regulatorischer Faktor | PE-Beschichtung | PLA-Beschichtung | Wässrige Barriere* |
|---|---|---|---|
| Als Kunststoff gemäß SUPD eingestuft | Ja | Ja | Formulierungsabhängig |
| Verpflichtende Kennzeichnung | Ja | Ja | Marktabhängig |
| EPR-Einbeziehung | Ja | Ja | In einigen Fällen wahrscheinlich reduziert |
| Branding-Reibung | Hoch | Mäßig | Niedriger |
| Risiko einer Verschärfung der Politik | Hoch | Mäßig | Niedriger |
| Langfristige Compliance-Stabilität | Schwach | Mäßig | Stärker |
*Hinweis: Die Einstufung als wässrig hängt von der Polymerzusammensetzung und der nationalen Auslegung ab.
Das Modell veranschaulicht eine grundlegende Realität: PLA reduziert die Compliance-Risiken im Vergleich zu PE nicht mehr. Seine Vorteile müssen daher eher mit Lebenszyklus- oder CO2-Argumenten begründet werden als mit regulatorischen.
5. Signale der Mitgliedstaaten – Warum die Niederlande und Frankreich wichtig sind
Obwohl die EU-Richtlinie über Einwegkunststoffe eine EU-weite Struktur vorgibt, bestimmt die nationale Umsetzung die praktischen Marktbedingungen. Mehrere Mitgliedstaaten haben strengere Auslegungen übernommen, die die Beschaffungstrends in der gesamten Region beeinflussen.
5.1 Die Niederlande – Wiederverwendung als politisches Signal
Ab 2024 haben die Niederlande Maßnahmen eingeführt, die die kostenlose Bereitstellung von Einweg-Plastikbechern für den Verzehr vor Ort einschränken. Unternehmen müssen wiederverwendbare Alternativen anbieten oder strenge Sammelsysteme anwenden.
Der niederländische Ansatz verbietet PLA-beschichtete Becher nicht ausdrücklich. Da PLA jedoch als Kunststoff eingestuft wird, fällt es unter diese Maßnahmen.
Antworten von Händlern aus den Niederlanden zeigten:
38% berichtete von einer aktiven Umstellung auf Mehrwegbecherprogramme.
52% erwartet bis 2026 einen erheblichen Ausbau der Wiederverwendungsinfrastruktur.
44% beobachtete, dass große Unternehmenskunden Mehrwegsysteme bevorzugen, um Kunststoffkennzeichnungen ganz zu vermeiden.
Die Niederlande agieren innerhalb der EU oft als regulatorischer Vorreiter. Wenn nationale Vorschriften verschärft werden, harmonisieren multinationale Ketten häufig die Spezifikationen über alle Märkte hinweg, um die Lieferketten zu vereinfachen.
Selbst wenn Nachbarländer eine weniger strenge Durchsetzung beibehalten, beeinflusst die niederländische Umsetzung daher die regionalen Beschaffungsstrategien.
5.2 Frankreich – Regulatorische Wachsamkeit und Anti-Greenwashing
Frankreich hat eine entschlossene Haltung zur Reduzierung von Kunststoffen und zu Nachhaltigkeitsaussagen eingenommen. Die Durchsetzung der Anti-Greenwashing-Regeln hat die Prüfung von Umweltmarketingaussagen verschärft, insbesondere solcher, die Kompostierbarkeit oder biologische Abbaubarkeit betreffen.
Obwohl PLA-Becher legal bleiben, berichten Händler von erhöhten Dokumentationsanforderungen in französischen Ausschreibungen. Käufer verlangen Zertifizierungsklarheit und eine präzise Erläuterung der Kompostierungsbedingungen.
Dieser Trend zeigt, dass die rechtliche Zulässigkeit nicht ausreicht. Materialien müssen nicht nur von Abfallbehörden, sondern auch von Verbraucherschutzbehörden einer regulatorischen Prüfung standhalten.
5.3 Politikdiffusion über Märkte hinweg
Große Kaffeeketten und multinationale Foodservice-Marken bevorzugen eine Harmonisierung der Spezifikationen. Wenn ein Mitgliedstaat strengere Anforderungen einführt, überarbeiten Unternehmensbeschaffungsteams oft die EU-weiten Standards.
Daher sollten die Beschleunigungen in den Mitgliedstaaten nicht als isolierte Ereignisse betrachtet werden. Sie sind richtungsweisende Indikatoren für eine zukünftige regulatorische Konvergenz.
6. Grenzen des Umweltsystems – Warum der Vorteil von PLA geschwunden ist
Die Entwicklung der Politik erfolgte nicht im luftleeren Raum. Sie spiegelt technische und infrastrukturelle Realitäten wider, die das End-of-Life-Management betreffen.
6.1 Herausforderungen bei der Recyclingkompatibilität von Fasern
Das Recycling von Papierbechern umfasst das Aufschlämmen der Fasern und das Trennen der Barriereschichten. Kunststofffolien, ob PE oder PLA, erfordern spezielle Trennverfahren.
Zu den in Branchenstudien häufig genannten Herausforderungen gehören:
Fragmentierung der Folie während des Aufschlämmen
Reduzierte Faserausbeute
Erhöhte Siebkomplexität
Kontaminationsrisiken in herkömmlichen Papierströmen
Initiativen der Kreislaufwirtschaft, die sich auf faserbasierte Verpackungen konzentrieren, betonen zunehmend Design für Recycling und Monomaterialansätze. Aus systemischer Effizienzperspektive erschweren Mehrschichtkonstruktionen die Recyclinglogistik.
Die Ergebnisse der Händlerumfrage zeigen:
44% berichtete, dass Fragen zur Recyclingkompatibilität in Kundenausschreibungen auftauchen.
31% stellte fest, dass Mühlen eine Präferenz für faserdominante Designs äußern.
Dies deutet darauf hin, dass die Kompatibilität mit der Recyclinginfrastruktur zu einem Beschaffungskriterium wird.
6.2 Abhängigkeit von industrieller Kompostierung
Der Abbau von PLA erfordert kontrollierte industriellen Kompostierungsbedingungen, typischerweise mit anhaltenden Temperaturen zwischen 55°C und 60°C.
Die wissenschaftliche Forschung bestätigt, dass PLA unter Umgebungsbedingungen in Boden, Meer oder Deponie ohne industrielle Parameter nicht ohne Weiteres abgebaut wird.
Der Umweltnutzen von PLA hängt daher ab von:
Ordnungsgemäßer Sammlung
Getrennten kompostierbaren Abfallströmen
Verfügbarkeit der Infrastruktur
Einhaltung der Mülltrennung durch Verbraucher
Wo diese Bedingungen fehlen, verhält sich PLA in Entsorgungsumgebungen ähnlich wie andere Kunststoffe.
Diese Infrastrukturabhängigkeit schwächte die regulatorische Erzählung von PLA. Politiker bewerten Materialien zunehmend nicht nur nach theoretischer Abbaubarkeit, sondern nach realer Systemleistung.
6.3 Systemeffizienz versus Materialebenen-Aussagen
Die moderne EU-Strategie für die Kreislaufwirtschaft priorisiert Systemkompatibilität. Die Frage, die sich Regulierungsbehörden jetzt stellen, lautet:
Lässt sich dieses Produkt effizient in bestehende Sammel-, Sortier- und Recyclingsysteme integrieren?
Wenn ein Material eine separate Infrastruktur erfordert, die nicht durchgängig verfügbar ist, ist sein systemischer Nutzen begrenzt.
PLA bleibt ein nachwachsend Polymer mit definierten industriellen Kompostierungseigenschaften. Ohne garantierte Kompostströme wird seine ökologische Differenzierung jedoch konditional statt universell.
Diese systemische Bewertung erklärt, warum sich die politische Dynamik hin zu Mehrwegsystemen und faserbasierten recycelbaren Designs anstatt Biokunststoff alleiniger Substitution.
7. Der Aufstieg der wasserbasierten Barrierbeschichtung (Aqueous Coating) Technologie
Als die regulatorische Neutralität den politischen Vorteil von PLA beseitigte, gab der europäische Markt Einweg-Pappbecher nicht vollständig auf. Stattdessen begann er, nach Formaten zu suchen, die besser mit Faserrecyclingsystemen harmonieren und die Compliance-Reibung verringern. Hier hat wasserbasierter Barrierebeschichtungstechnologie — allgemein als Aqueous Coating bezeichnet — an Bedeutung gewonnen.
7.1 Was ist eine wässrige Barrierbeschichtung?
Wässrige Barrierbeschichtungen sind dispersionsbasierte Formulierungen, die direkt auf den Karton aufgetragen werden, um Feuchtigkeits- und Fettbeständigkeit zu erzeugen, ohne eine herkömmliche thermoplastische Filmschicht zu verwenden. Im Gegensatz zu laminierten PE- oder PLA-Filmen sind diese Beschichtungen in die Faseroberfläche integriert und bilden keine separate Kunststoffmembran.
Das technische Ziel ist es:
Papierähnliche Recyclingfähigkeitseigenschaften zu erhalten
Die Re pulpierbarkeit zu verbessern
Den Polymermassenanteil zu minimieren
Die Komplexität der Mehrschichttrennung zu reduzieren
Aus systemischer Perspektive versuchen wässrige Beschichtungen, die Faserdominanz in der Materialstruktur aufrechtzuerhalten.
7.2 Warum Distributoren wässrig beschichtete Becher testen
Laut Bioleader®. Umfrageergebnisse:
71% der Distributoren testen derzeit wässrig beschichtete Becher.
44% haben ein begrenztes kommerzielles Angebot gestartet.
28% berichten von positivem vorläufigem Feedback von Recyclingpartnern.
Die Motivation ist nicht rein ökologisches Branding. Es ist Risikominderung.
Distributoren betrachten wässrige Beschichtungen zunehmend als:
Geringeres wahrgenommenes regulatorisches Risiko
Besser ausgerichtet auf die Recyclingziele des Papierstroms
Weniger wahrscheinlich, Verbraucherverwirrung über Kunststoffkennzeichnung auszulösen (abhängig von Formulierung und Klassifizierung)
7.3 Überlegungen zur regulatorischen Klassifizierung
Es ist wichtig zu beachten, dass nicht alle wässrigen Beschichtungen automatisch von der Kunststoffklassifizierung ausgenommen sind. Die Klassifizierung hängt ab von der Polymerzusammensetzung und der Auslegung nach nationalem Recht.
Daher müssen Exporteure:
Den Polymergehalt überprüfen
Bewerten, ob die Beschichtung eine strukturelle Kunststoffkomponente darstellt
Die Kennzeichnungsanforderungen in den Zielmärkten bestätigen
Viele Käufer betrachten jedoch wässrig beschichtete Becher als besser ausgerichtet auf die zukünftige Kreislaufwirtschaftsrichtung der EU.
Überbrückung der Zertifizierungslücke
Um langfristige Stabilität im EU-Markt zu gewährleisten, Bioleader®. empfiehlt, dass Hersteller eine Verifizierung durch Dritte über einfache Selbsterklärungen hinaus anstreben. Zu den wichtigsten Zertifizierungen, die derzeit von europäischen Einkaufsteams geschätzt werden, gehören:
PTS-Methode (Papiertechnische Stiftung): Zur Verifizierung der Re pulpierbarkeit der Faser.
CEPI-Protokoll (Confederation of European Paper Industries): Zur Sicherstellung der Kompatibilität mit bestehenden Papierrecyclingströmen.
BfR / FDA-Konformität: Zur Sicherstellung der Lebensmittelsicherheit für Heißgetränkeanwendungen. Die Bereitstellung dieser Dokumente zusammen mit dem Produkt beschleunigt den “Green-Lighting”-Prozess im Unternehmenseinkauf erheblich.
7.4 Leistung und technische Kompromisse
Während wässrige Beschichtungen die Faserverbundintegration verbessern, müssen sie Leistungskriterien erfüllen:
Beständigkeit gegen heiße Getränke (90–95°C)
Nahtintegrität
Stapelbarkeit
Deckelkompatibilität
Lagerstabilität
Die technische Leistungsgleichheit mit PE/PLA erfordert eine Formulierungsoptimierung. Händler berichten, dass frühe Generationen wässriger Becher Probleme mit Undichtigkeiten oder Delamination hatten, aber neuere Iterationen eine verbesserte Zuverlässigkeit zeigen.
Der Übergang ist daher technologisch, nicht nur regulatorisch.
7.5 Vergleichende Analyse: Balance zwischen regulatorischer Konformität und wirtschaftlicher Tragfähigkeit

| Vergleichsdimension | Traditionelle PE-Beschichtung | PLA-Beschichtung (aktueller Mainstream) | Wässrige Beschichtung (Bioleader®-Wahl) |
| Herstellungskosten | Niedrigste | Höchste (Premium-Rohmaterial) | Wettbewerbsfähig (Leicht über PE) |
| Compliance-Kosten (EPR/Steuer) | Extrem hoch (Unterliegt Plastiksteuern) | Hoch (Verpflichtende EPR-Gebühren) | Niedrigste (In vielen Regionen ausgenommen) |
| Kennzeichnungsanforderungen | Verpflichtendes “Schildkröten”-Logo | Verpflichtend “Schildkröten”-Logo | Kunststofffrei (Abhängig von der Zertifizierung) |
| Recyclingfähigkeit | Schlecht (Schwer zu trennen) | Mäßig (Erfordert industrielle Kompostierung) | Ausgezeichnet (Standard-Papierrecycling) |
| Markenpositionierung | Negativ (Nicht umweltfreundlich) | Positiv (Biobasiert) | Premium (Verifiziert plastikfrei) |
| Kommerzielles Potenzial | Schnell rückläufig | Stagnierend (Regulatorischer Engpass) | Wachstumschance mit hohem Potenzial |
Während PLA einst als endgültiger Nachfolger von PE gefeiert wurde, haben die sich ändernden EU-Vorschriften und die Belastung durch Gebühren der erweiterten Herstellerverantwortung (EPR) seinen kommerziellen Vorteil untergraben. Wie oben gezeigt, Becher mit wässriger (wasserbasierter) Beschichtung bieten die strategisch ausgewogenste Lösung. Sie reduzieren die Gesamtbetriebskosten (TCO) erheblich, indem sie hohe Plastiksteuern und Kennzeichnungsanforderungen umgehen, und steigern gleichzeitig den Markenwert durch echte Plastikfreiheits-Verifizierung. Für Händler ist der Umstieg auf Aqueous nicht nur eine Umweltentscheidung – es ist ein Schritt in Richtung langfristiger finanzieller Sicherheit.
8. Quantifizierte Beschaffungsrisiko-Matrix – PE vs. PLA vs. Aqueous
Um von der qualitativen Diskussion zu einer strukturierten Entscheidungsfindung überzugehen, hat Bioleader® ein gewichtetes Beschaffungsrisikomodell entwickelt, das regulatorische, operative, ökologische und reputationsbezogene Dimensionen berücksichtigt.
8.1 Bewertungskriterien für Risiken
Die folgenden Kriterien wurden auf einer Risikoskala von 1–5 bewertet (5 = höchstes Risiko):
Regulatorisches Klassifizierungsrisiko
Reibung durch verpflichtende Kennzeichnung
EPR finanzielle Belastung
Kompatibilität mit Recyclingsystemen
Abhängigkeit von der Infrastruktur
Markenwahrnehmungsrisiko
Verwundbarkeit gegenüber politischen Verschärfungen
Langfristige Stabilität (Ausblick 2026–2028)
8.2 Gewichtete Risikobewertungstabelle
| Kriterien | PE | PLA | Wässrig |
|---|---|---|---|
| Regulatorisches Risiko | 5 | 4 | 2 |
| Kennzeichnungsreibung | 5 | 4 | 2–3 |
| EPR Exposition | 4 | 4 | 3 |
| Recycling-Kompatibilität | 2 | 2 | 4 |
| Abhängigkeit von der Infrastruktur | 1 | 4 | 2 |
| Markenwahrnehmungsrisiko | 5 | 3 | 2 |
| Risiko einer Verschärfung der Politik | 5 | 3 | 2 |
| Stabilität der langfristigen Aussichten | 2 | 3 | 4 |
Gesamtgewichtete Punktzahl (Niedriger = Stabiler)
PE: 29
PLA: 27
Wässrig: 20–22 (Spanne je nach Formulierungsklassifizierung)
Diese Matrix zeigt, dass wässrig beschichtete Becher derzeit das geringste zusammengesetzte Beschaffungsrisiko für viele Distributoren darstellen, sofern die regulatorische Einstufung bestätigt ist.
PLA befindet sich in einer Übergangsposition: weniger exponiert als PE in der Markenwahrnehmung, aber gleichermaßen reguliert.
8.3 Interpretation für Exporteure
Die wichtigste Erkenntnis ist nicht, dass PLA “schlecht” ist. Vielmehr:
PLA bietet keinen Compliance-Vorteil mehr.
Wenn Beschaffungsteams 3-year-Verträge bewerten, wird risikoadjustierte Stabilität wichtiger als kurzfristiger Nachhaltigkeitsmarketingwert.
9. Marktausblick 2026–2028 – Strukturelles Übergangsmodell
Basierend auf Distributorenumfrageprognosen und regulatorischer Trendanalyse projiziert Bioleader® eine allmähliche, aber stetige Neuausrichtung der Marktanteile über Becherformate.
9.1 Aktuelle Marktverteilung (2024-2025-Schätzung)
| Format | Geschätzter EU-Anteil |
|---|---|
| PE-beschichtete Becher | 48% |
| Mit PLA ausgekleidete Becher | 22% |
| Wässrig beschichtete Becher | 18% |
| Mehrwegsysteme | 12% |
PE bleibt aufgrund von Altlieferketten und Kostenstruktur dominant.
PLA hält einen bedeutenden Anteil, zeigt jedoch Stagnation.
Wässrige Formate entstehen.
9.2 Prognostizierter Trend (Prognose 2027)
| Format | Geschätzter EU-Anteil 2027 |
|---|---|
| PE-beschichtete Becher | 32% |
| Mit PLA ausgekleidete Becher | 10–12% |
| Wässrig beschichtete Becher | 34–36% |
| Mehrwegsysteme | 18–20% |
Das Modell geht aus von:
Fortgesetzte Durchsetzung der SUP-Kennzeichnung
Allmählicher EPR-Kostendruck
Schrittweise Ausweitung der Wiederverwendungspflichten
Technische Reifung wässriger Beschichtungen
9.3 Strukturelle Treiber hinter dem Wandel
Drei Makrotreiber erklären den prognostizierten Wandel:
Präferenz für politische Stabilität
Käufer bevorzugen Materialien, die weniger wahrscheinlich zukünftigen Beschränkungen ausgesetzt sind.Systemintegration
Faserverträgliche Designs entsprechen den EU-Recyclingprioritäten.Unternehmens-ESG-Ausrichtung
Multinationale Unternehmen veröffentlichen zunehmend Verpflichtungen zur Kunststoffreduzierung.
PLA wird wahrscheinlich weiterhin tragfähig sein in:
Geschlossenen Eventsystemen
Regionen mit industrieller Kompostinfrastruktur
Nischen-Branding-Anwendungen
Es wird jedoch nicht seine frühere Position als “Standard-Nachhaltigkeitsalternative” zurückerlangen.
10. Häufig gestellte Fragen – Klärung der häufigsten Missverständnisse
Der folgende Abschnitt befasst sich mit wiederkehrenden Fragen aus Distributoreninterviews, Beschaffungsberatungen und Exportanfragen. Dieser Abschnitt ist als stabile Referenz für langfristige Zitierung strukturiert.
- Hat die Europäische Union Pappbecher mit PLA-Beschichtung verboten?
Nein. Es gibt kein EU-weites Verbot, das Pappbecher mit PLA-Beschichtung untersagt. Allerdings wird PLA gemäß der Richtlinie (EU) 2019/904 rechtlich als Kunststoff definiert. Daher werden Becher mit PLA-Auskleidung als kunststoffhaltige Produkte eingestuft und müssen die Kennzeichnungs- und erweiterten Herstellerverantwortungspflichten erfüllen.
- Warum müssen Pappbecher mit PLA-Beschichtung das Kennzeichnungslogo für Kunststoff tragen?
Da PLA nach EU-Recht als Kunststoff eingestuft ist, müssen Getränkebecher, die PLA enthalten, gemäß der Durchführungsverordnung (EU) 2020/2151 der Kommission eine harmonisierte Kennzeichnung für Kunststoffgehalt aufweisen. Die Kennzeichnung informiert Verbraucher darüber, dass das Produkt Kunststoff enthält und ordnungsgemäß entsorgt werden muss.
- Sind Pappbecher aus PLA kompostierbar?
Pappbecher aus PLA sind unter kontrollierten Bedingungen industriell kompostierbar, typischerweise bei anhaltenden Temperaturen zwischen 55°C und 60°C. Sie zersetzen sich in Meeresumgebungen, auf Deponien oder in herkömmlichen Heimkompostsystemen ohne industrielle Kompostierungsinfrastruktur nicht zuverlässig.
- Gilt eine wässrige Beschichtung nach EU-Vorschriften als Kunststoff?
Die Einstufung hängt von der Polymerzusammensetzung und dem strukturellen Beitrag der Beschichtung ab. Einige wässrige Beschichtungen enthalten nur minimale Polymeranteile, die in die Faserstrukturen integriert sind, und lösen möglicherweise nicht dieselben Kennzeichnungsanforderungen aus wie folienbasierte Kunststoffauskleidungen. Exporteure müssen die Konformität für jede Formulierung und jeden Zielmarkt überprüfen.
- Welche Getränkebecher-Option hat das geringste regulatorische Risiko in Europa?
Mehrwegbechersysteme weisen das geringste regulatorische Risiko für den Verzehr vor Ort auf. Für Einweganwendungen gelten faserdominante recycelbare Designs und gut entwickelte Becher mit wässriger Barriere im Allgemeinen als geringeres regulatorisches Risiko im Vergleich zu Bechern mit PLA- oder PE-Auskleidung, abhängig von lokaler Einstufung und Infrastruktur.
11. Handlungsrahmen für Exporteure und Hersteller

Für Hersteller, die zwischen 2025 und 2028 EU-Märkte anvisieren, muss regulatorische Stabilität Teil der Produktstrategie werden.
Nachfolgend finden Sie einen strukturierten Handlungsrahmen, der aus Händlererkenntnissen und regulatorischen Analysen abgeleitet wurde.
11.1 Schritt 1 – Rechtliche Realität akzeptieren
PLA ist nach EU-Recht Kunststoff.
Die Konformität muss entsprechend gestaltet werden.
Gehen Sie nicht davon aus, dass Kompostierbarkeit die Kennzeichnungspflichten aufhebt.
11.2 Schritt 2 – Einstufungsprüfung durchführen
Für jede Beschichtungsformulierung:
Polymeranteil bestätigen.
Strukturellen Beitrag prüfen.
Kennzeichnungsanforderungen im Bestimmungsland validieren.
Vermeiden Sie pauschale Behauptungen wie “kunststofffrei” ohne dokumentierte Belege.
11.3 Schritt 3 – EPR-Kostenmodellierung integrieren
Bei Angeboten an EU-Käufer:
Diskussion über EPR-Exposition einbeziehen.
Klarheit über Berichtspflichten schaffen.
Bewusstsein für Konformitätsstrukturen demonstrieren.
Käufer schätzen zunehmend regulatorische Kompetenz von Lieferanten.
11.4 Schritt 4 – Paralleles Produktportfolio entwickeln
Erfolgreiche Exporteure unterhalten jetzt:
PLA-Linie (für kompostorientierte Kunden)
Wässrig beschichtete Linie (für Faser-Recycling-Ausrichtung)
Standard PE (kostengetriebene Märkte)
Integration von mehrwegkompatiblem Zubehör
Portfolioflexibilität reduziert regulatorische Verwundbarkeit.
11.5 Schritt 5 – Dokumentation stärken
Vorbereiten:
Materialsicherheitsdokumentation
Recyclingfähigkeits-Testberichte
Kompostierbarkeitszertifikate (sofern zutreffend)
Dateien für Kennzeichnungskonformitäts-Artwork
PFAS-Erklärungen, wo erforderlich
Europäische Beschaffung verlangt zunehmend dokumentengestützte Spezifikationen.
11.6 Schritt 6 – Entwicklungen in den Mitgliedstaaten beobachten
Regulatorische Verschärfungen beginnen typischerweise auf Mitgliedstaatenebene.
Exporteure sollten verfolgen:
Ausweitung der Mehrwegpflicht in den Niederlanden
Französische Durchsetzung gegen Greenwashing
Nordische Vorgaben für Kreislaufwirtschaft
Aktualisierungen des deutschen Verpackungsgesetzes
Politische Signale kehren sich selten um; sie weiten sich aus.
12. Strategischer Ausblick 2026–2028 – Strukturelle Ausrichtung des EU-Bechermarkts für Getränke
Die Entwicklung der europäischen Regulierung von Pappbechern spiegelt breitere Prioritäten der Kreislaufwirtschaft wider.
Drei Makrotrends werden die nächste Phase prägen.
12.1 Ausweitung der Wiederverwendung in kontrollierten Umgebungen
Verzehr vor Ort in:
Unternehmenscampus
Universitäten
Öffentlichen Einrichtungen
Veranstaltungsorten
wird zunehmend Mehrwegsysteme bevorzugen.
Einwegformate bleiben hauptsächlich im Take-away-Kontext relevant.
12.2 Dominanz von Faserstoffen im Einwegdesign
Wo Einweg weiterhin notwendig ist, werden faserdominante Konstruktionen bevorzugt.
Zu den Designprinzipien gehören:
Reduzierte Polymermasse
Verbesserte Re-pulpierbarkeit
Vereinfachte Sortierung
Kompatibilität mit Papierströmen
Wässrige Barrieretechnologie ist derzeit am besten positioniert, um diesen Prinzipien zu entsprechen.
12.3 Compliance-Stabilität als Wettbewerbsvorteil
Einkaufsteams fragen zunehmend:
"Wird diese Spezifikation die nächsten fünf Jahre konform bleiben?"
Materialien mit regulatorischer Vorhersehbarkeit werden solche übertreffen, die von günstigen Interpretationen abhängen.
PLAs zukünftige Rolle wird sich wahrscheinlich als Nischenmaterial stabilisieren, das dient:
Industriell kompostierbaren, verifizierten Systemen
Veranstaltungsbasierten geschlossenen Kreisläufen
Spezifischen Nachhaltigkeits-Branding-Strategien
Es ist unwahrscheinlich, dass es wieder die dominierende Standardalternative wird.
Abschließendes Fazit – Die langfristige Antwort
Europa hat PLA-beschichtete Pappbecher nicht verboten.
Aber es hat ihren regulatorischen Kontext neu definiert.
Gemäß der Richtlinie (EU) 2019/904:
PLA ist Kunststoff.
Die Kennzeichnung ist verpflichtend.
EPR gilt.
Die Politik zur Verbrauchsreduzierung beeinflusst die Beschaffung.
Die Entfernung der bevorzugten Wahrnehmung hat das Verhalten der Distributoren neu geformt.
Basierend auf Bioleader®s Umfrage unter 30+ europäischen Distributoren:
Die Nachfrage nach PLA wird voraussichtlich allmählich zurückgehen.
Wässrig beschichtete Alternativen gewinnen an Bedeutung.
Mehrwegsysteme expandieren in regulierten Umgebungen.
Compliance-Risiko ist jetzt ein primärer Kaufentscheidungsfaktor.
Der europäische Markt für Getränkebecher wechselt von der Logik des Materialersatzes zur Logik der Systemkompatibilität.
Für Exporteure ist die strategische Notwendigkeit klar:
Regulatorische Kompetenz, Portfoliodiversifizierung und faserorientierte Technik werden die langfristige Wettbewerbsfähigkeit bestimmen.
Schlussgedanke: Navigieren durch Europas regulatorischen Wandel
Strategische Einsicht: Europas Abkehr von der Positionierung von PLA als bevorzugte Alternative bedeutet keinen ökologischen Rückzug – sie spiegelt regulatorische Reife im Rahmen der EU-Kreislaufwirtschaft wider. Für Exporteure und Distributoren ist Nachhaltigkeit nicht länger allein durch Materialsubstitution definiert, sondern durch Compliance-Stabilität, Kompatibilität mit Recyclingsystemen und langfristige regulatorische Belastbarkeit.
Als Spezialist für Barrieretechnologie, Bioleader® (Xiamen Bioleader Environmental Technology Co., Ltd.) unterstützt Partner bei der Bewertung von PLA-Portfolios, beim Übergang zu wässrigen Barriereformaten und bei der Abstimmung von Produktspezifikationen auf die sich entwickelnde EU-Politik. Wir bieten die technische Validierung und “plastikfreien” Alternativen, die notwendig sind, um sicherzustellen, dass Ihre Lieferkette sowohl konform als auch wettbewerbsfähig bleibt.
Referenzen
- Europäisches Parlament und Rat der Europäischen Union. (2019). Richtlinie (EU) 2019/904 über die Verringerung der Auswirkungen bestimmter Kunststoffprodukte auf die Umwelt (Einwegkunststoffrichtlinie). Amtsblatt der Europäischen Union.
- Europäische Kommission. (2020). Durchführungsverordnung (EU) 2020/2151 der Kommission zur Festlegung von Vorschriften für harmonisierte Kennzeichnungsvorschriften für Einwegkunststoffprodukte. Amtsblatt der Europäischen Union.
- Europäische Kommission. (2021). Fragen und Antworten zur Einwegkunststoffrichtlinie. Pressematerial der Europäischen Kommission.
- Europäische Kommission. (2020). Ein neuer Aktionsplan für die Kreislaufwirtschaft – Für ein saubereres und wettbewerbsfähigeres Europa.
- Europäische Kommission. (2023). EU-Politikrahmen für biobasierte, biologisch abbaubare und kompostierbare Kunststoffe.
- Konföderation der europäischen Papierindustrien (CEPI). (2020). Recyclingfähigkeitsrichtlinien für papierbasierte Verpackungsprodukte.
- 4evergreen-Allianz. (2023). Circularity by Design – Leitfaden für faserbasierte Verpackungen.
- Europäische Umweltagentur. (2022). Kunststoffe, die Kreislaufwirtschaft und die Umwelt in Europa.
- Niederländische Regierung. (2024). Einwegkunststoffe: Regeln für Unternehmen.
- Europäisches Komitee für Normung (CEN). (2000). EN 13432: Anforderungen an Verpackungen, die durch Kompostierung und biologischen Abbau verwertbar sind.
- Internationale Organisation für Normung (ISO). (2018). ISO 17088: Spezifikationen für kompostierbare Kunststoffe.
Urheberrechtshinweis:
© 2026 Bioleader®. Wenn Sie diesen Inhalt reproduzieren oder darauf verweisen möchten, müssen Sie den Originallink angeben und die Quelle nennen. Jede unbefugte Vervielfältigung wird als Verletzung betrachtet.