

Запретила ли Европа бумажные стаканчики с покрытием из PLA? Какие есть альтернативы? (Исследовательский обзор Bioleader®)
Краткое резюме: Нет. Европа не запретила бумажные стаканчики с покрытием из PLA на уровне ЕС. Однако в соответствии с Директивой (ЕС) 2019/904 (Директива об одноразовом пластике) PLA юридически определяется как пластик. В результате стаканчики для напитков с покрытием из PLA регулируются так же, как обычные стаканчики с покрытием из PE, включая обязательную маркировку о содержании пластика в соответствии с Регламентом (ЕС) 2020/2151 и включение в национальные схемы расширенной ответственности производителей (EPR). Согласно опросу Bioleader® за 2024–2025 годы, охватившему более 30 европейских дистрибьюторов бумажных стаканчиков, рыночный спрос постепенно смещается от PLA из-за рисков, связанных с соблюдением требований, и проблем совместимости с системами переработки. Наиболее стабильные альтернативы, которые в настоящее время получают распространение: (1) бумажные стаканчики с водным барьерным покрытием, разработанные для улучшенной размокаемости, (2) конструкции стаканчиков с преобладанием волокна, пригодные для переработки и совместимые со сбором в потоке бумаги, и (3) многоразовые системы стаканчиков в регулируемых условиях потребления на месте.

1. Краткий обзор – Действительно ли Европа “запретила” бумажные стаканчики с покрытием из PLA?
Вопрос “Запретила ли Европа бумажные стаканчики с покрытием из PLA?” широко обсуждался на форумах по упаковке, в переговорах о закупках и в сетях поставщиков в течение последних двух лет. Короткий ответ: нет — не существует общеевропейского запрета, который убрал бы стаканчики с покрытием из PLA с рынка. Однако этот ответ сам по себе недостаточен и потенциально вводит в заблуждение без понимания регуляторного контекста, который изменил коммерческую среду, в которой действуют эти продукты.
В соответствии с Директивой (ЕС) 2019/904 — Директивой об одноразовом пластике (SUPD) — PLA (полимолочная кислота) юридически классифицируется как пластик. Директива определяет пластик как материал, состоящий из полимера, который может функционировать в качестве основного структурного компонента конечного продукта. Поскольку PLA является полимером, его биооснова не освобождает его от этого определения. В результате, бумажные стаканчики с покрытием из PLA юридически рассматриваются как продукты, содержащие пластик, в той же категории, что и традиционные стаканчики с полиэтиленовым (PE) покрытием.
Эта юридическая интерпретация имела далеко идущие последствия. Стаканчики с покрытием из PLA должны соответствовать тем же требованиям к маркировке, что и обычные стаканчики с пластиковым покрытием. Они подпадают под схемы расширенной ответственности производителей (EPR), реализуемые на уровне государств-членов. Они попадают в более широкую стратегию сокращения потребления, заложенную в рамках SUP. Другими словами, PLA больше не позиционируется как регуляторная альтернатива пластику; он регулируется как пластик.
Значение этого сдвига не символично. В период с 2015 по 2019 год PLA широко продвигался как переходный устойчивый материал. Он был возобновляемым, промышленно компостируемым и воспринимался как соответствующий целям циркулярной экономики. Однако после 2020 года регуляторный фокус сместился с замены материалов на системную эффективность — приоритет отдается сокращению, повторному использованию и высококачественной переработке, а не заявлениям о биоразлагаемости.
Таким образом, хотя стаканчики из PLA остаются законными, они больше не дают того преимущества в соблюдении требований, которое многие дистрибьюторы и экспортеры когда-то предполагали. Рынок не испытал запрета; он испытал устранение политического попутного ветра.

2. Методология исследования – Опрос дистрибьюторов Bioleader® на восьми рынках ЕС
Чтобы выйти за рамки анекдотических интерпретаций, Bioleader® провел структурированный опрос в период с Q4 2024 по Q3 2025 с участием 34 европейских дистрибьюторов бумажных стаканчиков, работающих в восьми государствах-членах ЕС. Участники включали оптовиков horeca, импортеров упаковки, посредников кофейных сетей и региональных поставщиков предприятий общественного питания. Совокупный годовой объем распределения, представленный в опросе, превысил примерно 500 миллионов стаканчиков для напитков.
Цель этого исследования заключалась не в измерении общественного мнения, а в выявлении изменений в поведении закупок на уровне дистрибьюторов — там, где регуляторная интерпретация напрямую влияет на решения о запасах.
Опрос был сосредоточен на пяти ключевых аспектах:
Осведомленность покупателей о классификации SUP как пластика
Частота вопросов, связанных с маркировкой
Чувствительность к стоимости EPR
Уровень внедрения альтернатив с водным покрытием
Трехлетние прогнозы спроса на PLA
Совокупные результаты показывают четкий направленный сдвиг.
Восемьдесят два процента дистрибьюторов сообщили, что покупатели теперь явно спрашивают, требуют ли стаканчики с покрытием из PLA маркировки SUP как пластика. Семьдесят шесть процентов указали, что стоимость EPR является повторяющейся темой переговоров. Пятьдесят восемь процентов подтвердили сокращение запасов PLA в пользу альтернативных барьерных технологий. Возможно, самое важное, что шестьдесят три процента респондентов ожидают, что доля рынка PLA в одноразовых стаканчиках для напитков будет постепенно снижаться в период с 2025 по 2027 год.
Один повторяющийся комментарий резюмировал общее настроение:
“PLA по-прежнему продаваем, но он больше не упрощает обсуждение соответствия требованиям”.”
Другой дистрибьютор, работающий в Западной Европе, заметил:
“Кофейные сети выбирают спецификации с меньшим риском, а не обязательно с меньшим выбросом углерода”.”
Это различие имеет решающее значение. Решения о закупках все чаще формулируются вокруг регуляторной стабильности и совместимости систем, а не нарративов о компостируемости.
Опрос не показал паники или внезапного отказа от PLA. Вместо этого он продемонстрировал медленное, но последовательное перебалансирование рисков в портфелях дистрибьюторов.
3. Юридическая интерпретация – Почему PLA классифицируется как пластик в соответствии с законодательством ЕС
Чтобы понять структурный сдвиг в рыночном восприятии, необходимо изучить правовую архитектуру, лежащую в основе Директивы SUP.
Директива (ЕС) 2019/904 определяет пластик без различия между ископаемыми, биооснованными, биоразлагаемыми или компостируемыми полимерами. Определяющим фактором является полимерная структура. PLA, как синтетический полимер, полученный из молочной кислоты, полностью подпадает под это определение.
В 2022 году Европейская комиссия опубликовала политическое сообщение, разъясняющее ее позицию в отношении биопластиков, биоразлагаемых и компостируемых пластиков. В документе прямо указано, что биопластики остаются пластиками с регуляторной точки зрения. Кроме того, в нем предупреждается о представлении биоразлагаемости как панацеи для окружающей среды без учета доступности инфраструктуры и путей окончания срока службы.
Это разъяснение фактически положило конец регуляторной неоднозначности, которая ранее благоприятствовала маркетингу PLA.
Эта классификация имеет три основных последствия:
Во-первых, стаканчики для напитков, содержащие покрытие из PLA, подпадают под гармонизированные требования к маркировке, установленные Исполнительным регламентом Комиссии (ЕС) 2020/2151. Наличие пластикового содержимого должно быть наглядно доведено до сведения потребителей.
Во-вторых, такие стаканчики подпадают под схемы EPR государств-членов, нацеленные на одноразовые пластиковые изделия. Производители и импортеры должны регистрироваться, сообщать объемы и вносить финансовый вклад в системы управления отходами.
В-третьих, стаканчики с покрытием из PLA подпадают под национальные меры по сокращению потребления, направленные на снижение зависимости от одноразовых изделий, содержащих пластик.
Важно отметить, что в законодательстве ЕС не существует специального пункта против PLA. Регуляторная среда просто не создает для него преференциального режима.
Именно эта нейтральность и изменила коммерческую динамику.
Там, где когда-то PLA рассматривался как фактор дифференциации в области устойчивого развития, теперь он считается функционально эквивалентным покрытию из PE с точки зрения регулирования. Разница между двумя материалами остается технической и основанной на жизненном цикле, но не регуляторной.
Этот сдвиг объясняет, почему многие европейские дистрибьюторы пересматривают долгосрочный состав своего портфеля — не потому, что PLA стал незаконным, а потому, что он больше не снижает сложность соблюдения требований.
4. Имплементация регулирования – обязательства по маркировке и реальная стоимость соблюдения требований
Регуляторная классификация PLA как пластика в соответствии с Директивой (ЕС) 2019/904 становится коммерчески значимой только при рассмотрении механизмов имплементации. Для поставщиков напитков в стаканчиках особенно актуальны два инструмента: гармонизированные требования к маркировке и системы расширенной ответственности производителя (EPR).
4.1 Гармонизированная маркировка содержания пластика
Имплементационный регламент Комиссии (ЕС) 2020/2151 устанавливает обязательную маркировку для некоторых видов одноразовых пластиковых изделий, включая стаканчики для напитков, содержащие пластик. Поскольку покрытие из PLA считается пластиком в соответствии с Директивой, бумажные стаканчики с покрытием из PLA попадают в сферу ее действия.
Требования к маркировке стандартизированы по всему ЕС:
Маркировка должна четко указывать, что изделие содержит пластик.
Размещение должно быть видимым и не скрытым под складками или конструкциями основания.
Установлены минимальные размеры и требования к контрастности.
Сообщение должно информировать потребителей о надлежащем способе утилизации.
С юридической точки зрения правило простое. Однако с коммерческой точки зрения его влияние более нюансировано.
Для владельцев брендов визуальное наличие предупреждения о содержании пластика на продукте, продаваемом как “компостируемые” или “на растительной основе”, создает трение в коммуникации. Несколько дистрибьюторов, участвовавших в Bioleader® опросе, сообщили, что розничные клиенты задавались вопросом, не подрывает ли такая маркировка позиционирование в области устойчивого развития. Хотя регулирование не запрещает заявления о компостируемости (при условии, что они точны и не вводят в заблуждение), оно вынуждает маркетинговые нарративы сосуществовать с обязательной маркировкой.
Этот сдвиг повлиял на дизайнерские решения. В некоторых случаях сети кофеен упростили дизайн стаканчиков, чтобы избежать конфликта между брендингом устойчивого развития и обязательной маркировкой. В других случаях компании инициировали внутренние проверки соответствия, чтобы полностью пересмотреть спецификации материалов.
Проблема не в том, что маркировка препятствует продаже. Скорее, она меняет воспринимаемую идентичность продукта.

4.2 Расширенная ответственность производителя (EPR) и финансовые риски
Механизмы EPR различаются в зависимости от государства-члена, но их структура обычно включает:
Регистрация производителя или импортера
Отчетность об объемах
Финансовые взносы на сбор отходов и управление мусором
Возможная модуляция в зависимости от перерабатываемости
Хотя стаканчики с покрытием из PLA не выделены в отдельную категорию с дополнительными штрафами, они включены в категории пластиковых изделий, подлежащих распределению затрат в рамках EPR.
Согласно отзывам дистрибьюторов:
76% указали, что покупатели теперь запрашивают разъяснения по поводу рисков EPR перед заключением контрактов на поставку.
41% сообщили, что в ходе переговоров о ценах упоминались будущие риски эскалации затрат, связанных с EPR.
29% отметили, что команды по устойчивому развитию в розничных сетях предпочитают материалы, которые в будущем могут претендовать на более низкую модуляцию сборов.
Даже если сегодня различия в сборах незначительны, регуляторная траектория имеет значение. Закупочные команды все чаще оценивают общую стоимость соблюдения требований в рамках многолетних контрактов, а не только текущую цену за единицу.
В этом контексте PLA больше не выполняет функцию “нейтрального по затратам улучшения устойчивости”. Он несет эквивалентные регуляторные обязательства по сравнению со стаканчиками с покрытием из PE.
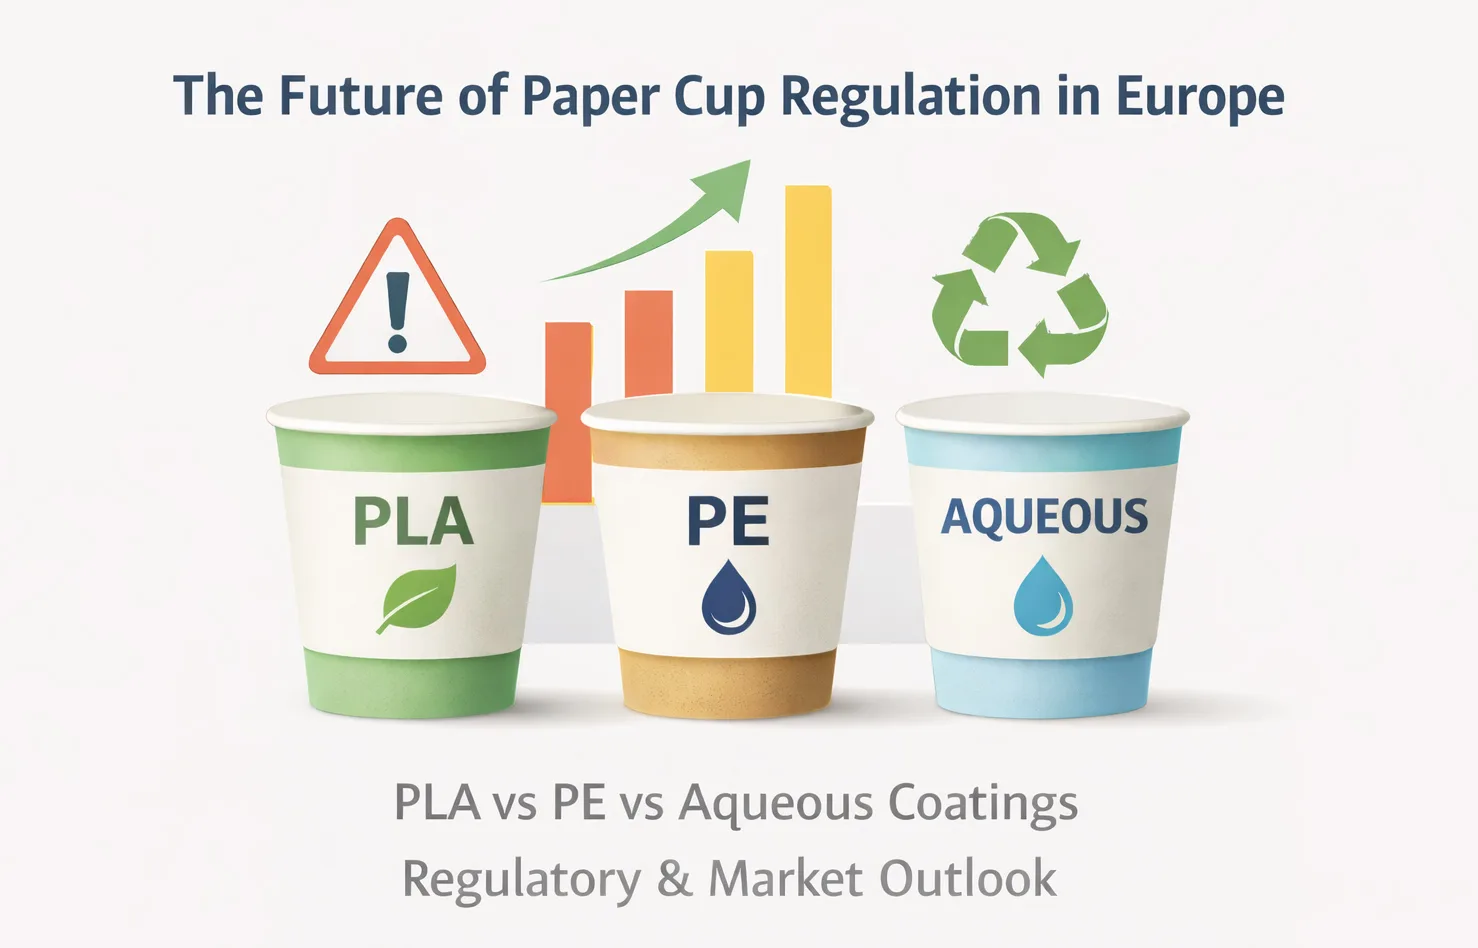
4.3 Матрица регуляторных рисков – сравнительная оценка соответствия требованиям
Чтобы контекстуализировать опасения дистрибьюторов, Bioleader® разработали внутреннюю модель оценки соответствия, сравнивающую стаканчики с покрытием PE, PLA и водным покрытием.
Сравнение регуляторных рисков
| Регуляторный фактор | Покрытие PE | PLA покрытие | Водный барьер* |
|---|---|---|---|
| Классифицируется как пластик в соответствии с SUPD | Да | Да | Зависит от рецептуры |
| Обязательная маркировка | Да | Да | Зависит от рынка |
| Включение в EPR | Да | Да | Вероятно, снижено в некоторых случаях |
| Трение в брендинге | Высокий | Умеренно | Ниже |
| Риск ужесточения политики | Высокий | Умеренно | Ниже |
| Долгосрочная стабильность соответствия | Слабый | Умеренно | Сильнее |
*Примечание: Классификация водных растворов зависит от состава полимера и национальной интерпретации.
Модель иллюстрирует ключевую реальность: PLA больше не снижает соответствие требованиям по сравнению с PE. Поэтому его преимущества должны быть обоснованы с точки зрения жизненного цикла или углеродного следа, а не нормативных требований.
5. Сигналы государств-членов – почему Нидерланды и Франция имеют значение
Хотя Директива SUP обеспечивает структуру на уровне ЕС, национальное внедрение определяет практические рыночные условия. Несколько государств-членов приняли более строгие интерпретации, которые влияют на тенденции закупок по всему региону.
5.1 Нидерланды – повторное использование как политический сигнал
Начиная с 2024 года, Нидерланды ввели меры, ограничивающие бесплатное предоставление одноразовых пластиковых стаканчиков для потребления на месте. Предприятия должны предлагать многоразовые альтернативы или применять строгие системы сбора.
Голландский подход не запрещает явно стаканчики с покрытием из PLA. Однако, поскольку PLA классифицируется как пластик, он подпадает под эти меры.
Ответы дистрибьюторов из Нидерландов показали:
38% сообщили об активном переходе к программам многоразовых стаканчиков.
52% ожидают значительного расширения инфраструктуры повторного использования к 2026 году.
44% отметили, что крупные корпоративные клиенты предпочитают многоразовые системы, чтобы полностью избежать маркировки пластика.
Нидерланды часто выступают в качестве регуляторного первопроходца в ЕС. Когда национальные правила ужесточаются, многонациональные сети часто гармонизируют спецификации на всех рынках, чтобы упростить цепочки поставок.
Таким образом, даже если соседние страны сохраняют менее строгий контроль, голландское внедрение влияет на более широкие региональные стратегии закупок.
5.2 Франция – регуляторная бдительность и борьба с гринвошингом
Франция заняла решительную позицию в отношении сокращения пластика и заявлений об устойчивости. Усиление контроля за соблюдением правил против гринвошинга повысило внимание к экологическим маркетинговым заявлениям, особенно касающимся компостируемости или биоразлагаемости.
Хотя стаканчики из PLA остаются законными, дистрибьюторы сообщают о повышенных требованиях к документации во французских тендерах. Покупатели запрашивают четкость сертификации и точное объяснение условий компостирования.
Эта тенденция указывает на то, что юридической допустимости недостаточно. Материалы должны выдерживать регуляторную проверку не только со стороны органов по обращению с отходами, но и со стороны агентств по защите прав потребителей.
5.3 Распространение политики на рынках
Крупные кофейные сети и многонациональные бренды общественного питания предпочитают гармонизацию спецификаций. Когда одно государство-член вводит более строгие требования, корпоративные отделы закупок часто пересматривают стандарты по всему ЕС.
Поэтому ускорение в государствах-членах не следует рассматривать как изолированные события. Они представляют собой индикаторы направления будущей регуляторной конвергенции.
6. Ограничения экологической системы – почему преимущество PLA уменьшилось
Эволюция политики не происходила в вакууме. Она отражает технические и инфраструктурные реалии, влияющие на управление конечным жизненным циклом.
6.1 Проблемы совместимости с переработкой волокна
Переработка бумажных стаканчиков включает размол волокна и отделение барьерных слоев. Пластиковые пленки, будь то PE или PLA, требуют специализированных процессов разделения.
Проблемы, часто упоминаемые в отраслевых исследованиях, включают:
Фрагментация пленки во время размола
Снижение выхода волокна
Повышенная сложность сортировки
Риски загрязнения в обычных потоках бумаги
Инициативы циркулярной экономики, сосредоточенные на упаковка на основе волокна все больше подчеркивают дизайн для переработки и моно-материальные подходы. С точки зрения системной эффективности, многослойные конструкции усложняют логистику переработки.
Результаты опроса дистрибьюторов показывают:
44% сообщили о вопросах совместимости с переработкой, появляющихся в тендерах клиентов.
31% отметили, что заводы выражают предпочтение конструкциям с доминированием волокна.
Это говорит о том, что совместимость с инфраструктурой переработки становится критерием закупок.
6.2 Зависимость от промышленного компостирования
Разложение PLA требует контролируемых условиях промышленного компостирования, обычно включающих устойчивые температуры между 55°C и 60°C.
Научные исследования подтверждают, что PLA не разлагается легко в условиях окружающей среды, морской среды или на свалках без промышленных параметров.
Экологическая выгода PLA поэтому зависит от:
Правильного сбора
Отдельных потоков компостируемых отходов
Наличия инфраструктуры
Соблюдения правил сортировки потребителями
Там, где эти условия отсутствуют, PLA ведет себя аналогично другим пластикам в средах захоронения.
Эта зависимость от инфраструктуры ослабила регуляторную аргументацию PLA. Политики все чаще оценивают материалы не только по теоретической разлагаемости, но и по реальной системной эффективности.
6.3 Системная эффективность против заявлений на уровне материала
Современная стратегия циркулярной экономики ЕС отдает приоритет системной совместимости. Вопрос, который теперь задают регуляторы:
Интегрируется ли этот продукт эффективно в существующие системы сбора, сортировки и переработки?
Если материал требует отдельной инфраструктуры, которая доступна не везде, его системная выгода ограничена.
PLA остается возобновляемый полимером с определенными характеристиками промышленного компостирования. Однако без гарантированных потоков компостирования его экологическая дифференциация становится условной, а не универсальной.
Эта системная оценка объясняет, почему политический импульс сместился в сторону систем повторного использования и перерабатываемых конструкций на основе волокна а не биопластик только замены материалов.
7. Рост популярности водных барьерных покрытий технология
Поскольку регуляторная нейтральность лишила PLA его политического преимущества, европейский рынок не отказался от одноразовых бумажных стаканчиков. Вместо этого он начал искать форматы, которые лучше соответствуют системам переработки волокна и снижают регуляторные риски. Именно здесь технологию водного барьерного покрытия — обычно называемое водным покрытием — набирает обороты.
7.1 Что такое водное барьерное покрытие?
Водные барьерные покрытия — это дисперсионные составы, наносимые непосредственно на картон для обеспечения влаго- и жиростойкости без использования обычного термопластичного пленочного слоя. В отличие от ламинированных пленок из PE или PLA, эти покрытия интегрированы в поверхность волокна, а не образуют отдельную пластиковую мембрану.
Техническая цель состоит в том, чтобы:
Сохранить характеристики перерабатываемости, подобные бумаге
Улучшить возможность вторичной переработки в бумажную массу
Минимизировать массовую долю полимера
Снизить сложность разделения многослойных материалов
С системной точки зрения, водные покрытия направлены на сохранение доминирования волокна в структуре материала.
7.2 Почему дистрибьюторы тестируют стаканчики с водным покрытием
Согласно Bioleader® результаты опроса:
71% дистрибьюторов в настоящее время тестируют стаканчики с водным покрытием.
44% начали ограниченные коммерческие поставки.
28% сообщают о положительных предварительных отзывах от партнеров по переработке.
Мотивация не является чисто экологическим брендингом. Это снижение рисков.
Дистрибьюторы все чаще рассматривают водное покрытие как:
Более низкий воспринимаемый регуляторный риск
Более соответствующее целям переработки бумажного потока
Менее вероятно вызывающее путаницу у потребителей в отношении маркировки пластика (в зависимости от состава и классификации)
7.3 Вопросы регуляторной классификации
Важно отметить, что не все водные покрытия автоматически освобождаются от классификации как пластик. Классификация зависит от состава полимера и его интерпретации в соответствии с национальным законодательством.
Поэтому экспортеры должны:
Проверять уровни содержания полимера
Оценивать, является ли покрытие структурным пластиковым компонентом
Подтверждать требования к маркировке на целевых рынках
Однако многие покупатели считают, что стаканчики с водным покрытием лучше соответствуют будущему направлению экономики замкнутого цикла в ЕС.
Преодоление разрыва в сертификации
Для обеспечения долгосрочной стабильности на рынке ЕС, Bioleader® рекомендует производителям обращаться за сторонней проверкой, помимо простых самодеклараций. Ключевые сертификаты, которые в настоящее время ценятся европейскими закупочными командами, включают:
Метод PTS (Papiertechnische Stiftung): Для проверки возможности вторичной переработки волокна в бумажную массу.
Протокол CEPI (Конфедерация европейской бумажной промышленности): Для обеспечения совместимости с существующими потоками переработки бумаги.
Соответствие BfR / FDA: Для обеспечения безопасности пищевых продуктов для применения с горячими напитками. Предоставление этих документов вместе с продуктом значительно ускоряет процесс “одобрения” в корпоративных закупках.
7.4 Эксплуатационные и технические компромиссы
Хотя водное покрытие улучшает интеграцию волокна, оно должно соответствовать эксплуатационным критериям:
Устойчивость к горячим напиткам (90–95°C)
Целостность шва
Штабелируемость
Совместимость с крышкой
Стабильность при хранении
Для достижения паритета эксплуатационных характеристик с PE/PLA требуется оптимизация рецептуры. Дистрибьюторы сообщают, что у первых поколений водных стаканчиков возникали проблемы с протечками или расслоением, но последние итерации демонстрируют повышенную надежность.
Таким образом, переход является технологическим, а не только регуляторным.
7.5 Сравнительный анализ: баланс между соблюдением нормативных требований и коммерческой жизнеспособностью

| Измерение сравнения | Традиционное покрытие PE | Покрытие PLA (текущий мейнстрим) | Водное покрытие (выбор Bioleader®) |
| Производственные затраты | Самые низкие | Самые высокие (премиальное сырье) | Конкурентоспособные (немного выше, чем у PE) |
| Затраты на соблюдение требований (EPR/налог) | Чрезвычайно высокие (подлежит налогам на пластик) | Высокий (обязательные сборы EPR) | Самые низкие (освобождено во многих регионах) |
| Требования к маркировке | Обязательный логотип “Черепаха” | Обязательно “Логотип ”Черепаха» | Без пластика (зависит от сертификации) |
| Возможность вторичной переработки | Плохая (трудно разделить) | Умеренная (требует промышленного компостирования) | Отличная (стандартная переработка бумаги) |
| Позиционирование бренда | Негативное (неэкологичное) | Позитивное (биооснованное) | Премиум (подтверждено отсутствие пластика) |
| Коммерческий потенциал | Быстро снижается | Стагнация (регуляторное узкое место) | Возможность высокого роста |
Хотя PLA когда-то провозглашался окончательным преемником PE, меняющиеся правила ЕС и бремя сборов расширенной ответственности производителя (EPR) подорвали его коммерческое преимущество. Как показано выше, стаканчики с водным (на водной основе) покрытием предлагают наиболее стратегический баланс. Они значительно снижают совокупную стоимость владения (TCO), обходя высокие налоги на пластик и требования к маркировке, одновременно повышая ценность бренда за счет подлинной проверки отсутствия пластика. Для дистрибьюторов переход на водное покрытие — это не просто экологический выбор; это шаг к долгосрочной финансовой стабильности.
8. Количественная матрица закупочных рисков – PE против PLA против водного покрытия
Чтобы перейти от качественного обсуждения к структурированному принятию решений, Bioleader® разработал взвешенную модель закупочных рисков, включающую регуляторные, операционные, экологические и репутационные аспекты.
8.1 Критерии оценки рисков
Следующие критерии оценивались по шкале риска от 1 до 5 (5 = наивысший риск):
Риск регуляторной классификации
Сложность обязательной маркировки
Финансовые риски, связанные с EPR
Совместимость с системой переработки
Зависимость от инфраструктуры
Риск восприятия бренда
Уязвимость к ужесточению политики
Долгосрочная стабильность (прогноз на 2026–2028 гг.)
8.2 Таблица взвешенной оценки рисков
| Критерии | PE | PLA | Водные |
|---|---|---|---|
| Регуляторный риск | 5 | 4 | 2 |
| Маркировочное трение | 5 | 4 | 2–3 |
| Воздействие EPR | 4 | 4 | 3 |
| Совместимость с переработкой | 2 | 2 | 4 |
| Зависимость от инфраструктуры | 1 | 4 | 2 |
| Риск восприятия бренда | 5 | 3 | 2 |
| Риск ужесточения политики | 5 | 3 | 2 |
| Стабильность долгосрочного прогноза | 2 | 3 | 4 |
Общий взвешенный балл (ниже = стабильнее)
PE: 29
PLA: 27
Водные: 20–22 (диапазон в зависимости от классификации состава)
Эта матрица показывает, что стаканы с водным покрытием в настоящее время представляют наименьший совокупный закупочный риск для многих дистрибьюторов, при условии подтверждения нормативной классификации.
PLA занимает переходную среднюю позицию: менее подвержен влиянию, чем PE в восприятии бренда, но в равной степени регулируется.
8.3 Интерпретация для экспортеров
Ключевой вывод не в том, что PLA “плохой”. Скорее:
PLA больше не дает конкурентного преимущества.
Когда закупочные команды оценивают контракты на 3-year, стабильность с учетом рисков становится важнее, чем краткосрочная маркетинговая ценность устойчивого развития.
9. Рыночный прогноз на 2026–2028 гг. – модель структурного перехода
Основываясь на прогнозах опросов дистрибьюторов и анализе регуляторной траектории, Bioleader® прогнозирует постепенное, но устойчивое перераспределение рыночных долей между форматами стаканов.
9.1 Текущее распределение рынка (оценка 2024-2025)
| Покрытие | Оценка доли ЕС |
|---|---|
| Стаканы с покрытием PE | 48% |
| Стаканчики с покрытием из PLA | 22% |
| Стаканы с водным покрытием | 18% |
| Системы многоразового использования | 12% |
PE остается доминирующим благодаря унаследованным цепочкам поставок и структуре затрат.
PLA занимает значительную долю, но демонстрирует стагнацию.
Водные форматы появляются.
9.2 Прогнозируемая тенденция (прогноз на 2027 год)
| Покрытие | Оценка доли ЕС на 2027 год |
|---|---|
| Стаканы с покрытием PE | 32% |
| Стаканчики с покрытием из PLA | 10–12% |
| Стаканы с водным покрытием | 34–36% |
| Системы многоразового использования | 18–20% |
Модель предполагает:
Продолжение правоприменения маркировки SUP
Постепенное давление на стоимость EPR
Инкрементальное расширение мандатов на повторное использование
Техническое созревание водных покрытий
9.3 Структурные драйверы сдвига
Три макрофактора объясняют прогнозируемый сдвиг:
Предпочтение политической стабильности
Покупатели предпочитают материалы, которые с меньшей вероятностью столкнутся с будущими ограничениями.Системная интеграция
Конструкции, совместимые с волокном, соответствуют приоритетам ЕС в области переработки.Корпоративное соответствие ESG
Транснациональные компании все чаще публикуют обязательства по сокращению использования пластика.
PLA, вероятно, останется жизнеспособным в:
Системах мероприятий с замкнутым циклом
Регионах с промышленной компостной инфраструктурой
Нишевых брендовых применениях
Однако он не вернет себе прежнюю позицию “устойчивой альтернативы по умолчанию”.
10. Часто задаваемые вопросы – разъяснение наиболее распространенных заблуждений
В следующем разделе рассматриваются повторяющиеся вопросы, выявленные в ходе интервью с дистрибьюторами, консультаций по закупкам и экспортных запросов. Этот раздел структурирован так, чтобы служить стабильным справочным материалом для долгосрочного цитирования.
- Запретил ли Европейский союз бумажные стаканчики с покрытием из PLA?
Нет. В ЕС нет запрета на бумажные стаканчики с покрытием из PLA. Однако согласно Директиве (ЕС) 2019/904, PLA юридически определяется как пластик. Поэтому стаканчики с покрытием из PLA регулируются как продукты, содержащие пластик, и должны соответствовать требованиям маркировки и расширенной ответственности производителя.
- Почему бумажные стаканчики с покрытием из PLA должны иметь знак маркировки пластика?
Поскольку PLA классифицируется как пластик по законодательству ЕС, напиточные стаканчики, содержащие PLA, должны иметь гармонизированную маркировку о содержании пластика в соответствии с Имплементационным регламентом Комиссии (ЕС) 2020/2151. Маркировка информирует потребителей о том, что продукт содержит пластик и должен утилизироваться надлежащим образом.
- Являются ли бумажные стаканчики из PLA компостируемыми?
Бумажные стаканчики из PLA компостируются в промышленных условиях при контролируемых параметрах, обычно требующих устойчивых температур между 55°C и 60°C. Они не разлагаются надежно в морской среде, в условиях свалок или в стандартных домашних компостных системах без промышленной инфраструктуры компостирования.
- Считается ли водное покрытие пластиком по правилам ЕС?
Классификация зависит от состава полимера и структурного вклада покрытия. Некоторые водные покрытия содержат минимальное количество полимера, интегрированного в волокнистые структуры, и могут не подпадать под те же требования маркировки, что и пленочные пластиковые покрытия. Экспортеры должны проверять соответствие для каждой рецептуры и целевого рынка.
- Какой вариант напиточного стаканчика имеет наименьший регуляторный риск в Европе?
Многоразовые стаканчики несут наименьший регуляторный риск для мест потребления на месте. Для одноразового применения конструкции с преобладанием волокна, пригодные для вторичной переработки, и хорошо спроектированные стаканчики с водным барьером обычно считаются менее рискованными с точки зрения регулирования по сравнению со стаканчиками с покрытием из PLA или PE, в зависимости от местной классификации и инфраструктуры.
11. Рамки действий для экспортеров и производителей

Для производителей, ориентированных на рынки ЕС в период с 2025 по 2028 год, регуляторная стабильность должна стать частью продуктовой стратегии.
Ниже представлена структурированная система действий, основанная на анализе мнений дистрибьюторов и регуляторном анализе.
11.1 Шаг 1 – Признайте юридическую реальность
PLA является пластиком по законодательству ЕС.
Соответствие должно быть разработано соответствующим образом.
Не предполагайте, что компостируемость снимает обязательства по маркировке.
11.2 Шаг 2 – Проведите проверку классификации
Для каждой рецептуры покрытия:
Подтвердите процентное содержание полимера.
Проверьте структурный вклад.
Проверьте требования к маркировке в стране назначения.
Избегайте общих заявлений, таких как “без пластика”, без документального подтверждения.
11.3 Шаг 3 – Интегрируйте моделирование затрат на EPR
При котировании для покупателей из ЕС:
Включите обсуждение воздействия EPR.
Предоставьте ясность в отношении обязанностей по отчетности.
Продемонстрируйте осведомленность о структурах соответствия.
Покупатели все больше ценят регуляторную грамотность поставщиков.
11.4 Шаг 4 – Разработайте параллельный продуктовый портфель
Успешные экспортеры теперь поддерживают:
Линейку PLA (для клиентов, ориентированных на компостирование)
Линейку с водным покрытием (для соответствия переработке волокна)
Стандартный PE (для рынков, ориентированных на стоимость)
Интеграцию аксессуаров, совместимых с многоразовым использованием
Гибкость портфеля снижает регуляторную уязвимость.
11.5 Шаг 5 – Усильте документацию
Подготовьте:
Документацию по безопасности материалов
Отчеты об испытаниях на пригодность к вторичной переработке
Сертификаты компостируемости (где применимо)
Файлы графического оформления для маркировки
Декларации PFAS там, где это требуется
Европейские закупки все чаще требуют спецификаций, подтвержденных документально.
11.6 Шаг 6 – Отслеживайте изменения в государствах-членах
Ужесточение регулирования обычно начинается на уровне государств-членов.
Экспортерам следует отслеживать:
расширение повторного использования в Нидерландах
французское правоприменение против гринвошинга
требования скандинавских стран к экономике замкнутого цикла
обновления немецкого законодательства об упаковке
Политические сигналы редко отменяются; они расширяются.
12. Стратегический прогноз на 2026–2028 гг. – структурное направление рынка стаканов для напитков в ЕС
Эволюция европейского регулирования бумажных стаканчиков отражает более широкие приоритеты экономики замкнутого цикла.
Три макротренда определят следующий этап.
12.1 Расширение повторного использования в контролируемых средах
Потребление на месте в:
корпоративных кампусах
университетах
государственных учреждениях
местах проведения мероприятий
будет все чаще отдавать предпочтение многоразовым системам.
Одноразовые форматы останутся в основном в контексте еды на вынос.
12.2 Доминирование волокна в дизайне одноразовой продукции
Там, где одноразовая упаковка остается необходимой, предпочтение будет отдаваться конструкциям с преобладанием волокна.
Принципы дизайна включают:
снижение массы полимера
улучшенную размокаемость
упрощенную сортировку
совместимость с бумажными потоками
Технология водных барьеров в настоящее время наилучшим образом соответствует этим принципам.
12.3 Стабильность соответствия требованиям как конкурентное преимущество
Закупочные команды все чаще спрашивают:
"Будет ли эта спецификация соответствовать требованиям в течение следующих пяти лет?»
Материалы, обеспечивающие предсказуемость регулирования, будут превосходить те, которые зависят от благоприятной интерпретации.
Будущая роль PLA , вероятно, стабилизируется как нишевый материал, обслуживающий:
системы с подтвержденным промышленным компостированием
замкнутые циклы на мероприятиях
конкретные стратегии брендинга устойчивого развития
Вряд ли он снова станет доминирующей альтернативой по умолчанию.
Итоговое заключение – долгосрочный ответ
Европа не запретила бумажные стаканчики с покрытием из PLA.
Но она переопределила их нормативный контекст.
Согласно Директиве (ЕС) 2019/904:
PLA является пластиком.
Маркировка обязательна.
EPR применяется.
Политика сокращения потребления влияет на закупки.
Устранение предпочтительного восприятия изменило поведение дистрибьюторов.
Согласно опросу Bioleader® среди более чем 30 европейских дистрибьюторов:
Ожидается, что спрос на PLA постепенно снизится.
Альтернативы с водным покрытием набирают популярность.
Многоразовые системы расширяются в регулируемых средах.
Риск несоответствия требованиям теперь является основным фактором при покупке.
Европейский рынок стаканов для напитков переходит от логики замены материалов к логике совместимости систем.
Для экспортеров стратегический императив очевиден:
Регуляторная грамотность, диверсификация портфеля и инженерия, ориентированная на волокно, определят долгосрочную конкурентоспособность.
Заключительная мысль: Навигация по регуляторному переходу в Европе
Стратегическое понимание: Отход Европы от позиционирования PLA как предпочтительной альтернативы не означает экологического отступления — это отражает регуляторное созревание в рамках циркулярной экономики ЕС. Для экспортеров и дистрибьюторов устойчивость больше не определяется только заменой материалов, а стабильностью соответствия требованиям, совместимостью с системами переработки и долгосрочной регуляторной устойчивостью.
Как специалист по барьерным технологиям, Bioleader® (Сямэнь Bioleader Environmental Technology Co., Ltd.) поддерживает партнеров в оценке портфелей PLA, переходе на водные барьерные форматы и согласовании спецификаций продукции с развивающейся политикой ЕС. Мы предоставляем техническую валидацию и альтернативы “без пластика”, необходимые для того, чтобы ваша цепочка поставок оставалась как соответствующей требованиям, так и конкурентоспособной.
Ссылки
- Европейский парламент и Совет Европейского союза. (2019). Директива (ЕС) 2019/904 о снижении воздействия некоторых пластиковых изделий на окружающую среду (Директива об одноразовых пластиковых изделиях). Официальный журнал Европейского союза.
- Европейская комиссия. (2020). Имплементационный регламент Комиссии (ЕС) 2020/2151, устанавливающий правила гармонизированных требований к маркировке одноразовых пластиковых изделий. Официальный журнал Европейского союза.
- Европейская комиссия. (2021). Вопросы и ответы о Директиве об одноразовых пластиковых изделиях. Документация пресс-релизов Европейской комиссии.
- Европейская комиссия. (2020). Новый план действий по циркулярной экономике – Для более чистой и конкурентоспособной Европы.
- Европейская комиссия. (2023). Политическая основа ЕС по биологическим, биоразлагаемым и компостируемым пластикам.
- Конфедерация европейской бумажной промышленности (CEPI). (2020). Руководство по перерабатываемости бумажной упаковки.
- Альянс 4evergreen. (2023). Руководство по дизайну для циркулярности волокнистой упаковки.
- Европейское агентство по окружающей среде. (2022). Пластик, циркулярная экономика и окружающая среда Европы.
- Правительство Нидерландов. (2024). Одноразовые пластиковые изделия: Правила для бизнеса.
- Европейский комитет по стандартизации (CEN). (2000). EN 13432: Требования к упаковке, пригодной для компостирования и биоразложения.
- Международная организация по стандартизации (ISO). (2018). ISO 17088: Спецификации для компостируемых пластиков.
Уведомление об авторских правах:
© 2026 Bioleader®. Если вы хотите воспроизвести или сослаться на этот контент, вы должны указать оригинальную ссылку и указать источник. Любое несанкционированное копирование будет считаться нарушением.