

はじめに:世界的な「ペーパー化」の波
この 2025年のペーパー化包装トレンド は、小売業者やフードサービスブランドがプラスチックから紙への切り替えを加速する中、世界の包装業界でバズワードとなっています。小売業者、フードサービスブランド、Eコマース大手は、規制圧力、消費者の期待、持続可能性への取り組みを理由に、プラスチックから紙への切り替えを加速しています。欧州の 包装・包装廃棄物規則(PPWR) から中国の グリーン包装義務化 、そして米国の複数の州レベルの使い捨てプラスチック禁止令まで、政府はプラスチックをかつてないほど厳しく監視しています。.
しかし、本当の疑問は残ります: 紙包装は本当にプラスチックを代替できるのか? それともプラスチックは並行して進化し、リサイクル革新とバイオベースの代替品を通じて新たな関連性を見出しているのでしょうか?
この記事では、ペーパー化の推進要因、その利点と限界、プラスチックの対抗策、ハイブリッドソリューション、実際のケーススタディ、ブランド向けの戦略的ガイダンスを探ります。議論は、プラスチックが今後10年間でその地位を維持できるかどうかについての明確な見通しで締めくくられます。.
1. 市場背景と世界の動向
紙とプラスチックの規模
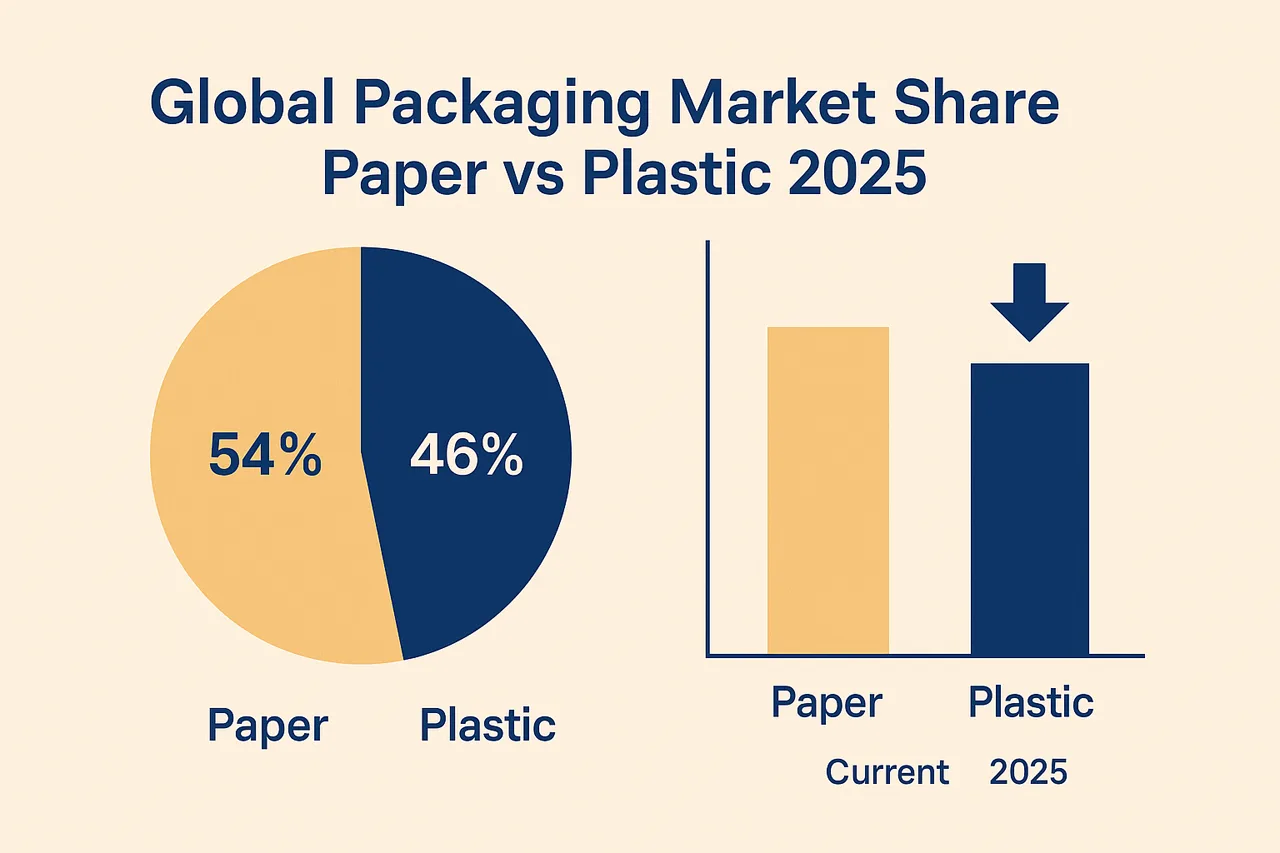
Smithersの’ 紙 vs プラスチック包装の未来 2030年まで, によると、世界の 紙・板紙包装市場は2030年までにUSD 620億ドルを超えると予測されています, 、年平均成長率(CAGR)は 4.5%. 。対照的に、プラスチック包装の成長は鈍化し、 2.8%%のCAGR, になると予想され、紙の勢いが加速していることを示しています。.
消費者の嗜好:変化する認識
マッキンゼーの2025年調査で明らかになったこと:
消費者の68% が紙・板紙包装をプラスチックよりも持続可能だと認識しています。.
Eコマース買い物客の52% は、コストがわずかに高くても、紙包装で荷物を受け取ることを好みます。.
これは、環境意識だけでなく、 感情的なブランド力も反映しています:紙は “「自然、安全、リサイクル可能」”, を伝え、プラスチックはますます “「汚染、時代遅れ」” という汚名を着せられています。.
2025年のペーパー化包装トレンドは、消費者の需要と新たな規制によって、世界の包装を再形成しています。.
規制が主要な推進力
EU PPWR:2030年までに、, 包装の65%がリサイクル可能でなければならず, 、多層プラスチックには厳しい制限が課されます。.
中国:2025年から、Eコマースプラットフォームはリサイクル可能または生分解性の紙包装に関する義務的な目標を達成する必要があります。.
米国:カリフォルニア州やニューヨーク州などの州は使い捨てプラスチックを段階的に廃止しており、フードデリバリーサービスを 紙ボウル, 、紙カップ、そして バガス容器.
まとめ: ペーパー化トレンドは任意ではありません。それは 法制化 されつつあり、政府と消費者の需要の両方によって加速されています。.
2. ペーパー化が進む理由
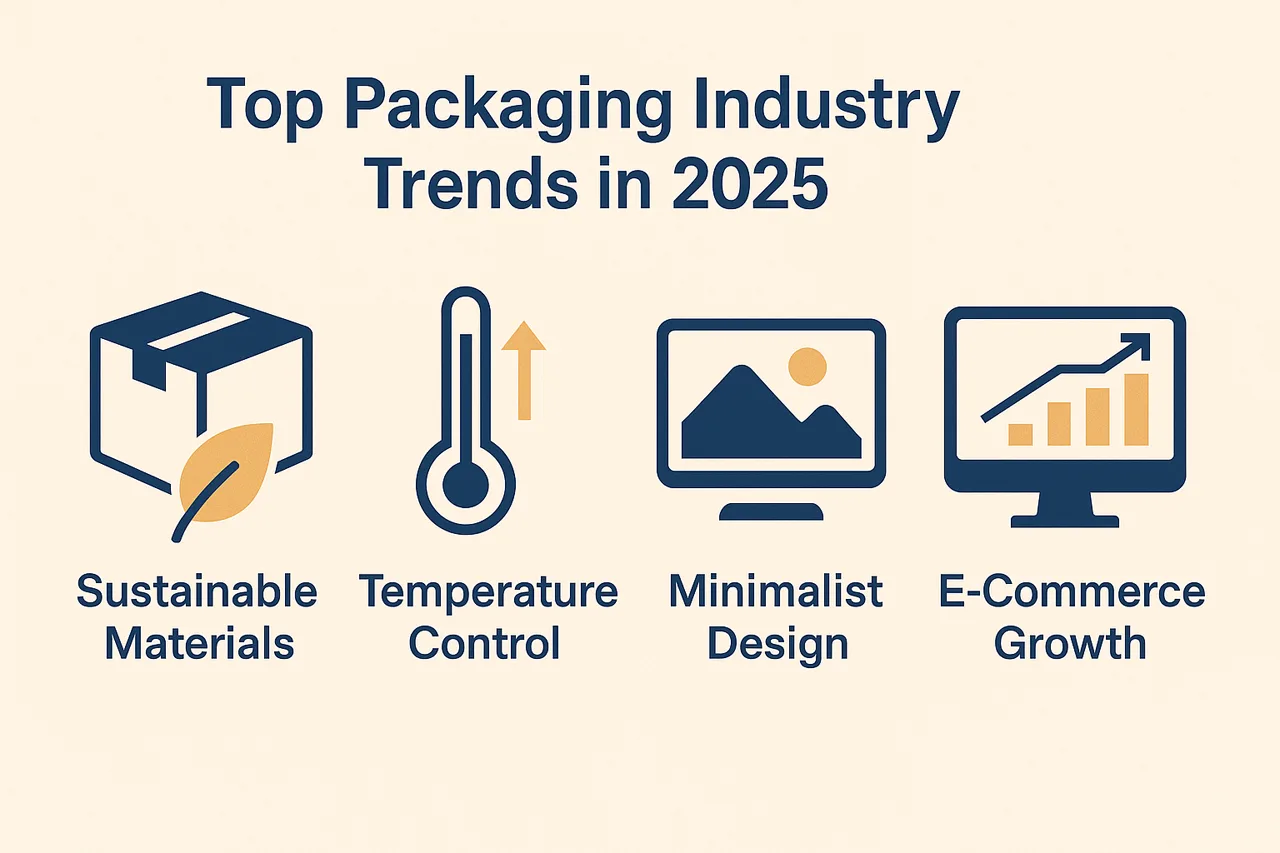
本質的に再生可能で循環型
紙包装は主に再生可能な資源(木材パルプ、竹パルプ、または サトウキビバガス. などの農業残渣)に由来しています。化石由来のプラスチックとは異なり、これらの繊維は再成長し、自然のサイクルに再統合できます。.
リサイクルも紙に有利に働きます。世界的に、板紙のリサイクル率は 72%, に達していますが、プラスチックのリサイクル率はわずか 14–18%. このインフラ面での優位性により、紙包装は循環経済システムにおいて先行することができます。.
強い環境への好意的認識
紙は長い間「グリーンハロー効果」の恩恵を受けてきました。消費者は紙を環境に優しく、生分解性があり、安全であると認識しています。マーケティング調査によると、紙包装は ブランド好感度スコアを最大20%向上させる ことができます(プラスチック製と比較した場合)。.
生分解性の利点
ほとんどの紙包装は自然条件下で数ヶ月以内に分解されますが、従来のプラスチックは数世紀にわたって残留します。堆肥化可能なコーティング紙ソリューションは現在、国際的な認証基準を満たしています(EN13432、ASTM D6400)。これにより、環境への優位性がさらに高まります。.
技術革新
コーティングと繊維工学の進歩により、紙はかつて不可能と考えられていた性能レベルに到達できるようになりました:
PLAまたはCPLAコーティングにより、耐水性と耐油性を実現します。.
バリア紙板は現在、保存期間を延長できます。.
成形パルプ(バガスパルプ) は、軽量プラスチックに匹敵する耐久性を提供します。 .
と組み合わせました。 紙包装はもはや単なる「茶色い箱」ではありません。それは 機能的で市場に対応した代替品 として、より多くのカテゴリーで普及しつつあります。.
3. 紙包装の課題と限界
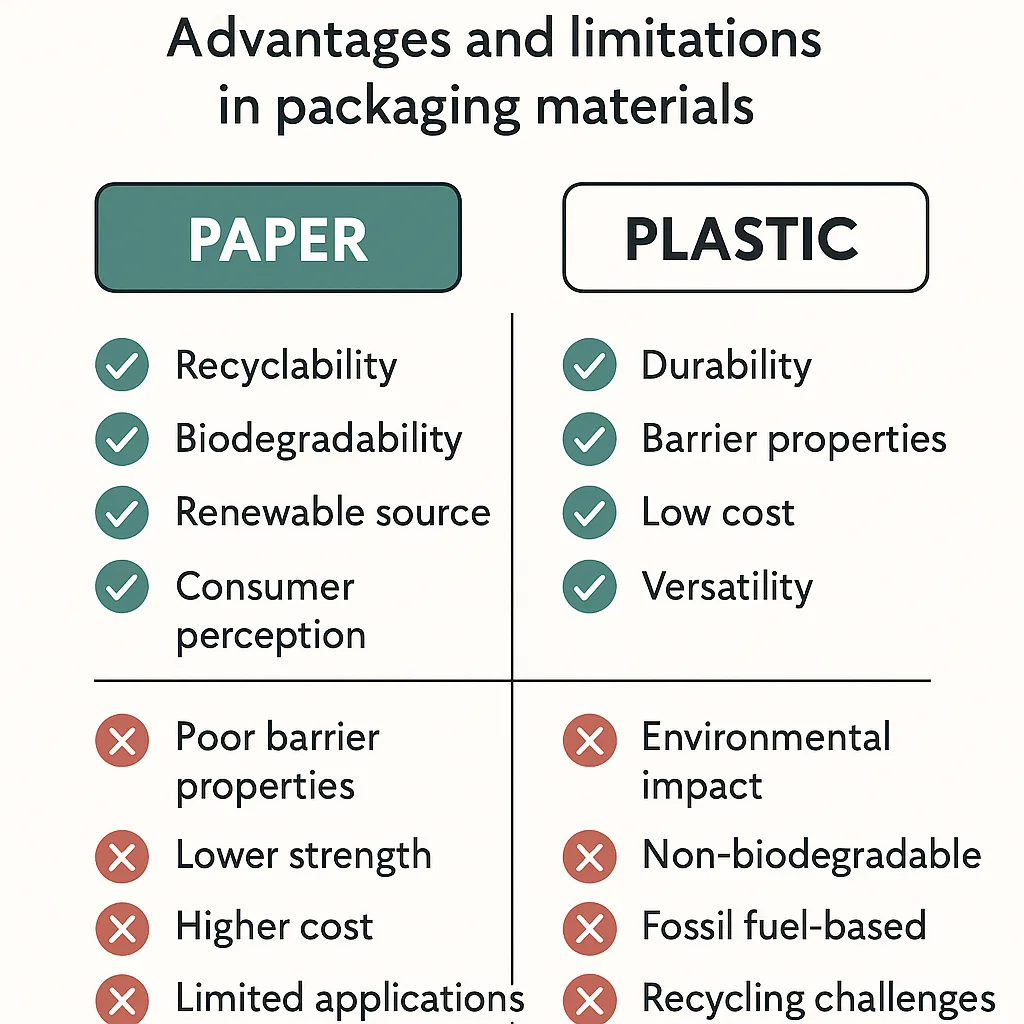
バリア特性は依然として劣る
紙のアキレス腱は、その自然な多孔性です。コーティングなしでは、水、油、湿気に対して耐性がありません。ラミネート加工やバリアフィルムは性能を向上させますが、多くの場合 リサイクル性を複雑にします.
構造的および強度の問題
紙は、重量物や長期保存が必要な用途では苦戦します。例えば、冷蔵・冷凍食品にはより強度の高い材料が必要です。紙トレイは、補強されていない場合、結露で潰れる可能性があります。.
コスト競争力
繊維コストの低下にもかかわらず、紙包装は依然として プラスチック同等品より15~20%高価 です(大量生産時)。パルプ価格の上昇とエネルギー集約型の板紙生産が、さらに圧力を加えています。.
複合材料のリサイクル課題
純粋な板紙はリサイクル性が高い一方で、, 複合紙(例:牛乳パック、, テイクアウト用スープボウル) 多くの場合、PEまたはアルミニウムのライニングが含まれており、リサイクル率を大幅に低下させます。.
まとめ: ペーパー化は強いトレンドですが、重大な技術的・経済的障壁がないわけではありません。.
4. プラスチックの反撃
プラスチックの永続的な利点
プラスチックは特定の指標において依然として比類のないものです:
軽量でありながら強度がある:物流コストを削減します。.
優れたバリア特性:長い保存期間、酸素や湿気からの保護に不可欠です。.
拡張性が高く低コスト:生産インフラは成熟し、最適化されています。.
プラスチックの進化:悪役から挑戦者へ
プラスチックは2つの方向に進化しています:
リサイクル可能なモノマテリアル (例:リサイクルを簡素化するモノPEフィルム)。.
バイオベースプラスチック 例えば、PLA、PHA、デンプン由来のポリマーなど。.
生分解性プラスチック EN13432またはASTM D6400の認証を受けており、現在主流市場に参入しています。.
洞察: プラスチックは消え去ることはない。それは 自らを再発明し 持続可能性を重視する世界で関連性を保ち続けている。.
5. ハイブリッドソリューション:紙とプラスチックのバランス
未来は白黒はっきりしているわけではない。ハイブリッドシステムが登場している:
紙の本体+堆肥化可能なライニング:例として、, PLAで裏打ちされた紙製ボウル.
PP蓋付き紙カップ:リサイクルストリームに最適化。.
軽量化+素材の簡素化:性能を犠牲にすることなく、包装層を20〜30%削減。.
このような設計は、 消費者の認識、性能、リサイクル可能性, のバランスを取り、ブランドにとって現実的な移行戦略を提供する。.
6. ケーススタディ
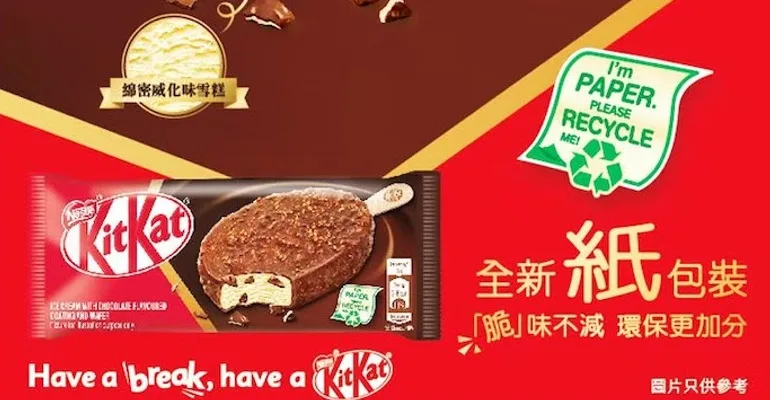
ネスレのキットカット紙包装
2024年、ネスレは一部市場で紙包装のキットカットバーを発売した。新しい包装には、消費者エンゲージメントを高める遊び心のある折り紙の説明書が含まれていた。結果: ブランド承認率+17%, 、紙が環境認証とユーザーエクスペリエンスの両方を向上させることが証明された。.
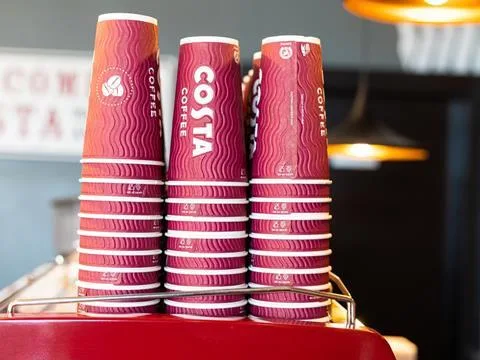
コスタコーヒーのリサイクル可能な紙カップ
コスタは紙カップを最適化された繊維構造で再設計し、リサイクル成功率を 80%. に引き上げた。これは、紙の性能がフードサービス分野で拡張可能であることを示している。.
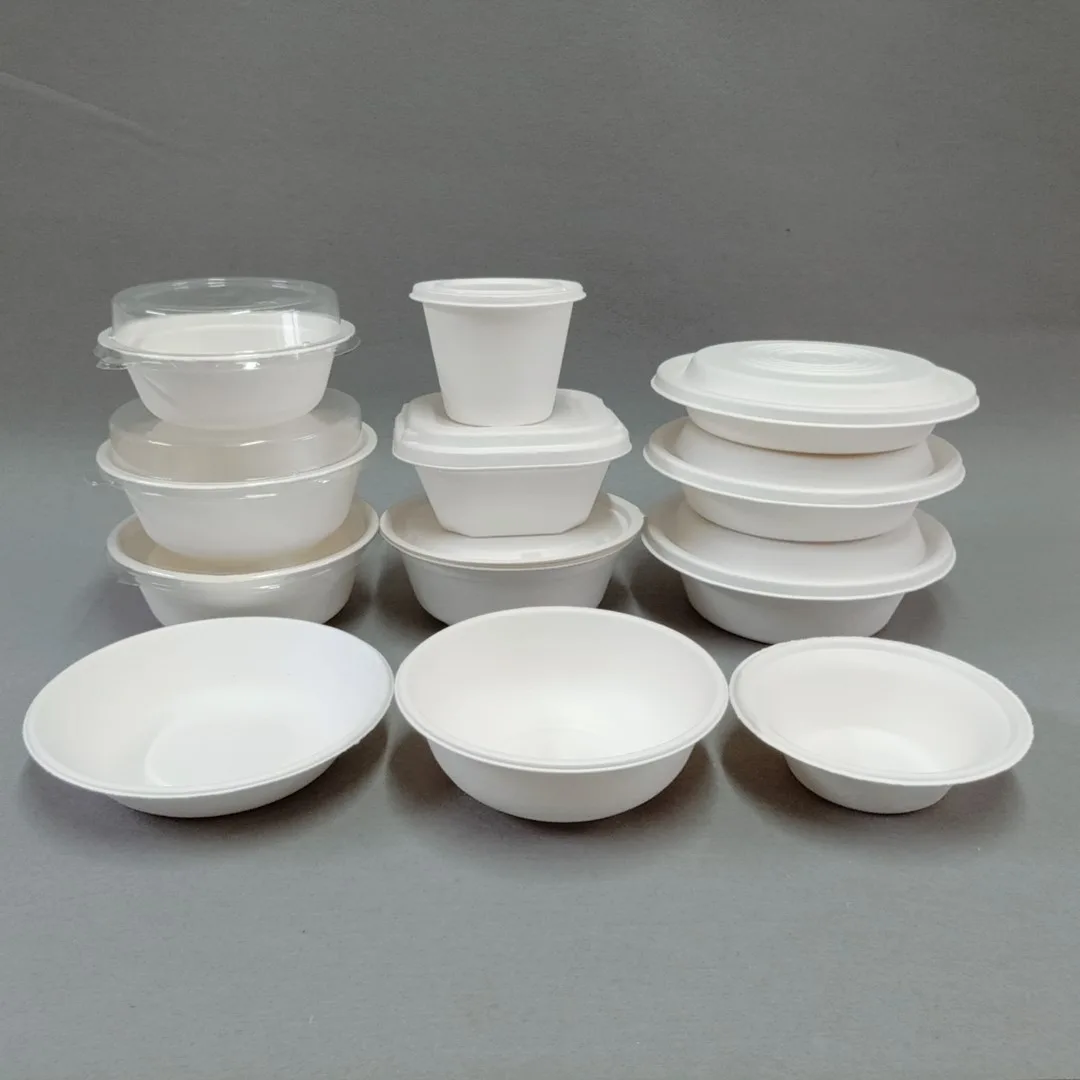
Bioleader® 堆肥化可能な紙製ボウル
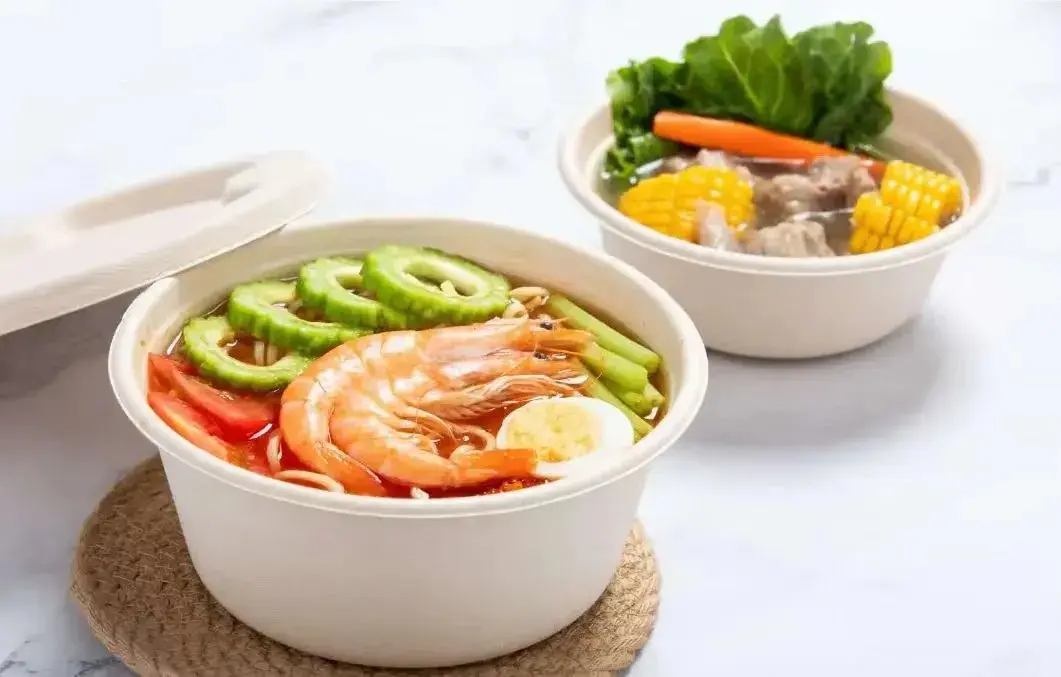
Bioleader®は、 サトウキビバガスボウル, クラフト紙製サラダボウル, とPLAで裏打ちされたカップ, を専門とする中国のメーカーで、欧州および北米市場に拡大している。そのPFASフリーの紙製ボウルは、 FDAおよびLFGB食品接触基準, に準拠し、OEM/ODMカスタム印刷を提供している。今後の禁止措置に準拠しようとするグローバルな食品チェーンにとって、Bioleaderは ターンキーソリューションを提供する。.
 | 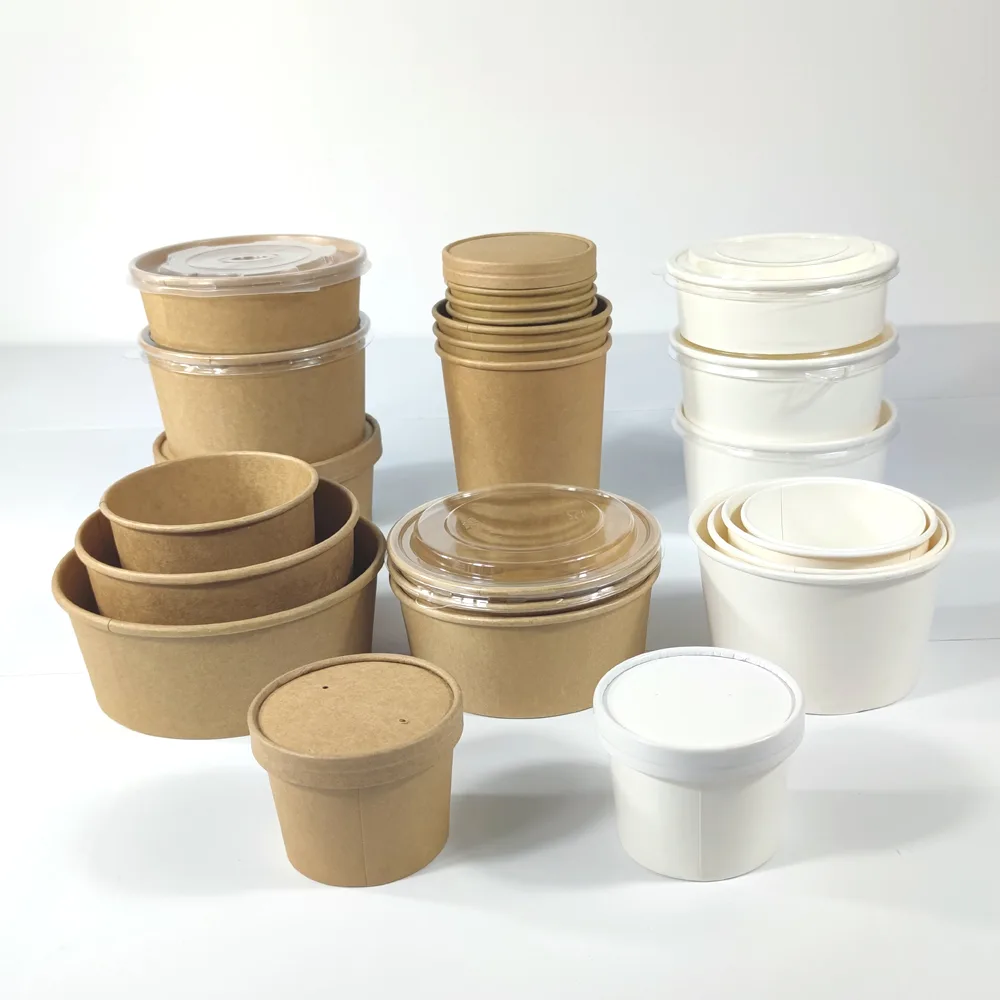 |
まとめ: ペーパー化は、 科学、認証、消費者エンゲージメント. に支えられて成功する。Bioleaderの事例は、メーカーが規制と実用的なB2Bソリューションを橋渡しできることを示している。.
7. 企業向け戦略的推奨事項
用途のセグメント化:
低リスクで賞味期限の短い商品(サラダ、ベーカリー、テイクアウト)には紙を使用する。高バリアまたは冷凍商品には高性能プラスチックを使用する。.規制の追跡:
PPWR(EU)、中国のグリーン包装規則、米国の州レベルの禁止措置に常に適合する。不適合は市場喪失のリスクをもたらす。.材料研究開発への投資:
モールドパルプ、バリア紙、バイオコーティングを探求する。Bioleader®のようなサプライヤーと提携し、将来を見据えたソリューションを共同開発する。.消費者とのコミュニケーション:
包装はブランディングの一部である。信頼を築くために、「堆肥化可能」「プラスチックフリー」「紙ベース」をメッセージで強調する。.
8. 展望:2030年以降
将来の可能性が高いのは 二本立て:
紙は フードサービス、テイクアウト、電子商取引 パッケージ。.
で支配的になるだろう 専門的な高性能ニッチ市場, ただし、リサイクル可能またはバイオベースのバージョンに進化した場合に限ります。.
2030年までに、2025年のペーパー化包装トレンドは、紙がプラスチックを認識と採用の面で上回った転換点として記憶されるでしょう。最も競争力のある企業は、紙を選ぶ企業ではなく、 または プラスチックを選ぶ企業でもなく、 素材の柔軟性とシステム全体の循環性を習得する企業です。.
よくある質問
Q1: 紙包装は常にプラスチックより優れていますか?
常にそうとは限りません。紙は認識、リサイクル性、生分解性に優れていますが、バリア性能とコストの面ではプラスチックに劣ります。.
Q2: 2025年で最も一般的な紙包装製品は何ですか?
紙製サラダボウル、クラフト紙袋、テイクアウト用クラムシェルボックス、モールドパルプトレイ、コーティング紙カップが最も急速に成長しているカテゴリーです (リンク:Bioleader バガス・クラムシェル容器カテゴリー).
Q3: 紙製ボウルは熱いスープを安全に保持できますか?
はい、特にPLAまたはCPLAコーティングで裏打ちされている場合は可能です。Bioleaderの堆肥化可能な紙製スープボウルは、漏れなく熱い液体を保持できるようテストされています。.
Q4: プラスチックは包装業界から消えるのでしょうか?
いいえ。プラスチックはリサイクルとバイオベースの代替品を通じて適応していくでしょう。その役割は縮小しますが、消えることはありません。.
Q5: 企業はどのように紙包装に移行すべきですか?
紙が明確な利点を提供するカテゴリーから始め、サプライチェーンの物流をテストし、認証されたサプライヤーと協力し、徐々に対象範囲を拡大してください。.
参考文献
Smithers (2023). 紙 vs プラスチック包装の未来 2030年まで
https://www.smithers.com/services/market-reports/packaging/the-future-of-paper-vs-plastic-packaging-to-2030McKinsey & Company (2025). 2025年、米国の消費者は持続可能な包装を気にしていますか?
https://www.mckinsey.com/industries/paper-forest-products-and-packaging/our-insights/do-us-consumers-care-about-sustainable-packaging欧州委員会 (2024). 包装・包装廃棄物規則(PPWR)
https://environment.ec.europa.eu/topics/waste-and-recycling/packaging-waste_enTwo Sides (2025). トレンドトラッカー2025:包装に関する世界の消費者選好
https://twosides.info/packaging-trends-2025-consumer-preferencesEllen MacArthur Foundation (2023). 新プラスチック経済:行動の触発
https://ellenmacarthurfoundation.org/the-new-plastics-economy-catalysing-actionStatista(2024年)。. 世界の紙および板紙包装市場価値 2019年~2030年
https://www.statista.com/statistics/1285202/paper-and-paperboard-packaging-market-size-worldwide国連環境計画(2023年)。. 「蛇口を閉める:世界がプラスチック汚染を終わらせ、循環型経済を実現する方法」
https://www.unep.org/resources/turning-tap-how-world-can-end-plastic-pollution-and-create-circular-economy