

L'Europe a-t-elle interdit les gobelets en papier enduits de PLA ? Quelles sont les alternatives ? (Note de recherche Bioleader®)
Résumé rapide : Non. L'Europe n'a pas interdit les gobelets en papier enduits de PLA au niveau de l'UE. Cependant, en vertu de la directive (UE) 2019/904 (directive sur les plastiques à usage unique), le PLA est juridiquement défini comme un plastique. Par conséquent, les gobelets à boisson doublés de PLA sont réglementés de la même manière que les gobelets classiques doublés de PE, y compris l'obligation de marquage de la teneur en plastique en vertu du règlement (UE) 2020/2151 et leur inclusion dans les systèmes nationaux de responsabilité élargie du producteur (EPR). Sur la base du questionnaire 2024-2025 de Bioleader® couvrant plus de 30 distributeurs européens de gobelets en papier, la demande du marché s'éloigne progressivement du PLA en raison des risques de conformité et des préoccupations de compatibilité avec les systèmes de recyclage. Les alternatives les plus stables actuellement adoptées sont (1) les gobelets en papier à barrière aqueuse (revêtement aqueux) conçus pour une meilleure repulpabilité, (2) les constructions de gobelets recyclables à dominante fibre alignées sur la collecte du flux papier, et (3) les systèmes de gobelets réutilisables dans les environnements de consommation sur place réglementés.
1. Aperçu général – L'Europe a-t-elle vraiment “ interdit ” les gobelets en papier enduits de PLA ?
La question “ L'Europe a-t-elle interdit les gobelets en papier enduits de PLA ? ” a circulé largement dans les forums sur l'emballage, les discussions d'approvisionnement et les réseaux de fournisseurs au cours des deux dernières années. La réponse courte est non — il n'existe aucune interdiction à l'échelle de l'UE qui retire les gobelets doublés de PLA du marché. Cependant, cette réponse seule est insuffisante et potentiellement trompeuse sans comprendre le contexte réglementaire qui a remodelé l'environnement commercial dans lequel ces produits opèrent.
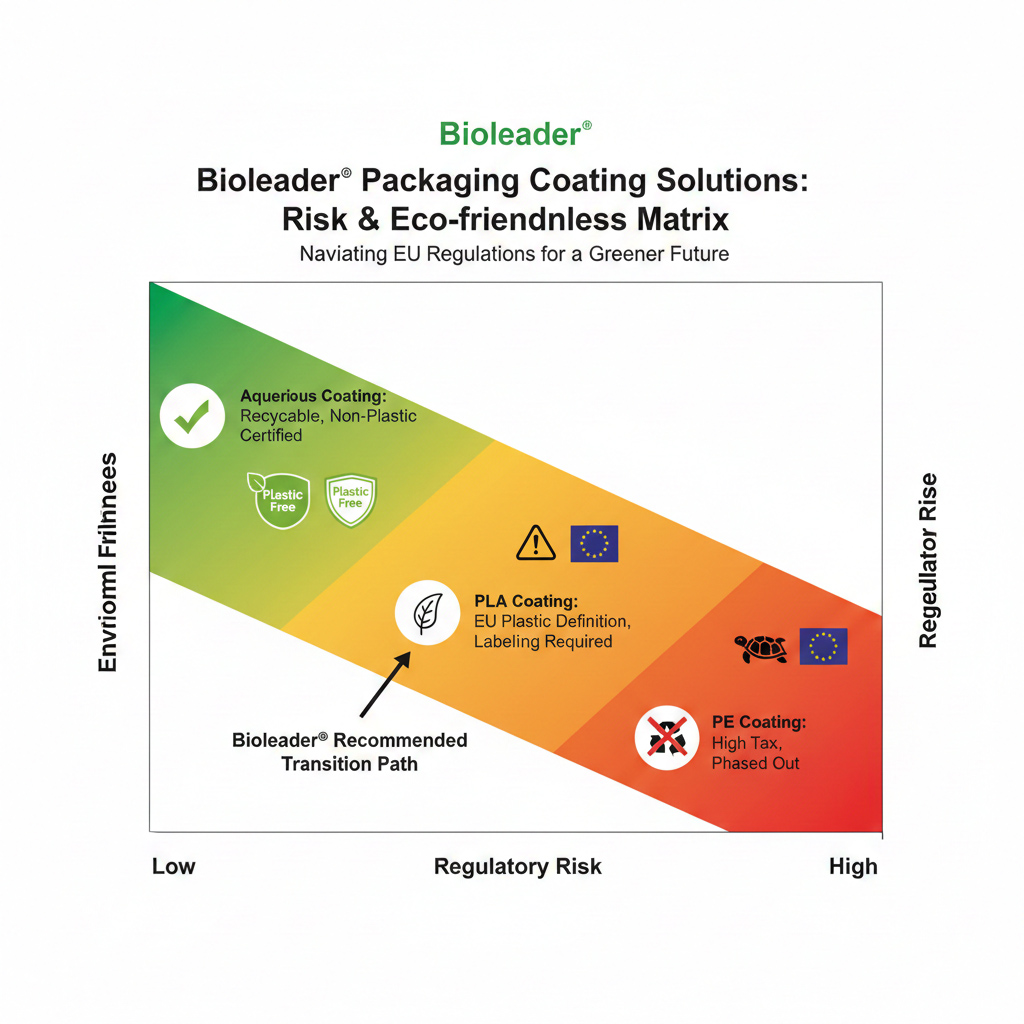
En vertu de la directive (UE) 2019/904 — la directive sur les plastiques à usage unique (SUPD) — PLA (acide polylactique) est juridiquement classé comme un plastique. La directive définit le plastique comme un matériau constitué d'un polymère pouvant servir de composant structurel principal d'un produit final. Parce que le PLA est un polymère, son origine biosourcée ne l'exempte pas de cette définition. Par conséquent, les gobelets en papier doublés de PLA sont juridiquement traités comme des produits contenant du plastique, dans la même catégorie que les gobelets traditionnels doublés de polyéthylène (PE).
Cette interprétation juridique a eu des implications considérables. Les gobelets enduits de PLA doivent se conformer aux mêmes exigences de marquage que les gobelets conventionnels doublés de plastique. Ils sont soumis aux régimes de responsabilité élargie du producteur (EPR)mis en œuvre au niveau des États membres. Ils entrent dans le cadre de la stratégie plus large de réduction de la consommation intégrée dans le cadre de la SUPD. En d'autres termes, le PLA n'est plus positionné comme une alternative réglementaire au plastique ; il est réglementé comme un plastique.
L'importance de ce changement n'est pas symbolique. Entre 2015 et 2019, le PLA a été largement promu comme un matériau durable de transition. Il était renouvelable, compostable industriellement et perçu comme aligné sur les ambitions de l'économie circulaire. Après 2020, cependant, l'attention réglementaire s'est déplacée de la substitution des matériaux vers l'efficacité systémique — privilégiant la réduction, la réutilisation et le recyclage de haute qualité plutôt que les allégations de biodégradabilité.
Par conséquent, bien que les gobelets en PLA restent légaux, ils n'offrent plus l'avantage de conformité que de nombreux distributeurs et exportateurs supposaient autrefois. Le marché n'a pas connu d'interdiction ; il a connu un retrait du soutien politique.
2. Méthodologie de recherche – Enquête auprès des distributeurs Bioleader® sur huit marchés de l'UE
Pour aller au-delà de l'interprétation anecdotique, Bioleader a mené un questionnaire structuré entre le T4 2024 et le T3 2025 impliquant 34 distributeurs européens de gobelets en papier opérant dans huit États membres de l'UE. Les participants comprenaient des grossistes horeca, des importateurs d'emballages, des intermédiaires de chaînes de café et des fournisseurs de services alimentaires régionaux. Le volume de distribution annuel combiné représenté dans l'enquête dépassait environ 500 millions de gobelets à boisson.
L'objectif de cette recherche n'était pas de mesurer l'opinion publique mais d'identifier les changements de comportement d'approvisionnement au niveau des distributeurs — là où l'interprétation réglementaire influence directement les décisions d'inventaire.
Le questionnaire s'est concentré sur cinq dimensions clés :
Connaissance par les acheteurs de la classification SUPD des plastiques
Fréquence des questions liées au marquage
Sensibilité au coût du EPR
Taux d'adoption des alternatives à revêtement aqueux
Prévisions de demande sur trois ans pour le PLA
Les résultats agrégés révèlent une tendance directionnelle claire.
Quatre-vingt-deux pour cent des distributeurs ont rapporté que les acheteurs demandent désormais explicitement si les gobelets doublés de PLA nécessitent un marquage SUPD des plastiques. Soixante-seize pour cent ont indiqué que l'exposition au coût du EPR est un sujet de négociation récurrent. Cinquante-huit pour cent ont confirmé avoir réduit l'allocation d'inventaire du PLA en faveur de technologies de barrière alternatives. Plus important encore, soixante-trois pour cent des répondants s'attendent à ce que la part de marché du PLA dans les gobelets à boisson à usage unique diminue progressivement entre 2025 et 2027.
Un commentaire récurrent a résumé le sentiment général :
“ Le PLA est toujours vendable, mais il ne simplifie plus les discussions de conformité. ”
Un autre distributeur opérant en Europe occidentale a observé :
“ Les chaînes de café choisissent des spécifications à moindre risque, pas nécessairement à moindre carbone. ”
Cette distinction est cruciale. Les décisions d'approvisionnement sont de plus en plus encadrées par la stabilité réglementaire et la compatibilité des systèmes plutôt que par les récits de compostabilité.
L'enquête n'a pas indiqué de panique ou de retrait soudain du PLA. Au contraire, elle a démontré un rééquilibrage lent mais constant de l'exposition au risque au sein des portefeuilles des distributeurs.
3. Interprétation juridique – Pourquoi le PLA est classé comme plastique en vertu du droit de l'UE
Pour comprendre le changement structurel dans la perception du marché, il faut examiner l'architecture juridique qui sous-tend la directive SUPD.
La directive (UE) 2019/904 définit le plastique sans différencier les polymères fossiles, biosourcés, biodégradables ou compostables. Le critère opérant est la structure polymérique. Le PLA, en tant que polymère synthétique dérivé de l'acide lactique, entre parfaitement dans cette définition.
En 2022, la Commission européenne a publié une communication politique clarifiant sa position sur les plastiques biosourcés, biodégradables et compostables. Le document stipule explicitement que les plastiques biosourcés restent des plastiques en termes réglementaires. En outre, il met en garde contre la présentation de la biodégradabilité comme une panacée environnementale sans tenir compte de la disponibilité des infrastructures et des voies de fin de vie.
Cette clarification a effectivement mis fin à l'ambiguïté réglementaire qui avait auparavant profité au marketing du PLA.
La classification a trois implications principales :
Premièrement, les gobelets à boisson contenant un revêtement en PLA sont soumis aux exigences de marquage harmonisées établies par le règlement d'exécution (UE) 2020/2151 de la Commission. La présence de plastique doit être visiblement communiquée aux consommateurs.
Deuxièmement, ces gobelets relèvent des régimes de EPR des États membres ciblant les produits en plastique à usage unique. Les producteurs et importateurs doivent s'enregistrer, déclarer les volumes et contribuer financièrement aux systèmes de gestion des déchets.
Troisièmement, les gobelets doublés de PLA sont soumis à des mesures nationales de réduction de la consommation conçues pour diminuer la dépendance aux produits en plastique à usage unique.
Il est important de noter qu'aucune clause spécifique anti-PLA n'existe dans la législation de l'UE. L'environnement réglementaire ne crée tout simplement pas de traitement préférentiel pour celui-ci.
Cette neutralité est précisément ce qui a modifié la dynamique commerciale.
Là où PLA était autrefois considéré comme un différenciateur de durabilité, il est désormais traité comme fonctionnellement équivalent au revêtement PE sur le plan réglementaire. La différence entre les deux matériaux reste technique et liée au cycle de vie, mais pas réglementaire.
Ce changement explique pourquoi de nombreux distributeurs européens réévaluent la composition de leur portefeuille à long terme — non pas parce que PLA est devenu illégal, mais parce qu'il ne réduit plus la complexité de la conformité.
4. Mise en œuvre réglementaire – Obligations de marquage et coût réel de la conformité
La classification réglementaire du PLA comme plastique au titre de la directive (UE) 2019/904 ne prend tout son sens commercial que lorsqu'on examine les mécanismes de mise en œuvre. Deux instruments sont particulièrement pertinents pour les fournisseurs de gobelets à boissons : les exigences harmonisées de marquage et les systèmes de responsabilité élargie du producteur (EPR).
4.1 Marquage harmonisé de la teneur en plastique
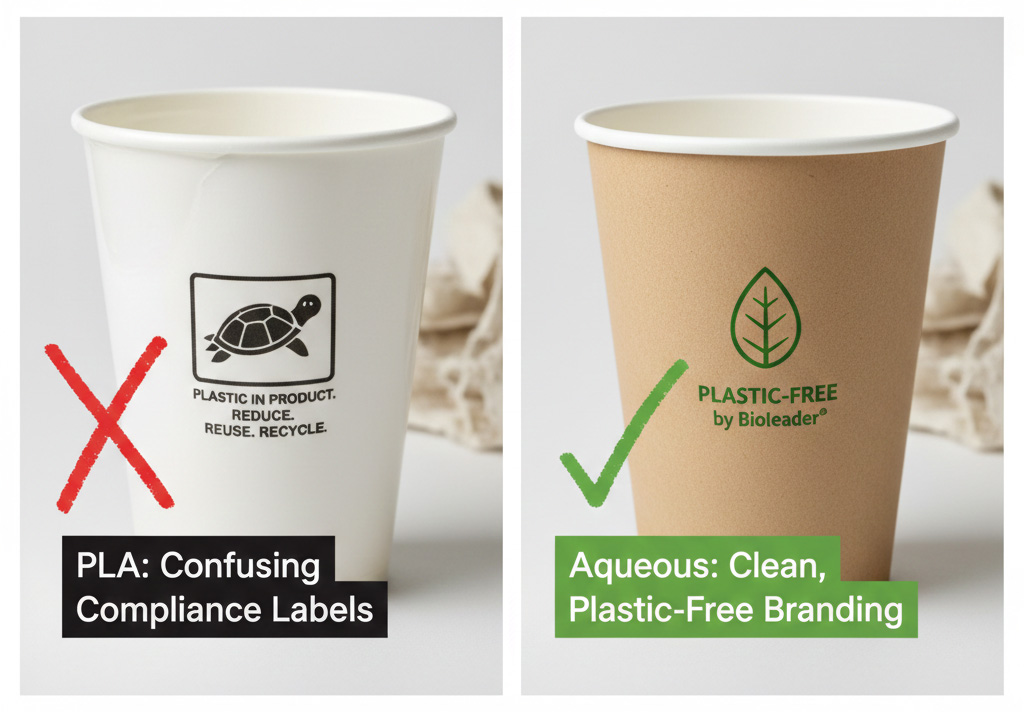
Le règlement d'exécution de la Commission (UE) 2020/2151 établit un marquage obligatoire pour certains produits en plastique à usage unique, y compris les gobelets à boissons contenant du plastique. Étant donné que le revêtement en PLA constitue un plastique au sens de la directive, les gobelets en papier enduits de PLA entrent dans le champ d'application.
Les exigences de marquage sont normalisées dans toute l'UE :
Le marquage doit clairement indiquer que le produit contient du plastique.
Le placement doit être visible et non caché sous des plis ou des structures de base.
Des normes minimales de taille et de contraste sont prescrites.
Le message doit informer les consommateurs de l'élimination appropriée.
D'un point de vue juridique, la règle est simple. D'un point de vue commercial, son impact est toutefois plus nuancé.
Pour les propriétaires de marques, la présence visuelle d'un avertissement sur la teneur en plastique sur un produit commercialisé comme “compostables” ou “d'origine végétale” introduit une friction dans le message. Plusieurs distributeurs ayant participé à l'enquête Bioleader ont indiqué que les clients de détail se demandaient si un tel étiquetage sapait le positionnement en matière de durabilité. Bien que la réglementation n'interdise pas les allégations de compostabilité (à condition qu'elles soient exactes et non trompeuses), elle oblige les récits marketing à coexister avec l'étiquetage réglementaire.
Ce changement a affecté les décisions de conception. Dans certains cas, des chaînes de café ont simplifié les motifs des gobelets pour éviter tout conflit entre l'image de marque durable et les marquages obligatoires. Dans d'autres, des entreprises ont lancé des examens internes de conformité pour réévaluer entièrement les spécifications des matériaux.
Le problème n'est pas que le marquage empêche la vente. Il modifie plutôt l'identité perçue du produit.
4.2 Responsabilité élargie du producteur (EPR) et exposition financière
Les mécanismes de EPR varient selon les États membres, mais leur structure comprend généralement :
Enregistrement du producteur ou de l'importateur
Déclaration des volumes
Contributions financières à la collecte des déchets et à la gestion des déchets sauvages
Modulation potentielle en fonction de la recyclabilité
Bien que les gobelets enduits de PLA ne soient pas spécifiquement visés par des pénalités supplémentaires, ils sont inclus dans les catégories de produits en plastique soumises à l'allocation des coûts de EPR.
Selon les retours des distributeurs :
76% ont indiqué que les acheteurs demandent désormais des éclaircissements sur l'exposition au EPR avant de finaliser les contrats d'approvisionnement.
41% ont signalé que les négociations de prix faisaient référence aux risques d'escalade futurs du EPR.
29% ont noté que les équipes de développement durable des chaînes de vente au détail préfèrent les matériaux susceptibles de bénéficier d'une modulation de frais inférieure à l'avenir.
Même lorsque les différences de frais sont modestes aujourd'hui, la trajectoire réglementaire compte. Les équipes d'approvisionnement évaluent de plus en plus le coût total de la conformité sur des contrats pluriannuels, et non seulement le prix unitaire actuel.
Dans ce contexte, PLA ne fonctionne plus comme une “ mise à niveau de durabilité sans coût ”. Il comporte des obligations réglementaires équivalentes à celles des gobelets doublés de PE.
4.3 Matrice de risque réglementaire – Exposition comparative à la conformité
Pour contextualiser les préoccupations des distributeurs, Bioleader a développé un modèle interne d'exposition à la conformité comparant PE, PLA et les gobelets à revêtement aqueux.
Comparaison du risque réglementaire
| Facteur réglementaire | Revêtement PE | PLA Revêtement | Barrière aqueuse* |
|---|---|---|---|
| Classé comme plastique au titre de la directive SUP | Oui | Oui | Dépend de la formulation |
| Marquage obligatoire | Oui | Oui | Dépend du marché |
| Inclusion dans la EPR | Oui | Oui | Probablement réduite dans certains cas |
| Friction de marque | Élevé | Modéré | Inférieure |
| Risque de durcissement de la politique | Élevé | Modéré | Inférieure |
| Stabilité de la conformité à long terme | Faible | Modéré | Plus forte |
*Remarque : La classification aqueuse dépend de la composition du polymère et de l'interprétation nationale.
Le modèle illustre une réalité fondamentale : PLA ne réduit plus l'exposition réglementaire par rapport à PE. Ses avantages doivent donc être justifiés sur la base du cycle de vie ou du carbone plutôt que sur des motifs réglementaires.
5. Signaux des États membres – Pourquoi les Pays-Bas et la France comptent
Bien que la directive SUP fournisse une structure au niveau de l'UE, la mise en œuvre nationale détermine les conditions pratiques du marché. Plusieurs États membres ont adopté des interprétations plus strictes qui influencent les tendances d'approvisionnement dans toute la région.
5.1 Les Pays-Bas – La réutilisation comme signal politique
À partir de 2024, les Pays-Bas ont mis en œuvre des mesures restreignant la fourniture gratuite de gobelets en plastique à usage unique pour la consommation sur place. Les entreprises doivent proposer des alternatives réutilisables ou appliquer des systèmes de collecte stricts.
L'approche néerlandaise n'interdit pas explicitement les gobelets doublés de PLA. Cependant, comme PLA est classé comme plastique, il entre dans le cadre de ces mesures.
Les réponses des distributeurs aux Pays-Bas ont indiqué :
38% a signalé une transition active vers des programmes de gobelets réutilisables.
52% prévoient une expansion significative des infrastructures de réutilisation d'ici 2026.
44% a observé que les grands clients corporatifs préfèrent les systèmes réutilisables pour éviter complètement l'étiquetage plastique.
Les Pays-Bas agissent souvent comme un précurseur réglementaire au sein de l'UE. Lorsque les règles nationales se durcissent, les chaînes multinationales harmonisent fréquemment les spécifications à travers les marchés pour simplifier les chaînes d'approvisionnement.
Ainsi, même si les pays voisins maintiennent une application moins stricte, la mise en œuvre néerlandaise influence les stratégies d'approvisionnement régionales plus larges.
5.2 France – Vigilance réglementaire et anti-écoblanchiment
La France a adopté une position ferme sur la réduction du plastique et les allégations de durabilité. L'application des règles anti-écoblanchiment a accru l'examen des déclarations marketing environnementales, en particulier celles concernant la compostabilité ou la biodégradabilité.
Bien que les gobelets PLA restent légaux, les distributeurs signalent des exigences documentaires accrues dans les appels d'offres français. Les acheteurs demandent une clarté sur les certifications et une explication précise des conditions de compostage.
Cette tendance indique que la permission légale est insuffisante. Les matériaux doivent résister à l'examen réglementaire non seulement des autorités des déchets, mais aussi des agences de protection des consommateurs.
5.3 Diffusion des politiques à travers les marchés
Les grandes chaînes de café et les marques multinationales de restauration préfèrent l'harmonisation des spécifications. Lorsqu'un État membre introduit des exigences plus strictes, les équipes d'approvisionnement corporatives révisent souvent les normes à l'échelle de l'UE.
Par conséquent, l'accélération des États membres ne doit pas être considérée comme des événements isolés. Ils représentent des indicateurs directionnels de la convergence réglementaire future.
6. Contraintes du système environnemental – Pourquoi l'avantage de PLA a diminué
L'évolution de la politique ne s'est pas produite dans le vide. Elle reflète des réalités techniques et infrastructurelles affectant la gestion en fin de vie.
6.1 Défis de compatibilité avec le recyclage des fibres
Le recyclage des gobelets en papier implique la réduction en pâte des fibres et la séparation des couches barrières. Les films plastiques, qu'ils soient PE ou PLA, nécessitent des processus de séparation spécialisés.
Les défis couramment cités dans les études industrielles incluent :
Fragmentation du film lors de la réduction en pâte
Rendement en fibres réduit
Complexité accrue du criblage
Risques de contamination dans les flux de papier conventionnels
Les initiatives d'économie circulaire axées sur emballages à base de fibres mettent de plus en plus l'accent sur la conception pour le recyclage et les approches mono-matériaux. D'un point de vue d'efficacité du système, les constructions multicouches compliquent la logistique du recyclage.
Les résultats de l'enquête auprès des distributeurs indiquent :
44% a signalé des questions de compatibilité de recyclage apparaissant dans les appels d'offres des clients.
31% a noté que les usines expriment une préférence pour les conceptions à dominante fibre.
Cela suggère que la compatibilité avec les infrastructures de recyclage devient un critère d'approvisionnement.
6.2 Dépendance au compostage industriel
La dégradation de PLA nécessite un des conditions de compostage industriel, contrôlé, impliquant généralement des températures soutenues entre 55°C et 60°C.
La recherche scientifique confirme que PLA ne se dégrade pas facilement dans les conditions ambiantes du sol, de la mer ou de la décharge sans paramètres industriels.
L'avantage environnemental de PLA dépend donc de :
Collecte appropriée
Flux de déchets compostables séparés
Disponibilité des infrastructures
Conformité du tri par les consommateurs
Là où ces conditions sont absentes, PLA se comporte de manière similaire à d'autres plastiques dans les environnements d'élimination.
Cette dépendance aux infrastructures a affaibli le récit réglementaire de PLA. Les décideurs politiques évaluent de plus en plus les matériaux non seulement par leur dégradabilité théorique, mais aussi par leur performance réelle dans le système.
6.3 Efficacité au niveau du système par rapport aux allégations au niveau du matériau
La stratégie moderne d'économie circulaire de l'UE priorise la compatibilité du système. La question que les régulateurs se posent maintenant est :
Ce produit s'intègre-t-il efficacement dans les systèmes existants de collecte, de tri et de recyclage ?
Si un matériau nécessite une infrastructure distincte dont la disponibilité est incohérente, son bénéfice systémique est limité.
PLA reste un renouvelable polymère présentant des caractéristiques définies de compostage industriel. Cependant, sans flux de compost garantis, sa différenciation environnementale devient conditionnelle plutôt qu'universelle.
Cette évaluation systémique explique pourquoi la dynamique politique s'est déplacée vers les systèmes de réutilisation et les conceptions recyclables privilégiant la fibre plutôt que bioplastique la seule substitution.
7. L'essor des revêtements barrière à base d'eau (aqueux) Technologie
Alors que la neutralité réglementaire a retiré l'avantage politique de PLA, le marché européen n'a pas complètement abandonné les gobelets en papier à usage unique. Au contraire, il a commencé à rechercher des formats mieux adaptés aux systèmes de recyclage des fibres et réduisant les frictions de conformité. C'est là que la technologie de revêtement barrière à base d'eau — communément appelé revêtement aqueux — a gagné du terrain.
7.1 Qu'est-ce que le revêtement barrière aqueux ?
Les revêtements barrière aqueux sont des formulations à base de dispersion appliquées directement sur le carton pour créer une résistance à l'humidité et aux graisses sans utiliser de couche de film thermoplastique conventionnelle. Contrairement aux films PE ou PLA stratifiés, ces revêtements sont intégrés à la surface de la fibre plutôt que de former une membrane plastique distincte.
L'objectif technique est de :
Préserver les caractéristiques de recyclabilité de type papier
Améliorer la repulpabilité
Minimiser la fraction massique de polymère
Réduire la complexité de séparation multicouche
D'un point de vue systémique, les revêtements aqueux tentent de maintenir la dominance de la fibre dans la structure du matériau.
7.2 Pourquoi les distributeurs testent les gobelets aqueux
Selon Bioleader résultats de l'enquête :
71% des distributeurs testent actuellement des gobelets à revêtement aqueux.
44% ont initié une offre commerciale limitée.
28% rapportent des retours préliminaires positifs de la part des partenaires de recyclage.
La motivation n'est pas purement liée à l'image environnementale. C'est une atténuation des risques.
Les distributeurs considèrent de plus en plus le revêtement aqueux comme :
Un risque réglementaire perçu comme plus faible
Plus aligné avec les objectifs de recyclage des flux papier
Moins susceptible de déclencher une confusion chez les consommateurs concernant le marquage plastique (selon la formulation et la classification)
7.3 Considérations relatives à la classification réglementaire
Il est important de noter que tous les revêtements aqueux ne sont pas automatiquement exemptés de la classification plastique. La classification dépend de la composition du polymère et de son interprétation en vertu du droit national.
Par conséquent, les exportateurs doivent :
Vérifier les niveaux de teneur en polymère
Évaluer si le revêtement constitue un composant plastique structurel
Confirmer les exigences de marquage sur les marchés de destination
Cependant, de nombreux acheteurs perçoivent les gobelets à revêtement aqueux comme mieux alignés avec la future orientation de l'économie circulaire de l'UE.
Combler le fossé de certification
Pour assurer une stabilité à long terme sur le marché de l'UE, Bioleader recommande aux fabricants de rechercher une vérification par un tiers au-delà des simples auto-déclarations. Les certifications clés actuellement valorisées par les équipes d'approvisionnement européennes comprennent :
Méthode PTS (Papiertechnische Stiftung) : Pour vérifier la repulpabilité de la fibre.
Protocole CEPI (Confédération des Industries Papetières Européennes) : Pour garantir la compatibilité avec les flux de recyclage du papier existants.
Conformité BfR / FDA : Pour garantir la sécurité alimentaire pour les applications de boissons chaudes. Fournir ces documents avec le produit accélère considérablement le processus de “ feu vert ” dans l'approvisionnement des entreprises.
7.4 Compromis de performance et techniques
Bien que le revêtement aqueux améliore l'intégration des fibres, il doit répondre à des critères de performance :
Résistance aux boissons chaudes (90–95°C)
Intégrité des soudures
Empilabilité
Compatibilité des couvercles
Stabilité en rayon
La parité de performance technique avec PE/PLA nécessite une optimisation de la formulation. Les distributeurs rapportent que les gobelets aqueux de première génération ont rencontré des problèmes de fuite ou de délaminage, mais les itérations récentes montrent une fiabilité améliorée.
La transition est donc technologique, et pas seulement réglementaire.
7.5 Analyse comparative : équilibrer conformité réglementaire et viabilité commerciale
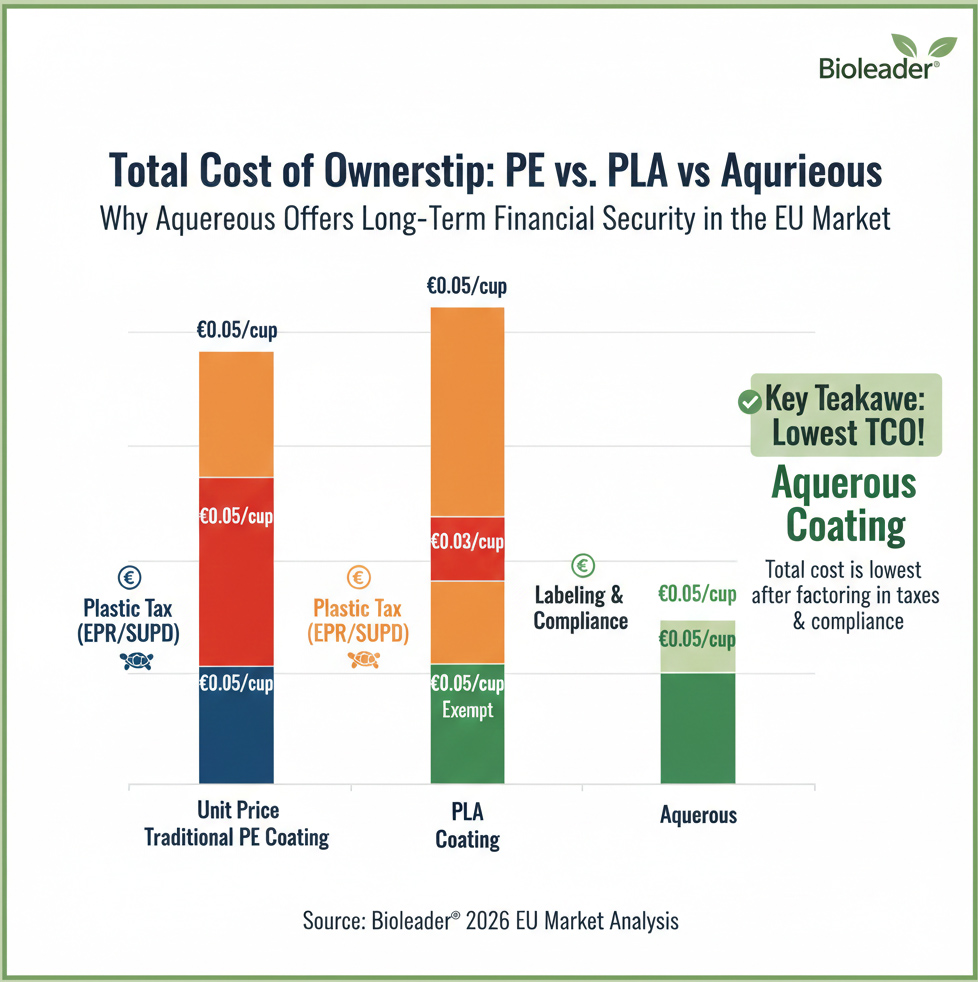
| Dimension de comparaison | Revêtement traditionnel en PE | Revêtement en PLA (courant actuel) | Revêtement aqueux (choix Bioleader®) |
| Coût de fabrication | Le plus bas | Le plus élevé (matière première premium) | Compétitif (Légèrement au-dessus de PE) |
| Coût de conformité (EPR/Taxe) | Extrêmement élevé (Soumis aux taxes plastique) | Élevé (Frais EPR obligatoires) | Le plus bas (Exonéré dans de nombreuses régions) |
| Exigences d'étiquetage | Logo “ Tortue ” obligatoire | Obligatoire “Logo ” Tortue » | Sans plastique (Selon la certification) |
| Recyclabilité | Mauvais (difficile à séparer) | Modéré (nécessite un compostage industriel) | Excellente (Recyclage papier standard) |
| Positionnement de marque | Négatif (non écologique) | Positif (biosourcé) | Premium (Vérifié sans plastique) |
| Potentiel commercial | En déclin rapide | Stagnant (goulot d'étranglement réglementaire) | Opportunité de forte croissance |
Bien que le PLA ait été autrefois salué comme le successeur définitif du PE, l'évolution des réglementations de l'UE et le poids des frais de responsabilité élargie du producteur (EPR) ont érodé son avantage commercial. Comme démontré ci-dessus, les gobelets à revêtement aqueux (à base d'eau) offrent l'équilibre le plus stratégique. Ils réduisent considérablement le coût total de possession (TCO) en contournant les taxes plastique lourdes et les exigences d'étiquetage, tout en élevant la valeur de la marque grâce à une vérification authentique de l'absence de plastique. Pour les distributeurs, passer à l'aqueux n'est pas seulement un choix environnemental—c'est un pas vers une sécurité financière à long terme.
8. Matrice quantifiée des risques d'approvisionnement – PE vs PLA vs Aqueux
Pour passer d'une discussion qualitative à une prise de décision structurée, Bioleader® a développé un modèle pondéré de risque d'approvisionnement intégrant les dimensions réglementaire, opérationnelle, environnementale et de réputation.
8.1 Critères d'évaluation des risques
Les critères suivants ont été évalués sur une échelle de risque de 1 à 5 (5 = risque le plus élevé) :
Risque de classification réglementaire
Friction liée au marquage obligatoire
Exposition financière EPR
Compatibilité avec les systèmes de recyclage
Dépendance à l'infrastructure
Risque de perception de la marque
Vulnérabilité au durcissement des politiques
Stabilité à long terme (perspectives 2026-2028)
8.2 Tableau de notation pondérée des risques
| Critères | PE | PLA | Aqueux |
|---|---|---|---|
| Risque réglementaire | 5 | 4 | 2 |
| Frottement de marquage | 5 | 4 | 2–3 |
| Exposition EPR | 4 | 4 | 3 |
| Compatibilité avec le recyclage | 2 | 2 | 4 |
| Dépendance à l'infrastructure | 1 | 4 | 2 |
| Risque de perception de la marque | 5 | 3 | 2 |
| Risque de durcissement de la politique | 5 | 3 | 2 |
| Stabilité des perspectives à long terme | 2 | 3 | 4 |
Score pondéré total (plus bas = plus stable)
PE : 29
PLA : 27
Aqueux : 20–22 (plage selon la classification de formulation)
Cette matrice illustre que les gobelets à revêtement aqueux représentent actuellement le risque d'approvisionnement composite le plus faible pour de nombreux distributeurs, à condition que la classification réglementaire soit confirmée.
PLA se situe dans une position intermédiaire de transition : moins exposé que PE en termes de perception de marque, mais tout aussi réglementé.
8.3 Interprétation pour les exportateurs
Le point clé n'est pas que PLA soit “ mauvais ”. Plutôt :
PLA n'offre plus d'avantage en matière de conformité.
Lorsque les équipes d'approvisionnement évaluent les contrats 3-year, la stabilité ajustée au risque devient plus importante que la valeur marketing de durabilité à court terme.
9. Perspectives du marché 2026-2028 – Modèle de transition structurelle
Sur la base des prévisions d'enquêtes auprès des distributeurs et de l'analyse de la trajectoire réglementaire, Bioleader® projette un rééquilibrage progressif mais régulier des parts de marché entre les formats de gobelets.
9.1 Répartition actuelle du marché (estimation 2024-2025)
| Revêtement | Part estimée dans l'UE |
|---|---|
| Gobelets doublés PE | 48% |
| Les gobelets doublés de PLA | 22% |
| Gobelets à revêtement aqueux | 18% |
| Systèmes réutilisables | 12% |
PE reste dominant en raison des chaînes d'approvisionnement héritées et de la structure des coûts.
PLA détient une part significative mais montre une stagnation.
Les formats aqueux émergent.
9.2 Tendance projetée (prévision 2027)
| Revêtement | Part estimée dans l'UE 2027 |
|---|---|
| Gobelets doublés PE | 32% |
| Les gobelets doublés de PLA | 10–12% |
| Gobelets à revêtement aqueux | 34–36% |
| Systèmes réutilisables | 18–20% |
Le modèle suppose :
Application continue du marquage SUP
Pression progressive sur les coûts EPR
Expansion progressive des mandats de réutilisation
Maturation technique des revêtements aqueux
9.3 Facteurs structurels derrière le changement
Trois facteurs macro expliquent le changement projeté :
Préférence pour la stabilité politique
Les acheteurs préfèrent les matériaux moins susceptibles de faire face à de futures restrictions.Intégration système
Les conceptions compatibles avec les fibres s'alignent sur les priorités de recyclage de l'UE.Alignement ESG des entreprises
Les multinationales publient de plus en plus d'engagements de réduction du plastique.
PLA restera probablement viable dans :
Systèmes d'événements en boucle fermée
Régions avec infrastructure de compostage industriel
Applications de marque de niche
Cependant, il ne retrouvera pas son ancienne position d“” alternative durable par défaut ».
10. Foire aux questions – Clarification des malentendus les plus courants
La section suivante aborde les questions récurrentes identifiées lors d'entretiens avec des distributeurs, de consultations en approvisionnement et de demandes d'exportation. Cette section est structurée pour servir de référence stable pour une citation à long terme.
- L'Union européenne a-t-elle interdit les gobelets en papier enduits de PLA ?
Non. Il n'existe pas d'interdiction à l'échelle de l'UE prohibant les gobelets en papier enduits de PLA. Cependant, en vertu de la directive (UE) 2019/904, le PLA est légalement défini comme un plastique. Par conséquent, les gobelets doublés de PLA sont réglementés comme des produits contenant du plastique et doivent se conformer aux exigences de marquage et de responsabilité élargie du producteur.
- Pourquoi les gobelets en papier enduits de PLA doivent-ils porter le logo de marquage plastique ?
Parce que le PLA est classé comme plastique en vertu du droit de l'UE, les gobelets à boisson contenant du PLA doivent afficher un marquage harmonisé de contenu en plastique conformément au règlement d'exécution (UE) 2020/2151 de la Commission. Le marquage informe les consommateurs que le produit contient du plastique et doit être éliminé correctement.
- Les gobelets en papier PLA sont-ils compostables ?
Les gobelets en papier PLA sont compostables industriellement dans des conditions contrôlées, nécessitant généralement des températures soutenues entre 55°C et 60°C. Ils ne se dégradent pas de manière fiable dans les environnements marins, les conditions de décharge ou les systèmes de compostage domestique standard sans infrastructure de compostage industriel.
- Le revêtement aqueux est-il considéré comme du plastique selon les réglementations de l'UE ?
La classification dépend de la composition du polymère et de la contribution structurelle du revêtement. Certains revêtements aqueux contiennent une teneur minimale en polymère intégrée dans les structures de fibres et peuvent ne pas déclencher les mêmes exigences de marquage que les doublures en plastique en film. Les exportateurs doivent vérifier la conformité pour chaque formulation et marché de destination.
- Quelle option de gobelet à boisson présente le risque réglementaire le plus faible en Europe ?
Les systèmes de gobelets réutilisables présentent l'exposition réglementaire la plus faible pour les contextes de consommation sur place. Pour les applications à usage unique, les conceptions recyclables à dominante fibre et les gobelets à barrière aqueuse bien conçus sont généralement considérés comme présentant un risque réglementaire plus faible par rapport aux gobelets doublés de PLA ou de PE, selon la classification locale et l'infrastructure.
11. Cadre d'action pour les exportateurs et les fabricants
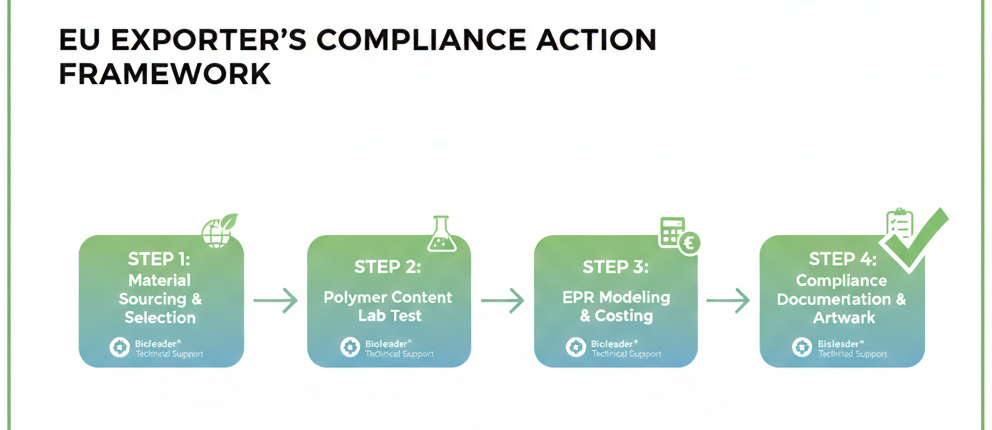
Pour les fabricants ciblant les marchés de l'UE entre 2025 et 2028, la stabilité réglementaire doit faire partie de la stratégie produit.
Voici un cadre d'action structuré dérivé des informations des distributeurs et de l'analyse réglementaire.
11.1 Étape 1 – Accepter la réalité juridique
Le PLA est un plastique en vertu du droit de l'UE.
La conformité doit être conçue en conséquence.
Ne supposez pas que la compostabilité supprime les obligations de marquage.
11.2 Étape 2 – Effectuer une vérification de classification
Pour chaque formulation de revêtement :
Confirmez le pourcentage de polymère.
Examinez la contribution structurelle.
Validez les exigences de marquage dans le pays de destination.
Évitez les affirmations générales telles que “ sans plastique ” sans support documenté.
11.3 Étape 3 – Intégrer la modélisation des coûts EPR
Lors de la soumission de devis aux acheteurs de l'UE :
Incluez une discussion sur l'exposition EPR.
Fournissez des éclaircissements sur les responsabilités de déclaration.
Démontrez une connaissance des structures de conformité.
Les acheteurs apprécient de plus en plus la fluidité réglementaire de la part des fournisseurs.
11.4 Étape 4 – Développer un portefeuille de produits parallèle
Les exportateurs performants maintiennent désormais :
Ligne PLA (pour les clients axés sur le compost)
Ligne à revêtement aqueux (pour l'alignement sur le recyclage des fibres)
PE standard (marchés axés sur les coûts)
Intégration d'accessoires compatibles réutilisables
La flexibilité du portefeuille réduit la vulnérabilité réglementaire.
11.5 Étape 5 – Renforcer la documentation
Préparez :
Documentation sur la sécurité des matériaux
Rapports de tests de recyclabilité
Certifications de compostabilité (le cas échéant)
Fichiers d'artwork de conformité de marquage
Déclarations PFAS lorsque requis
Les achats européens exigent de plus en plus des spécifications étayées par des documents.
11.6 Étape 6 – Surveiller les évolutions des États membres
Le durcissement réglementaire commence généralement au niveau des États membres.
Les exportateurs doivent suivre :
Expansion de la réutilisation aux Pays-Bas
Application de la loi française contre l'écoblanchiment
Obligations nordiques en matière d'économie circulaire
Mises à jour de la loi allemande sur les emballages
Les signaux politiques se renversent rarement ; ils s'étendent.
12. Perspectives stratégiques 2026-2028 – Orientation structurelle du marché européen des gobelets
L'évolution de la réglementation européenne sur les gobelets en papier reflète des priorités plus larges en matière d'économie circulaire.
Trois macro-tendances façonneront la prochaine phase.
12.1 Expansion de la réutilisation dans les environnements contrôlés
La consommation sur place dans :
Campus d'entreprise
Universités
Institutions publiques
Lieux d'événements
Favorisera de plus en plus les systèmes réutilisables.
Les formats à usage unique resteront principalement dans les contextes de vente à emporter.
12.2 Dominance de la fibre dans la conception à usage unique
Là où l'usage unique reste nécessaire, les constructions à dominante fibre seront privilégiées.
Les principes de conception incluent :
Réduction de la masse de polymère
Amélioration de la repulpabilité
Tri simplifié
Compatibilité avec les flux de papier
La technologie de barrière aqueuse est actuellement la mieux positionnée pour s'aligner sur ces principes.
12.3 Stabilité de la conformité comme avantage concurrentiel
Les équipes d'approvisionnement demandent de plus en plus :
"Cette spécification restera-t-elle conforme pour les cinq prochaines années ?"
Les matériaux offrant une prévisibilité réglementaire surpasseront ceux qui dépendent d'une interprétation favorable.
Le rôle futur de PLA se stabilisera probablement en tant que matériau de niche servant :
Systèmes vérifiés de compostage industriel
Modèles en boucle fermée basés sur des événements
Stratégies spécifiques de marque durable
Il est peu probable qu'il retrouve sa domination en tant qu'alternative par défaut.
Conclusion finale – La réponse à long terme
L'Europe n'a pas interdit les gobelets en papier enduits de PLA.
Mais elle a redéfini leur contexte réglementaire.
En vertu de la directive (UE) 2019/904 :
PLA est un plastique.
Le marquage est obligatoire.
EPR s'applique.
La politique de réduction de la consommation influence les achats.
La suppression de la perception préférentielle a remodelé le comportement des distributeurs.
Selon l'enquête de Bioleader® auprès de plus de 30 distributeurs européens :
La demande de PLA devrait diminuer progressivement.
Les alternatives à revêtement aqueux gagnent du terrain.
Les systèmes réutilisables se développent dans les environnements réglementés.
Le risque de non-conformité est désormais un moteur d'achat principal.
Le marché européen des gobelets passe d'une logique de substitution de matériaux à une logique de compatibilité des systèmes.
Pour les exportateurs, l'impératif stratégique est clair :
La maîtrise de la réglementation, la diversification du portefeuille et l'ingénierie alignée sur la fibre détermineront la compétitivité à long terme.
Réflexion finale : Naviguer dans la transition réglementaire européenne
Perspective stratégique : Le fait que l'Europe s'éloigne de la position de PLA comme alternative préférée ne signale pas un recul environnemental – cela reflète une maturation réglementaire dans le cadre de l'économie circulaire de l'UE. Pour les exportateurs et les distributeurs, la durabilité n'est plus définie uniquement par la substitution de matériaux, mais par stabilité de conformité, compatibilité avec les systèmes de recyclage et résilience réglementaire à long terme.
En tant que spécialiste des technologies de barrière, Bioleader® (Xiamen Bioleader Environmental Technology Co., Ltd.) accompagne les partenaires dans l'évaluation des portefeuilles PLA, la transition vers des formats à barrière aqueuse et l'alignement des spécifications produits sur l'évolution de la politique européenne. Nous fournissons la validation technique et les alternatives “ sans plastique ” nécessaires pour garantir que votre chaîne d'approvisionnement reste à la fois conforme et compétitive.
Références
- Parlement européen et Conseil de l'Union européenne. (2019). Directive (UE) 2019/904 relative à la réduction de l'incidence de certains produits en plastique sur l'environnement (directive sur les plastiques à usage unique). Journal officiel de l'Union européenne.
- Commission européenne. (2020). Règlement d'exécution (UE) 2020/2151 de la Commission établissant des règles relatives à des spécifications harmonisées en matière de marquage des produits en plastique à usage unique. Journal officiel de l'Union européenne.
- Commission européenne. (2021). Questions et réponses sur la directive relative aux plastiques à usage unique. Documentation de presse de la Commission européenne.
- Commission européenne. (2020). Un nouveau plan d'action pour l'économie circulaire – Pour une Europe plus propre et plus compétitive.
- Commission européenne. (2023). Cadre politique de l'UE sur les plastiques biosourcés, biodégradables et compostables.
- Confédération des industries papetières européennes (CEPI). (2020). Lignes directrices de recyclabilité pour les produits d'emballage à base de papier.
- Alliance 4evergreen. (2023). Lignes directrices de conception pour la circularité des emballages à base de fibres.
- Agence européenne pour l'environnement. (2022). Les plastiques, l'économie circulaire et l'environnement européen.
- Gouvernement néerlandais. (2024). Plastiques à usage unique : règles pour les entreprises.
- Comité européen de normalisation (CEN). (2000). EN 13432 : Exigences relatives aux emballages valorisables par compostage et biodégradation.
- Organisation internationale de normalisation (ISO). (2018). ISO 17088 : Spécifications pour les plastiques compostables.
Avis de droit d'auteur :
© 2026 Bioleader®. Si vous souhaitez reproduire ou référencer ce contenu, vous devez fournir le lien original et créditer la source. Toute copie non autorisée sera considérée comme une infraction.