

¿Ha prohibido Europa los vasos de papel recubiertos de PLA? ¿Cuáles son las alternativas? (Informe de investigación Bioleader®)
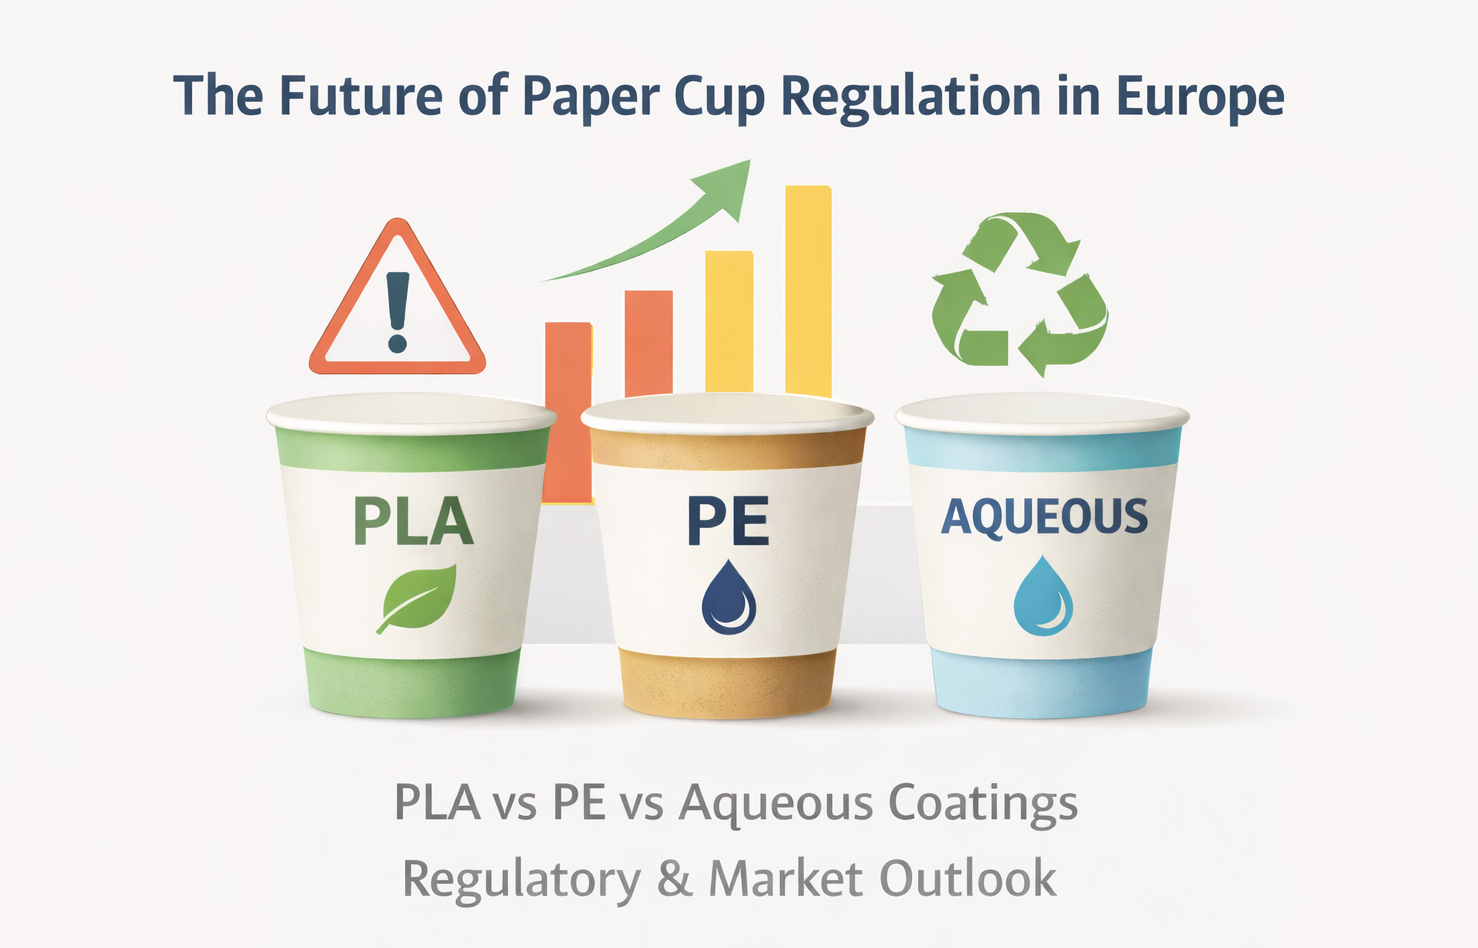
Resumen rápido: No. Europa no ha prohibido los vasos de papel recubiertos de PLA a nivel de la UE. Sin embargo, según la Directiva (UE) 2019/904 (Directiva sobre plásticos de un solo uso), el PLA está legalmente definido como plástico. Como resultado, los vasos para bebidas con revestimiento de PLA están regulados igual que los vasos convencionales con revestimiento de PE, incluido el marcado obligatorio de contenido de plástico según el Reglamento (UE) 2020/2151 y su inclusión en los sistemas nacionales de Responsabilidad Ampliada del Productor (EPR). Según el cuestionario de Bioleader® de 2024-2025 que cubre a más de 30 distribuidores europeos de vasos de papel, la demanda del mercado se está alejando gradualmente del PLA debido a la exposición al cumplimiento normativo y a problemas de compatibilidad con los sistemas de reciclaje. Las alternativas más estables que actualmente están ganando adopción son (1) vasos de papel con barrera a base de agua (acuosa) diseñados para una mejor repulpabilidad, (2) construcciones de vasos reciclables con predominio de fibra alineadas con la recogida en el flujo de papel, y (3) sistemas de vasos reutilizables en entornos de consumo regulado en el lugar.
1. Resumen ejecutivo: ¿Ha “prohibido” realmente Europa los vasos de papel recubiertos de PLA?
La pregunta “¿Ha prohibido Europa los vasos de papel recubiertos de PLA?” ha circulado ampliamente en foros de embalaje, discusiones de compras y redes de proveedores durante los últimos dos años. La respuesta corta es no: no existe una prohibición a nivel de la UE que retire del mercado los vasos con revestimiento de PLA. Sin embargo, esta respuesta por sí sola es insuficiente y potencialmente engañosa sin comprender el contexto regulatorio que ha remodelado el entorno comercial en el que operan estos productos.
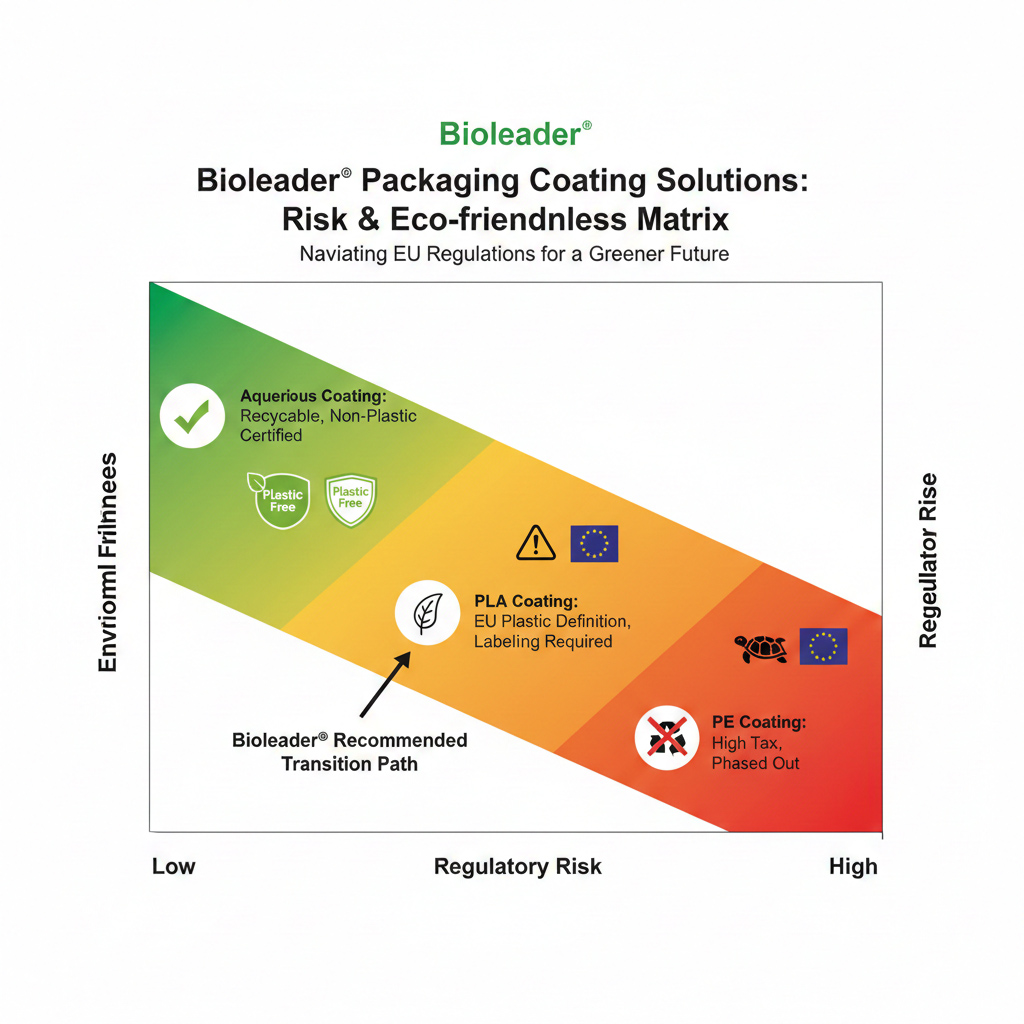
Según la Directiva (UE) 2019/904 — la Directiva sobre plásticos de un solo uso (SUPD) — PLA (ácido poliláctico) está legalmente clasificado como plástico. La directiva define el plástico como un material que consiste en un polímero que puede funcionar como componente estructural principal de un producto final. Debido a que el PLA es un polímero, su origen biológico no lo exime de esta definición. Como resultado, los vasos de papel con revestimiento de PLA se tratan legalmente como productos que contienen plástico, en la misma categoría que los vasos tradicionales con revestimiento de polietileno (PE).
Esta interpretación legal ha tenido implicaciones de gran alcance. Los vasos recubiertos de PLA deben cumplir los mismos requisitos de marcado que los vasos convencionales con revestimiento de plástico. Están sujetos a los sistemas de responsabilidad ampliada del productor (EPR)implementados a nivel de los estados miembros. Entran dentro de la estrategia más amplia de reducción del consumo incorporada en el marco de la SUP. En otras palabras, el PLA ya no se posiciona como una alternativa regulatoria al plástico; se regula como plástico.
La importancia de este cambio no es simbólica. Entre 2015 y 2019, el PLA se promovió ampliamente como un material sostenible de transición. Era renovable, compostable industrialmente y se percibía como alineado con las ambiciones de economía circular. Después de 2020, sin embargo, el enfoque regulatorio pasó de la sustitución de materiales a la eficiencia sistémica, priorizando la reducción, la reutilización y el reciclaje de alta calidad sobre las afirmaciones de biodegradabilidad.
Por lo tanto, aunque los vasos de PLA siguen siendo legales, ya no ofrecen la ventaja de cumplimiento que muchos distribuidores y exportadores asumieron una vez. El mercado no experimentó una prohibición; experimentó la eliminación del viento de cola político.
2. Metodología de investigación: encuesta a distribuidores Bioleader® en ocho mercados de la UE
Para ir más allá de la interpretación anecdótica, Bioleader llevó a cabo un cuestionario estructurado entre el cuarto trimestre de 2024 y el tercer trimestre de 2025 con 34 distribuidores europeos de vasos de papel que operan en ocho estados miembros de la UE. Los participantes incluyeron mayoristas de hostelería, importadores de envases, intermediarios de cadenas de café y proveedores regionales de servicios de alimentación. El volumen de distribución anual combinado representado en la encuesta superó aproximadamente los 500 millones de vasos para bebidas.
El objetivo de esta investigación no era medir la opinión pública, sino identificar cambios en el comportamiento de compra a nivel de distribuidor, donde la interpretación regulatoria influye directamente en las decisiones de inventario.
El cuestionario se centró en cinco dimensiones principales:
Conocimiento de los compradores sobre la clasificación de plástico de la SUP
Frecuencia de preguntas relacionadas con el marcado
Sensibilidad al coste de EPR
Tasa de adopción de alternativas con recubrimiento acuoso
Previsiones de demanda a tres años para PLA
Los hallazgos agregados revelan una clara tendencia direccional.
El ochenta y dos por ciento de los distribuidores informaron que los compradores ahora preguntan explícitamente si los vasos con revestimiento de PLA requieren marcado de plástico SUP. El setenta y seis por ciento indicó que la exposición al coste de EPR es un tema recurrente de negociación. El cincuenta y ocho por ciento confirmó que está reduciendo la asignación de inventario de PLA en favor de tecnologías de barrera alternativas. Quizás lo más importante, el sesenta y tres por ciento de los encuestados espera que la cuota de mercado de PLA en vasos para bebidas de un solo uso disminuya gradualmente entre 2025 y 2027.
Un comentario recurrente resumió el sentimiento general:
“PLA todavía se puede vender, pero ya no simplifica las discusiones de cumplimiento.”
Otro distribuidor que opera en Europa occidental observó:
“Las cadenas de café están eligiendo especificaciones de menor riesgo, no necesariamente de menor carbono.”
Esta distinción es crítica. Las decisiones de compra se enmarcan cada vez más en torno a la estabilidad regulatoria y la compatibilidad del sistema, en lugar de narrativas de compostabilidad.
La encuesta no indicó pánico ni retirada repentina del PLA. En cambio, demostró un reequilibrio lento pero constante de la exposición al riesgo dentro de las carteras de los distribuidores.
3. Interpretación legal: por qué el PLA se clasifica como plástico según la legislación de la UE
Para comprender el cambio estructural en la percepción del mercado, uno debe examinar la arquitectura legal que sustenta la Directiva SUP.
La Directiva (UE) 2019/904 define el plástico sin diferenciar entre polímeros fósiles, de base biológica, biodegradables o compostables. El incidente operativo es la estructura polimérica. El PLA, como polímero sintético derivado del ácido láctico, cae directamente dentro de esta definición.
En 2022, la Comisión Europea publicó una comunicación política que aclara su posición sobre los plásticos de base biológica, biodegradables y compostables. El documento establece explícitamente que los plásticos de base biológica siguen siendo plásticos en términos regulatorios. Además, advierte contra presentar la biodegradabilidad como una panacea ambiental sin considerar la disponibilidad de infraestructura y las vías de fin de vida útil.
Esta aclaración puso fin efectivamente a la ambigüedad regulatoria que anteriormente había beneficiado al marketing del PLA.
La clasificación tiene tres implicaciones principales:
Primero, los vasos para bebidas que contienen revestimiento de PLA están sujetos a los requisitos de marcado armonizados establecidos en el Reglamento de Ejecución (UE) 2020/2151 de la Comisión. La presencia de contenido de plástico debe comunicarse visiblemente a los consumidores.
Segundo, dichos vasos caen dentro de los sistemas de EPR de los estados miembros dirigidos a productos de plástico de un solo uso. Los productores e importadores deben registrarse, informar volúmenes y contribuir financieramente a los sistemas de gestión de residuos.
Tercero, los vasos con revestimiento de PLA están sujetos a medidas nacionales de reducción del consumo diseñadas para disminuir la dependencia de productos que contienen plástico de un solo uso.
Es importante señalar que no existe ninguna cláusula específica contra el PLA en la legislación de la UE. El entorno regulatorio simplemente no crea un trato preferencial para él.
Esta neutralidad es precisamente lo que alteró la dinámica comercial.
Donde antes PLA se consideraba un diferenciador de sostenibilidad, ahora se trata como funcionalmente equivalente al revestimiento de PE en términos regulatorios. La diferencia entre ambos materiales sigue siendo técnica y basada en el ciclo de vida, pero no regulatoria.
Este cambio explica por qué muchos distribuidores europeos están reevaluando la composición de su cartera a largo plazo, no porque PLA se haya vuelto ilegal, sino porque ya no reduce la complejidad del cumplimiento normativo.
4. Implementación regulatoria: obligaciones de marcado y el costo real del cumplimiento
La clasificación regulatoria de PLA como plástico según la Directiva (UE) 2019/904 adquiere relevancia comercial solo al examinar los mecanismos de implementación. Dos instrumentos son particularmente relevantes para los proveedores de vasos para bebidas: los requisitos armonizados de marcado y los sistemas de Responsabilidad Ampliada del Productor (EPR).
4.1 Marcado armonizado de contenido de plástico
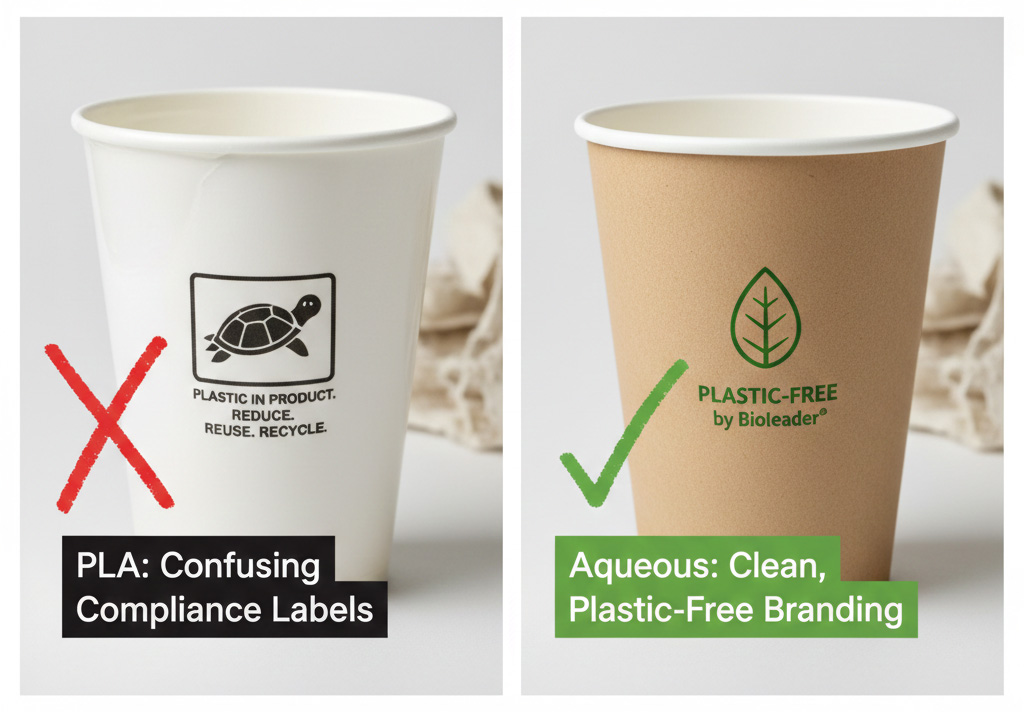
El Reglamento de Ejecución de la Comisión (UE) 2020/2151 establece el marcado obligatorio para ciertos productos plásticos de un solo uso, incluidos los vasos para bebidas que contienen plástico. Dado que el revestimiento de PLA constituye plástico según la Directiva, los vasos de papel recubiertos con PLA entran dentro del ámbito de aplicación.
Los requisitos de marcado están estandarizados en toda la UE:
El marcado debe indicar claramente que el producto contiene plástico.
La colocación debe ser visible y no oculta bajo pliegues o estructuras base.
Se prescriben tamaños mínimos y estándares de contraste.
El mensaje debe informar a los consumidores sobre la eliminación adecuada.
Desde un punto de vista legal, la regla es sencilla. Sin embargo, desde un punto de vista comercial, su impacto es más matizado.
Para las marcas, la presencia visual de una advertencia de contenido de plástico en un producto comercializado como “compostables” o “de origen vegetal” introduce fricción en el mensaje. Varios distribuidores que participaron en la Bioleader encuesta informaron que los clientes minoristas cuestionaron si dicho etiquetado socavaba el posicionamiento de sostenibilidad. Si bien la regulación no prohíbe las afirmaciones de compostabilidad (siempre que sean precisas y no engañosas), obliga a que las narrativas de marketing coexistan con el etiquetado regulatorio.
Este cambio ha afectado las decisiones de diseño. En algunos casos, las cadenas de café han simplificado el diseño de los vasos para evitar conflictos entre la marca de sostenibilidad y los marcados obligatorios. En otros, las empresas han iniciado revisiones internas de cumplimiento para reevaluar por completo las especificaciones de materiales.
El problema no es que el marcado impida la venta. Más bien, altera la identidad percibida del producto.
4.2 Responsabilidad Ampliada del Productor (EPR) y exposición financiera
Los mecanismos de EPR varían según el estado miembro, pero su estructura generalmente incluye:
Registro del productor o importador
Informe de volúmenes
Contribuciones financieras a la recogida de residuos y gestión de basura dispersa
Posible modulación según la reciclabilidad
Aunque los vasos recubiertos con PLA no se señalan específicamente con sanciones adicionales, se incluyen en las categorías de productos plásticos sujetos a la asignación de costos de EPR.
Según los comentarios de los distribuidores:
El 76% indicó que los compradores ahora solicitan claridad sobre la exposición a EPR antes de finalizar los contratos de suministro.
El 41% informó que las negociaciones de precios hacían referencia a futuros riesgos de escalada de EPR.
El 29% señaló que los equipos de sostenibilidad dentro de las cadenas minoristas prefieren materiales que puedan calificar para una modulación de tarifas más baja en el futuro.
Incluso donde las diferencias de tarifas son modestas hoy, la trayectoria regulatoria importa. Los equipos de adquisiciones evalúan cada vez más el costo total del cumplimiento en contratos plurianuales, no solo el precio unitario actual.
En este contexto, PLA ya no funciona como una “actualización de sostenibilidad de costo neutral”. Conlleva obligaciones regulatorias equivalentes a los vasos forrados con PE.
4.3 Matriz de riesgo regulatorio: exposición comparativa al cumplimiento
Para contextualizar las preocupaciones de los distribuidores, Bioleader desarrolló un modelo interno de exposición al cumplimiento que compara PE, PLA y vasos recubiertos acuosos.
Comparación de riesgo regulatorio
| Factor regulatorio | PE Revestimiento | PLA Revestimiento | Barrera acuosa* |
|---|---|---|---|
| Clasificado como plástico según la SUPD | Sí | Sí | Dependiente de la formulación |
| Marcado obligatorio | Sí | Sí | Dependiente del mercado |
| Inclusión de EPR | Sí | Sí | Probablemente reducida en algunos casos |
| Fricción de marca | Alto | Moderada | Menor |
| Riesgo de endurecimiento de políticas | Alto | Moderada | Menor |
| Estabilidad de cumplimiento a largo plazo | Débil | Moderada | Más fuerte |
*Nota: La clasificación acuosa depende de la composición del polímero y la interpretación nacional.
El modelo ilustra una realidad fundamental: PLA ya no reduce la exposición al cumplimiento normativo en comparación con PE. Por lo tanto, sus ventajas deben justificarse por motivos de ciclo de vida o de carbono, más que por motivos regulatorios.
5. Señales de los Estados Miembros: por qué importan los Países Bajos y Francia
Aunque la Directiva SUP proporciona una estructura a nivel de la UE, la implementación nacional determina las condiciones prácticas del mercado. Varios estados miembros han adoptado interpretaciones más estrictas que influyen en las tendencias de contratación en toda la región.
5.1 Países Bajos: la reutilización como señal política
A partir de 2024, los Países Bajos implementaron medidas que restringen la provisión gratuita de vasos de plástico de un solo uso para consumo en el lugar. Las empresas deben ofrecer alternativas reutilizables o aplicar sistemas de recogida estrictos.
El enfoque neerlandés no prohíbe explícitamente los vasos forrados con PLA. Sin embargo, dado que PLA está clasificado como plástico, entra dentro de estas medidas.
Las respuestas de los distribuidores en los Países Bajos indicaron:
El 38% informó una transición activa hacia programas de vasos reutilizables.
El 52% anticipa una expansión significativa de la infraestructura de reutilización para 2026.
El 44% observó que los grandes clientes corporativos prefieren sistemas reutilizables para evitar por completo el etiquetado de plástico.
Los Países Bajos suelen actuar como pioneros regulatorios dentro de la UE. Cuando las normas nacionales se endurecen, las cadenas multinacionales frecuentemente armonizan las especificaciones en todos los mercados para simplificar las cadenas de suministro.
Por lo tanto, incluso si los países vecinos mantienen una aplicación menos estricta, la implementación neerlandesa influye en las estrategias regionales de contratación.
5.2 Francia: vigilancia regulatoria y anti-greenwashing
Francia ha adoptado una postura firme en la reducción de plásticos y en las afirmaciones de sostenibilidad. La aplicación de las normas anti-greenwashing ha aumentado el escrutinio sobre las declaraciones de marketing ambiental, particularmente las relacionadas con la compostabilidad o la biodegradabilidad.
Aunque los vasos de PLA siguen siendo legales, los distribuidores informan de mayores requisitos de documentación en las licitaciones francesas. Los compradores solicitan claridad sobre las certificaciones y una explicación precisa de las condiciones de compostaje.
Esta tendencia indica que la permisibilidad legal no es suficiente. Los materiales deben resistir la revisión regulatoria no solo de las autoridades de residuos, sino también de las agencias de protección al consumidor.
5.3 Difusión de políticas entre mercados
Las grandes cadenas de café y las marcas multinacionales de foodservice prefieren la armonización de especificaciones. Cuando un estado miembro introduce requisitos más estrictos, los equipos de contratación corporativos a menudo revisan los estándares a nivel de la UE.
Por lo tanto, la aceleración de los estados miembros no debe verse como eventos aislados. Representan indicadores direccionales de la futura convergencia regulatoria.
6. Restricciones del sistema ambiental: por qué la ventaja de PLA disminuyó
La evolución de la política no ocurrió en el vacío. Refleja realidades técnicas e infraestructurales que afectan la gestión del fin de vida.
6.1 Desafíos de compatibilidad con el reciclaje de fibra
El reciclaje de vasos de papel implica repulpar la fibra y separar las capas de barrera. Las películas plásticas, ya sean de PE o PLA, requieren procesos de separación especializados.
Los desafíos comúnmente citados en estudios de la industria incluyen:
Fragmentación de la película durante el repulpado
Reducción del rendimiento de fibra
Mayor complejidad en el cribado
Riesgos de contaminación en los flujos de papel convencionales
Las iniciativas de economía circular centradas en envasado a base de fibra enfatizan cada vez más el diseño para el reciclaje y los enfoques de monomaterial. Desde una perspectiva de eficiencia del sistema, las construcciones multicapa complican la logística del reciclaje.
Los resultados de la encuesta a distribuidores indican:
El 44% informó que las preguntas sobre compatibilidad con el reciclaje aparecen en las licitaciones de los clientes.
El 31% señaló que las fábricas de papel expresan preferencia por diseños dominados por fibra.
Esto sugiere que la compatibilidad con la infraestructura de reciclaje se está convirtiendo en un criterio de contratación.
6.2 Dependencia del compostaje industrial
La degradación de PLA requiere condiciones controladas de condiciones de compostaje industrial, que típicamente implican temperaturas sostenidas entre 55°C y 60°C.
La investigación científica confirma que PLA no se degrada fácilmente en condiciones ambientales de suelo, marinas o de vertedero sin parámetros industriales.
El beneficio ambiental de PLA depende por lo tanto de:
Recogida adecuada
Flujos de residuos compostables separados
Disponibilidad de infraestructura
Cumplimiento de la clasificación por parte del consumidor
Cuando estas condiciones están ausentes, PLA se comporta de manera similar a otros plásticos en entornos de eliminación.
Esta dependencia de la infraestructura debilitó la narrativa regulatoria de PLA. Los responsables políticos evalúan cada vez más los materiales no solo por su degradabilidad teórica, sino por el rendimiento real del sistema.
6.3 Eficiencia a nivel de sistema frente a afirmaciones a nivel de material
La estrategia moderna de economía circular de la UE prioriza la compatibilidad del sistema. La pregunta que ahora se hacen los reguladores es:
¿Se integra este producto de manera eficiente en los sistemas existentes de recogida, clasificación y reciclaje?
Si un material requiere una infraestructura separada que no está disponible de manera consistente, su beneficio sistémico es limitado.
PLA sigue siendo un renovable polímero con características definidas de compostaje industrial. Sin embargo, sin flujos de compost garantizados, su diferenciación ambiental se vuelve condicional en lugar de universal.
Esta evaluación sistémica explica por qué el impulso político se desplazó hacia los sistemas de reutilización y diseños reciclables de fibra primero en lugar de bioplástico solo la sustitución.
7. El auge del recubrimiento de barrera a base de agua (acuoso) Tecnología
A medida que la neutralidad regulatoria eliminó la ventaja política de PLA, el mercado europeo no abandonó por completo los vasos de papel de un solo uso. En cambio, comenzó a buscar formatos que se alineen mejor con los sistemas de reciclaje de fibra y reduzcan la fricción de cumplimiento. Aquí es donde tecnología de recubrimiento de barrera a base de agua —comúnmente conocido como recubrimiento acuoso— ha ganado tracción.
7.1 ¿Qué es el recubrimiento de barrera acuoso?
Los recubrimientos de barrera acuosos son formulaciones a base de dispersión aplicadas directamente sobre el cartón para crear resistencia a la humedad y a la grasa sin utilizar una capa de película termoplástica convencional. A diferencia de las películas de PE o PLA laminadas, estos recubrimientos se integran en la superficie de la fibra en lugar de formar una membrana plástica distinta.
El objetivo técnico es:
Preservar las características de reciclabilidad similares al papel
Mejorar la repulpabilidad
Minimizar la fracción de masa de polímero
Reducir la complejidad de la separación multicapa
Desde una perspectiva sistémica, los recubrimientos acuosos intentan mantener el dominio de la fibra en la estructura del material.
7.2 Por qué los distribuidores están probando vasos con recubrimiento acuoso
Según Bioleader hallazgos de la encuesta:
El 71% de los distribuidores están probando actualmente vasos con recubrimiento acuoso.
El 44% ha iniciado un suministro comercial limitado.
El 28% reporta comentarios preliminares positivos de los socios de reciclaje.
La motivación no es puramente de marca ambiental. Es mitigación de riesgos.
Los distribuidores ven cada vez más el recubrimiento acuoso como:
Menor riesgo regulatorio percibido
Más alineado con los objetivos de reciclaje del flujo de papel
Menos probable que genere confusión en el consumidor sobre el marcado de plástico (dependiendo de la formulación y la clasificación)
7.3 Consideraciones de clasificación regulatoria
Es importante tener en cuenta que no todos los recubrimientos acuosos están automáticamente exentos de la clasificación de plástico. La clasificación depende de la composición del polímero y la interpretación según la legislación nacional.
Por lo tanto, los exportadores deben:
Verificar los niveles de contenido de polímero
Evaluar si el recubrimiento constituye un componente plástico estructural
Confirmar los requisitos de marcado en los mercados de destino
Sin embargo, muchos compradores perciben los vasos con recubrimiento acuoso como mejor alineados con la futura dirección de la economía circular de la UE.
Cerrando la brecha de certificación
Para garantizar la estabilidad a largo plazo en el mercado de la UE, Bioleader recomienda que los fabricantes busquen verificación de terceros más allá de las simples autodeclaraciones. Las certificaciones clave actualmente valoradas por los equipos de compras europeos incluyen:
Método PTS (Papiertechnische Stiftung): Para verificar la repulpabilidad de la fibra.
Protocolo CEPI (Confederación de Industrias Papeleras Europeas): Para garantizar la compatibilidad con los flujos de reciclaje de papel existentes.
Cumplimiento BfR / FDA: Para garantizar la seguridad alimentaria en aplicaciones de bebidas calientes. Proporcionar estos documentos junto con el producto acelera significativamente el proceso de “aprobación” en la contratación corporativa.
7.4 Rendimiento y compensaciones técnicas
Si bien el recubrimiento acuoso mejora la integración de las fibras, debe cumplir con criterios de rendimiento:
Resistencia a bebidas calientes (90–95°C)
Integridad de la costura
Apilabilidad
Compatibilidad de tapas
Estabilidad en almacenamiento
La paridad de rendimiento técnico con PE/PLA requiere optimización de la formulación. Los distribuidores informan que los vasos acuosos de primera generación presentaron problemas de fugas o delaminación, pero las iteraciones recientes muestran una mayor fiabilidad.
La transición es, por tanto, tecnológica, no meramente regulatoria.
7.5 Análisis comparativo: equilibrio entre cumplimiento normativo y viabilidad comercial
| Dimensión de comparación | Recubrimiento tradicional de PE | Recubrimiento de PLA (actual corriente principal) | Recubrimiento acuoso (elección Bioleader®) |
| Coste de fabricación | El más bajo | El más alto (materia prima premium) | Competitivo (Ligeramente por encima de PE) |
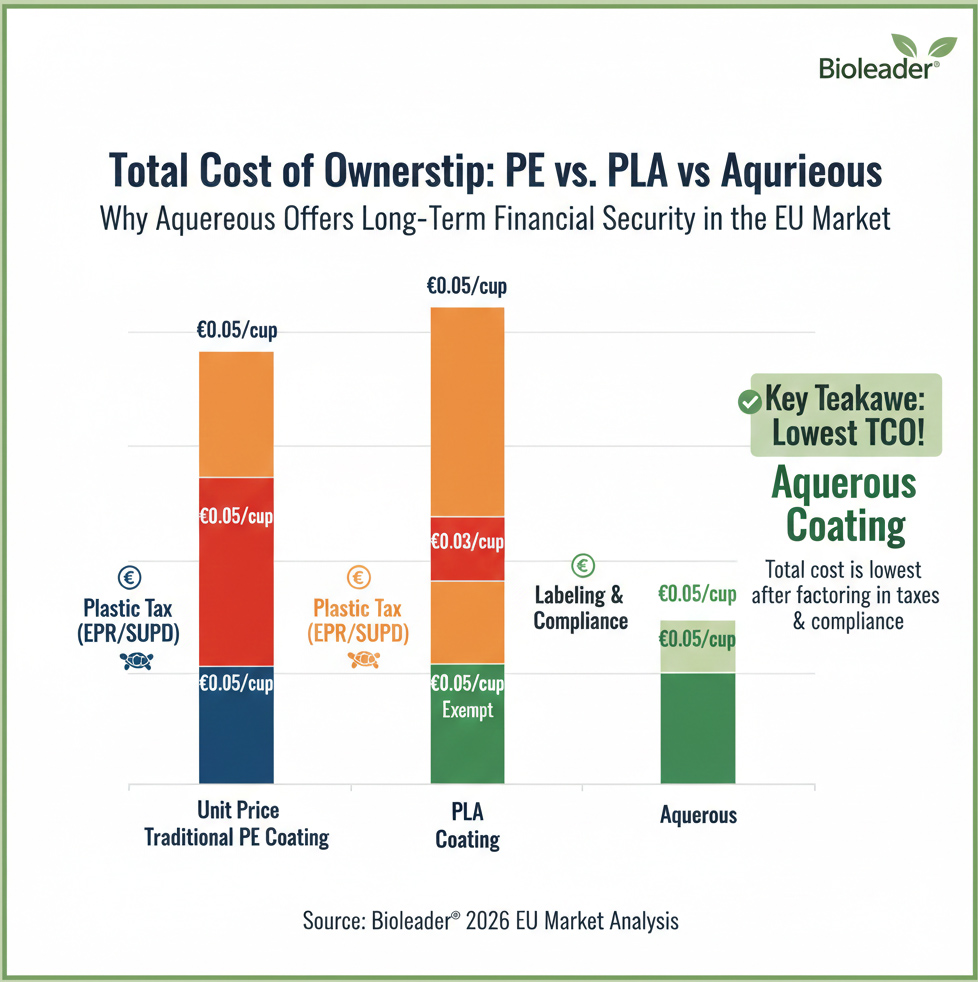
| Coste de cumplimiento (EPR/Impuesto) | Extremadamente alto (Sujeto a impuestos sobre plásticos) | Alto (Tasas obligatorias de EPR) | El más bajo (Exento en muchas regiones) |
| Requisitos de etiquetado | Logotipo obligatorio de la “Tortuga” | Obligatorio “Logotipo de la ”Tortuga” | Sin plástico (Depende de la certificación) |
| Reciclabilidad | Pobre (difícil de separar) | Moderado (requiere compostaje industrial) | Excelente (Reciclaje de papel estándar) |
| Posicionamiento de marca | Negativo (no ecológico) | Positivo (de base biológica) | Premium (Verificado libre de plástico) |
| Potencial comercial | En rápido declive | Estancado (cuello de botella regulatorio) | Oportunidad de alto crecimiento |
Si bien PLA fue en su momento aclamado como el sucesor definitivo de PE, el cambio de las regulaciones de la UE y la carga de las tasas de Responsabilidad Ampliada del Productor (EPR) han erosionado su ventaja comercial. Como se demuestra arriba, los vasos con recubrimiento acuoso (a base de agua) ofrecen el equilibrio más estratégico. Reducen significativamente el Coste Total de Propiedad (TCO) al evitar los elevados impuestos al plástico y los requisitos de etiquetado, al tiempo que elevan el valor de la marca mediante una verificación genuina de ausencia de plástico. Para los distribuidores, la transición al acuoso no es solo una elección medioambiental: es un paso hacia la seguridad financiera a largo plazo.
8. Matriz cuantificada de riesgo de aprovisionamiento – PE vs PLA vs Acuoso
Para pasar de la discusión cualitativa a la toma de decisiones estructurada, Bioleader® desarrolló un modelo ponderado de riesgo de aprovisionamiento que incorpora dimensiones regulatorias, operativas, medioambientales y de reputación.
8.1 Criterios de evaluación de riesgos
Los siguientes criterios se evaluaron en una escala de riesgo de 1 a 5 (5 = riesgo más alto):
Riesgo de clasificación regulatoria
Fricción por marcado obligatorio
Exposición financiera a EPR
Compatibilidad con el sistema de reciclaje
Dependencia de infraestructura
Riesgo de percepción de marca
Vulnerabilidad al endurecimiento de políticas
Estabilidad a largo plazo (perspectiva 2026–2028)
8.2 Tabla de puntuación de riesgo ponderada
| Criterios | PE | PLA | Acuoso |
|---|---|---|---|
| Riesgo regulatorio | 5 | 4 | 2 |
| Fricción de marcado | 5 | 4 | 2–3 |
| Exposición a EPR | 4 | 4 | 3 |
| Compatibilidad con el reciclaje | 2 | 2 | 4 |
| Dependencia de infraestructura | 1 | 4 | 2 |
| Riesgo de percepción de marca | 5 | 3 | 2 |
| Riesgo de endurecimiento de políticas | 5 | 3 | 2 |
| Estabilidad de perspectivas a largo plazo | 2 | 3 | 4 |
Puntuación total ponderada (menor = más estable)
PE: 29
PLA: 27
Acuoso: 20–22 (rango según la clasificación de formulación)
Esta matriz ilustra que los vasos con recubrimiento acuoso representan actualmente el menor riesgo compuesto de aprovisionamiento para muchos distribuidores, siempre que se confirme la clasificación regulatoria.
PLA se encuentra en una posición intermedia de transición: menos expuesto que PE en percepción de marca, pero igualmente regulado.
8.3 Interpretación para exportadores
La conclusión clave no es que PLA sea “malo”. Más bien:
PLA ya no ofrece una ventaja de cumplimiento.
Cuando los equipos de aprovisionamiento evalúan contratos de 3-year, la estabilidad ajustada al riesgo se vuelve más importante que el valor de marketing de sostenibilidad a corto plazo.
9. Perspectivas de mercado 2026–2028 – Modelo de transición estructural
Basándose en las previsiones de encuestas a distribuidores y en el análisis de la trayectoria regulatoria, Bioleader® proyecta un reequilibrio gradual pero constante de la cuota de mercado entre los formatos de vasos.
9.1 Distribución actual del mercado (estimación de 2024-2025)
| Recubrimiento | Cuota estimada en la UE |
|---|---|
| Vasos con revestimiento PE | 48% |
| Los vasos recubiertos con PLA | 22% |
| Vasos con recubrimiento acuoso | 18% |
| Sistemas reutilizables | 12% |
PE sigue siendo dominante debido a las cadenas de suministro heredadas y a la estructura de costes.
PLA mantiene una cuota significativa pero muestra estancamiento.
Los formatos acuosos están emergiendo.
9.2 Tendencia proyectada (previsión 2027)
| Recubrimiento | Cuota estimada en la UE 2027 |
|---|---|
| Vasos con revestimiento PE | 32% |
| Los vasos recubiertos con PLA | 10–12% |
| Vasos con recubrimiento acuoso | 34–36% |
| Sistemas reutilizables | 18–20% |
El modelo asume:
Continuación de la aplicación del marcado SUP
Presión gradual sobre los costes de EPR
Expansión incremental de los mandatos de reutilización
Maduración técnica de los recubrimientos acuosos
9.3 Impulsores estructurales detrás del cambio
Tres impulsores macro explican el cambio proyectado:
Preferencia por la estabilidad normativa
Los compradores prefieren materiales con menos probabilidades de enfrentar restricciones futuras.Integración del sistema
Los diseños compatibles con fibra se alinean con las prioridades de reciclaje de la UE.Alineación ESG corporativa
Las multinacionales publican cada vez más compromisos de reducción de plástico.
PLA probablemente seguirá siendo viable en:
Sistemas de eventos de circuito cerrado
Regiones con infraestructura de compostaje industrial
Aplicaciones de marca de nicho
Sin embargo, no recuperará su antigua posición de “alternativa sostenible por defecto”.
10. Preguntas frecuentes – Aclarando los malentendidos más comunes
La siguiente sección aborda preguntas recurrentes identificadas en entrevistas a distribuidores, consultas de aprovisionamiento y solicitudes de exportación. Esta sección está estructurada para servir como referencia estable para citas a largo plazo.
- ¿Ha prohibido la Unión Europea los vasos de papel recubiertos de PLA?
No. No existe una prohibición a nivel de la UE que impida los vasos de papel recubiertos de PLA. Sin embargo, según la Directiva (UE) 2019/904, el PLA está legalmente definido como plástico. Por lo tanto, los vasos con revestimiento de PLA están regulados como productos que contienen plástico y deben cumplir con los requisitos de marcado y responsabilidad ampliada del productor.
- ¿Por qué los vasos de papel recubiertos de PLA deben llevar el logotipo de marcado de plástico?
Debido a que el PLA está clasificado como plástico según la legislación de la UE, los vasos para bebidas que contienen PLA deben mostrar un marcado armonizado de contenido de plástico de acuerdo con el Reglamento de Ejecución (UE) 2020/2151 de la Comisión. El marcado informa a los consumidores de que el producto contiene plástico y debe eliminarse adecuadamente.
- ¿Son compostables los vasos de papel PLA?
Los vasos de papel PLA son compostables industrialmente en condiciones controladas, que generalmente requieren temperaturas sostenidas entre 55°C y 60°C. No se degradan de manera fiable en entornos marinos, condiciones de vertedero o sistemas de compostaje doméstico estándar sin infraestructura de compostaje industrial.
- ¿Se considera el recubrimiento acuoso plástico según las regulaciones de la UE?
La clasificación depende de la composición del polímero y la contribución estructural del recubrimiento. Algunos recubrimientos acuosos contienen un contenido mínimo de polímero integrado en las estructuras de fibra y pueden no activar los mismos requisitos de marcado que los revestimientos plásticos en forma de película. Los exportadores deben verificar el cumplimiento para cada formulación y mercado de destino.
- ¿Qué opción de vaso para bebidas tiene el menor riesgo regulatorio en Europa?
Los sistemas de vasos reutilizables conllevan la menor exposición regulatoria para entornos de consumo en el lugar. Para aplicaciones de un solo uso, los diseños reciclables dominados por fibra y los vasos con barrera acuosa bien diseñados generalmente se consideran de menor riesgo regulatorio en comparación con los vasos revestidos de PLA o PE, dependiendo de la clasificación local y la infraestructura.
11. Marco de acción para exportadores y fabricantes
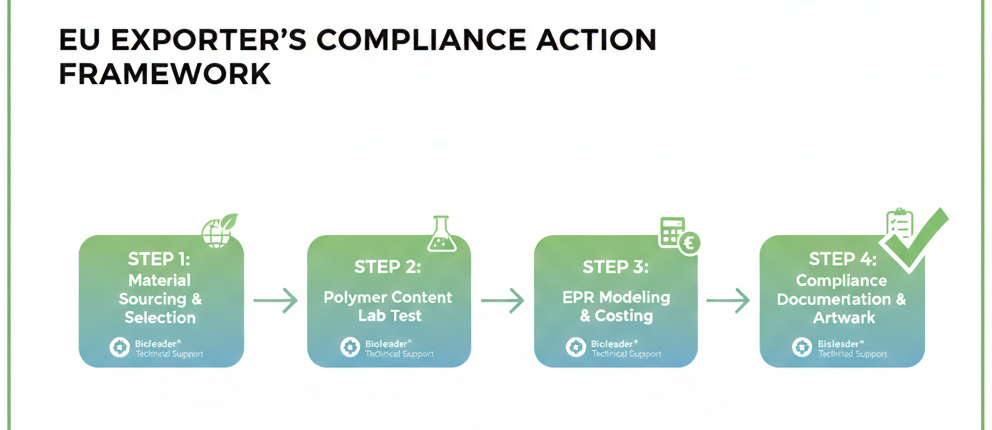
Para los fabricantes que apuntan a los mercados de la UE entre 2025 y 2028, la estabilidad regulatoria debe convertirse en parte de la estrategia de producto.
A continuación se presenta un marco de acción estructurado derivado de conocimientos de distribuidores y análisis regulatorio.
11.1 Paso 1 – Aceptar la realidad legal
PLA es plástico según la legislación de la UE.
El cumplimiento debe diseñarse en consecuencia.
No asuma que la compostabilidad elimina las obligaciones de marcado.
11.2 Paso 2 – Realizar verificación de clasificación
Para cada formulación de recubrimiento:
Confirme el porcentaje de polímero.
Revise la contribución estructural.
Valide los requisitos de marcado en el país de destino.
Evite afirmaciones generales como “libre de plástico” sin respaldo documentado.
11.3 Paso 3 – Integrar el modelado de costos de EPR
Al cotizar a compradores de la UE:
Incluya la discusión sobre la exposición a EPR.
Proporcione claridad sobre las responsabilidades de reporte.
Demuestre conocimiento de las estructuras de cumplimiento.
Los compradores valoran cada vez más la fluidez regulatoria de los proveedores.
11.4 Paso 4 – Desarrollar un portafolio de productos paralelo
Los exportadores exitosos ahora mantienen:
Línea PLA (para clientes enfocados en compostaje)
Línea con recubrimiento acuoso (para alineación con reciclaje de fibra)
PE estándar (mercados impulsados por costos)
Integración de accesorios compatibles con reutilizables
La flexibilidad del portafolio reduce la vulnerabilidad regulatoria.
11.5 Paso 5 – Fortalecer la documentación
Prepare:
Documentación de seguridad de materiales
Informes de pruebas de reciclabilidad
Certificaciones de compostabilidad (cuando corresponda)
Archivos de arte para el cumplimiento del marcado
Declaraciones de PFAS cuando sea necesario
Las compras europeas requieren cada vez más especificaciones respaldadas por documentos.
11.6 Paso 6 – Monitorear los desarrollos de los estados miembros
El endurecimiento regulatorio generalmente comienza a nivel de los estados miembros.
Los exportadores deben rastrear:
Expansión de reutilización en los Países Bajos
Aplicación de la ley anti-greenwashing en Francia
Mandatos de economía circular nórdicos
Actualizaciones de la ley de envases alemana
Las señales políticas rara vez se revierten; se expanden.
12. Perspectiva estratégica 2026–2028 – Dirección estructural del mercado europeo de vasos para bebidas
La evolución de la regulación europea de vasos de papel refleja prioridades más amplias de economía circular.
Tres macrotendencias darán forma a la próxima fase.
12.1 Expansión de la reutilización en entornos controlados
Consumo en el lugar en:
Campus corporativos
Universidades
Instituciones públicas
Recintos de eventos
favorecerán cada vez más los sistemas reutilizables.
Los formatos de un solo uso seguirán principalmente en contextos de comida para llevar.
12.2 Dominio de la fibra en el diseño de un solo uso
Donde el uso único siga siendo necesario, se favorecerán las construcciones dominadas por fibra.
Los principios de diseño incluyen:
Masa de polímero reducida
Mejor repulpabilidad
Clasificación simplificada
Compatibilidad con los flujos de papel
La tecnología de barrera acuosa está actualmente mejor posicionada para alinearse con estos principios.
12.3 Estabilidad de cumplimiento como ventaja competitiva
Los equipos de compras preguntan cada vez más:
"¿Seguirá esta especificación siendo conforme durante los próximos cinco años?"
Los materiales que ofrecen previsibilidad regulatoria superarán a aquellos que dependen de una interpretación favorable.
El papel futuro de PLA probablemente se estabilizará como un material de nicho que sirve para:
Sistemas verificados de compostaje industrial
Modelos de circuito cerrado basados en eventos
Estrategias específicas de marca sostenible
Es poco probable que recupere el dominio como la alternativa predeterminada.
Conclusión final – La respuesta a largo plazo
Europa no ha prohibido los vasos de papel recubiertos de PLA.
Pero ha redefinido su contexto regulatorio.
Bajo la Directiva (UE) 2019/904:
PLA es plástico.
El marcado es obligatorio.
EPR se aplica.
La política de reducción del consumo influye en las compras.
La eliminación de la percepción preferente ha remodelado el comportamiento de los distribuidores.
Según la encuesta de Bioleader® a más de 30 distribuidores europeos:
Se espera que la demanda de PLA disminuya gradualmente.
Las alternativas con recubrimiento acuoso están ganando terreno.
Los sistemas reutilizables se están expandiendo en entornos regulados.
El riesgo de cumplimiento es ahora un factor principal de compra.
El mercado europeo de vasos para bebidas está pasando de la lógica de sustitución de materiales a la lógica de compatibilidad de sistemas.
Para los exportadores, el imperativo estratégico es claro:
La fluidez regulatoria, la diversificación de la cartera y la ingeniería alineada con la fibra determinarán la competitividad a largo plazo.
Reflexión final: Navegando la transición regulatoria de Europa
Perspectiva Estratégica: El alejamiento de Europa de posicionar a PLA como una alternativa preferente no señala un retroceso ambiental—refleja la maduración regulatoria bajo el marco de economía circular de la UE. Para exportadores y distribuidores, la sostenibilidad ya no se define solo por la sustitución de materiales, sino por estabilidad de cumplimiento, compatibilidad con los sistemas de reciclaje y resiliencia regulatoria a largo plazo.
Como especialista en tecnología de barrera, Bioleader® (Xiamen Bioleader Environmental Technology Co., Ltd.) apoya a los socios en la evaluación de carteras PLA, la transición a formatos de barrera acuosa y la alineación de las especificaciones de producto con la política europea en evolución. Proporcionamos la validación técnica y las alternativas “libres de plástico” necesarias para garantizar que su cadena de suministro siga siendo tanto conforme como competitiva.
Referencias
- Parlamento Europeo y Consejo de la Unión Europea. (2019). Directiva (UE) 2019/904 relativa a la reducción del impacto de determinados productos de plástico en el medio ambiente (Directiva sobre plásticos de un solo uso). Diario Oficial de la Unión Europea.
- Comisión Europea. (2020). Reglamento de Ejecución (UE) 2020/2151 de la Comisión por el que se establecen normas sobre las especificaciones armonizadas de marcado de los productos de plástico de un solo uso. Diario Oficial de la Unión Europea.
- Comisión Europea. (2021). Preguntas y respuestas sobre la Directiva sobre plásticos de un solo uso. Documentación de comunicados de prensa de la Comisión Europea.
- Comisión Europea. (2020). Un nuevo Plan de Acción para la Economía Circular: por una Europa más limpia y competitiva.
- Comisión Europea. (2023). Marco político de la UE sobre plásticos de base biológica, biodegradables y compostables.
- Confederación de Industrias Papeleras Europeas (CEPI). (2020). Directrices de reciclabilidad para productos de embalaje a base de papel.
- Alianza 4evergreen. (2023). Directriz de circularidad por diseño para envases a base de fibra.
- Agencia Europea de Medio Ambiente. (2022). Plásticos, economía circular y medio ambiente en Europa.
- Gobierno de los Países Bajos. (2024). Plásticos de un solo uso: normas para las empresas.
- Comité Europeo de Normalización (CEN). (2000). EN 13432: Requisitos para envases recuperables mediante compostaje y biodegradación.
- Organización Internacional de Normalización (ISO). (2018). ISO 17088: Especificaciones para plásticos compostables.
Aviso de derechos de autor:
© 2026 Bioleader®. Si desea reproducir o hacer referencia a este contenido, debe proporcionar el enlace original y acreditar la fuente. Cualquier copia no autorizada se considerará una infracción.