

フォーク、スプーン、ナイフ&カトラリーセット
キーワード: 生分解性カトラリー、堆肥化可能な食器、環境に優しい食器、持続可能な使い捨てカトラリー
はじめに:環境に優しい食器への移行
使い捨てのプラスチック製フォーク、スプーン、ナイフはどこにでもあるものとなり、その環境への影響も同様に広がっています。従来のプラスチック製カトラリーは、ビーチクリーンアップで見つかるアイテムのトップ10に入り、埋立地や海洋で何世紀にもわたって残り続けます。これに対応して、, 生分解性カトラリー および 堆肥化可能な食器 が持続可能な代替品として台頭し、世界市場を変革しています。 環境に優しい食器. 国際的なバイヤーや規制当局は、これらのソリューションにますます関心を寄せており、 プラスチック禁止コンプライアンスと、持続可能な 使い捨てカトラリーに対する消費者の需要を満たすことを目指しています。.
このホワイトペーパーでは、 生分解性・堆肥化可能カトラリー 2025年の業界について包括的な概要を提供します。市場動向に関する信頼できるデータをまとめ、主要な材料(PLA、CPLA、バガス、でんぷんベースの生体高分子、PHA、PBSなど)を分析し、世界中の主要な規制と認証を詳しく説明します。比較性能表、ライフサイクルアセスメント(LCA)の洞察、主要ブランドのケーススタディを含めます。サプライヤーを評価する調達担当者であれ、基準を更新する政策立案者であれ、このレポートは急速に進化する堆肥化可能な食器の状況をナビゲートするのに役立ちます。.
市場の勢い: 現在、100か国以上がプラスチック規制または禁止を施行しており、その多くが植物由来の代替品への移行を直接促進しています。世界の 生分解性使い捨て食器 市場(プレート、容器、カトラリーを含む)は、約 USD 7.2 億ドルと評価されました, と評価され、 USD 16.3 億ドルに達すると予測されています に達すると予測されています(CAGR約9.1%)。この中で、 生分解性カトラリー セグメントは、比較的小さいものの(2022年に推定約$35〜4000万ドル)、持続可能性の義務が加速するにつれて、2030年までにほぼ倍増すると見込まれています。主な成長要因は、厳しい反プラスチック規制、企業のESGコミットメント、そして プラスチックフリーで堆肥化可能な食器.
規制の後押し: 先駆的な政策が重要な触媒となっています。例えば、EUの使い捨てプラスチック指令は、, 堆肥化可能でないプラスチック製カトラリーを禁止 しています。インドは2022年に全国で使い捨てプラスチック製フォーク、スプーン、ナイフ、ストローを禁止しました。中国の広範な2020年政策は、2025年までに非分解性の使い捨て食器を段階的に廃止します。北米では、カナダの連邦政府によるプラスチック製カトラリーの禁止が2023年に発効し、米国の複数の州(カリフォルニア州、ニューヨーク州、コロラド州など)では、「堆肥化可能」と表示された製品はASTM D6400 基準を満たし、明確に認証されることが現在義務付けられています。これらの措置は、 持続可能な使い捨てカトラリー 堆肥化基準を満たす製品の需要を直接押し上げます。.
このホワイトペーパーの構成: まず市場概要から始め、次に 材料と技術 について掘り下げ、堆肥化可能なカトラリーを可能にします。次に、生分解性と従来の食器の間で、ライフサイクルアセスメントの結果を含む性能と環境への影響を比較します。その後、 世界のコンプライアンス基準 (EN 13432、ASTM D6400、BPI、OK Compost、GB/T 38082など)と、それらが地域ごとのラベル表示と調達にどのように影響するかをマッピングします。 地域市場の状況 (EU、北米、中国、東南アジア、中東)に関するセクションでは、地域特有のトレンドと規制を強調します。主要な業界プレーヤーを紹介し、 Bioleader®(中国) に関する詳細なケーススタディや、イノベーションを推進する他の世界的ブランドを含めます。最後に、 将来の見通し デジタルトレーサビリティ、新興のPHAバイオプラスチック技術、ESGトレンドなどのトピックを探求し、主要な要点で締めくくります。用語集、データ参照、LCAチャートは付録に記載されています。.

世界市場概要:堆肥化可能なカトラリーのトレンドと成長
需要と市場規模の拡大
の市場は 生分解性で堆肥化可能なカトラリー は急速に拡大していますが、従来のプラスチックと比較するとまだ初期段階にあります。2023年には、 グローバル 生分解性カトラリー市場 はわずか約 $37〜4200万ドル, と評価され、これらの製品の採用が初期段階にあることを反映しています。しかし、予測は一貫して力強い成長を示しています。複数の業界分析によると、このセグメントは 2030年までに$6000〜7000万ドル以上に達する, と予想され、 6〜8%%の範囲の年平均成長率(CAGR)でほぼ倍増します. 。例えば、Fortune Business Insightsは、市場が2024年の約$39.8百万ドルから2032年には約$73.4百万ドルに成長すると推定しており(CAGR 7.95%)、Grand View Researchも同様に、約7.0%%のCAGRで2030年までに約$7100万ドルに達すると予測しています。この軌道は、世界的な持続可能性への取り組みと、エスカレートするプラスチック規制によって支えられています。.
注目すべきは、すべての 生分解性使い捨て食器 (プレート、ボウル、トレイなどを含む)に範囲を広げると、市場規模ははるかに大きく、 数十億ドル. の規模になります。StatistaとAllied Market Researchは、 生分解性使い捨て食器 セクター(カトラリー、食品容器などを含む)が約 USD 7.2 億ドルと評価されました, であり、 2030年までに$16.3億ドルに成長すると予測. されると報告しています。その中で、, コーンスターチ系製品 (PLA/デンプンブレンド)は、植物由来プラスチックの人気を反映し、2030年までに市場シェアの30%以上を占めると予想されています。これらの数字は、 堆肥化可能な食器 が現在は市場のごく一部を占めるに過ぎないものの、生分解性フードサービス製品への全体的な需要という同じ波に乗っていることを示しています。.
主要な成長要因: 市場成長の主な原動力は政府の規制です。. 100か国以上 が何らかの形のプラスチック削減政策を実施しており、その多くが 堆肥化可能な代替品を直接奨励. しています。使い捨てプラスチック製品(袋、カトラリー、ストローなど)の禁止は、ヨーロッパ、アジア、アメリカ大陸で拡大しており、生分解性の代替品に対する市場を事実上創出しています。. 環境意識 も別の要因です。消費者と企業顧客(レストラン、ケータリング業者、小売業者)の両方が、プラスチックのフットプリント削減を積極的に求めています。 堆肥化可能で環境に優しい食器 を使用することで、企業のグリーンイメージを高め、ESG目標に沿うことができ、調達の決定を促進します。例えば、大手アジアのフードデリバリーアプリがプラスチック製の器具から生分解性のものに切り替えたところ、顧客の持続可能性に関する肯定的なフィードバックが19%増加しました。スターバックスやマクドナルドのような大手フードサービスチェーンは、問題のあるプラスチックの段階的廃止を公に約束しており(例えば、スターバックスはプラスチックストローを廃止し、堆肥化可能な代替品を採用)、業界の先例となっています。.
さらに、, 技術の進歩 と規模の経済により、堆肥化可能なカトラリーの実現性が高まっています。かつてはコストが高く、PLAカトラリーは 2〜3倍のコスト がかかることがよくありました。現在でも高価ですが、生産能力の増強と原材料の革新により、その差は徐々に縮まっています。例えば中国は、バイオプラスチック製造を急速に拡大しており(PLA樹脂の生産量は、10年前にはほぼゼロだったのが、2026年までに250万トンに達すると予測)、国内外の需要に対応しています。この拡大は価格に下押し圧力をかけ、世界中のバイヤーにとって供給の信頼性を向上させています。.
地域別市場ハイライト
欧州(EU): 欧州は現在、生分解性カトラリーの使用で世界をリードしており、 2022年の世界市場シェアの約36%. を占めています。このリーダーシップは政策主導です。 EUの 使い捨てプラスチック指令 (2019年に採択)は、カトラリーを含む多くの使い捨てプラスチック製品を2021年7月から禁止しました。実際には、EU加盟国は現在、使い捨てのフォーク、ナイフ、スプーンを非プラスチック素材または認定された堆肥化可能なバイオプラスチックで作ることを義務付けています。 フランス および ドイツ のような国々はさらに厳しい基準を設けています。フランスは、天然繊維または再利用可能なオプションを優先し、ほぼすべての使い捨てプラスチック食器(PLAでさえも)を禁止しています。一方、ドイツはEN 13432や TÜVオーストリアの「OK Compost」“ ラベルなど、堆肥化可能な製品に対する認証を義務付けています。このような対策により、堆肥化可能なカトラリーは欧州のフードサービスで強く採用されています。 ドイツのスーパーマーケットチェーンや公共の食堂 がコーンスターチ製の器具をますます在庫するようになり、EUの航空会社やケータリングサービスが持続可能性目標を達成するためにバイオベースのカトラリーに切り替えています。ドイツ、オランダ、ベルギーなどの国々における欧州のよく発達した産業用堆肥化インフラは、これらの製品の実際の寿命終了時の堆肥化を可能にすることで、市場をさらに支援しています。.
北米(米国とカナダ): 北米も重要な地域であり、米国とカナダは異なるアプローチでありながらも前進しています。. カナダ は、レジ袋、ストロー、かき混ぜ棒、カトラリーなど特定の使い捨てプラスチックの全国的な禁止を実施し、プラスチック製カトラリーの製造と輸入は2022年12月から禁止され、販売は2023年末から禁止されました。その結果、カナダの企業はコンプライアンスのために堆肥化可能または木製のカトラリーなどの代替品に急速に切り替えました。カナダの政府機関の食堂や施設は現在、認定された生分解性器具を調達しています(例えば、コーンスターチベースの フォークとスプーン は連邦機関で人気があると報告されています)。.
この 米国, 一方、米国にはプラスチック製器具に対する連邦レベルの禁止はありませんが、多くの州や地方の法律が変化を推進しています。例えば、カリフォルニア州の AB 1276 は、レストランが使い捨てカトラリーを要求された場合にのみ提供し、再利用可能または堆肥化可能なオプションを奨励することを義務付けています。カリフォルニア、ワシントン、コロラドなどの州は、 "「真実の表示」”法 を可決しました。これは、ASTM D6400基準を満たし、独立して認証されていない限り(例えば、生分解性製品研究所、BPI)、製品を「堆肥化可能」と宣伝することを禁止しています。コロラド州では2024年7月から、, 堆肥化可能と表示されたすべての製品は、BPIまたはCMA認証を受け、明確に表示されなければなりません — この傾向はいくつかの州で採用されています。シアトル、サンフランシスコ、ニューヨーク、ポートランドなどの主要都市は、フードサービス用品(カトラリーを含む)を堆肥化可能またはリサイクル可能にすることを義務付ける条例を制定し、テイクアウト環境での従来のプラスチックを事実上禁止しています。この規制のパッチワークと自主的な企業イニシアチブにより、米国は堆肥化可能なカトラリーの最も急速に成長している市場の1つとなっています(ある分析では、北米の生分解性カトラリー市場は2030年までに年間約7.2%成長すると予測しています)。. 民間部門の需要 は堅調です。大学、テクノロジー企業のキャンパス、スポーツ会場、クイックサービスレストランチェーンは、持続可能性の目標と地域の堆肥化要件を満たすために、堆肥化可能な器具を選ぶことが増えています。しかし、米国はまた、商業用堆肥化施設へのアクセスが一貫していないなどの課題にも直面しています。これについては、LCAの考慮事項の下で後ほど説明します。.
中国: 世界で最も人口の多い国であり、製造業の大国である, 中国 は、生分解性食器の巨大な潜在的な消費者市場であり、主要な世界的サプライヤーでもあるという二重の役割を果たしています。政策面では、中国の国家発展改革委員会(NDRC)は2020年に “「禁止・制限プラスチック製品リスト」” を発行し、2025年までに段階的に非分解性の使い捨てプラスチックを廃止しています。これには、主要都市での店内飲食とテイクアウトのためのプラスチック製カトラリーの禁止が含まれます。例えば、非分解性のプラスチックストローは2021年までに全国で禁止され、テイクアウト用のプラスチック製カトラリーは2025年までに主要都市で廃止される予定です。これらの指令は明示的に 生分解性の代替品を免除 として認めており、認定された堆肥化可能な器具の国内での採用を促進しています。その結果、, 中国での需要は急増しています フードデリバリー業界、ケータリング業界、ホスピタリティ業界から、新しい規則に準拠しようとする企業からの需要です。中国の消費者も環境意識が高まっていますが、価格感度は依然として高いままです。.
同時に、中国はこの需要に応えるために、バイオプラスチック(特にPLAとPBAT)の生産能力を大幅に拡大しました。同国は、数年以内に年間数百万トンのバイオプラスチックを生産すると予測されています。. PLA (ポリ乳酸), 、多くの場合コーンスターチから作られており、プラスチック規制が施行されて以来、中国では「生産能力の大幅な増加」が見られました。中国企業は、原材料の樹脂だけでなく、完成した堆肥化可能な製品を大規模に製造するための最新鋭の工場に投資してきました。これにより、中国は世界における生分解性カトラリーの主要輸出国となり、アジア、ヨーロッパ、アメリカ大陸の販売業者やブランドに供給しています。2025年現在、中国は次のようにランク付けされています。 #1コーンスターチ食器の高成長地域 とランク付けされており、政府のインセンティブ、都市の持続可能性イニシアチブ、そして輸出の強みによるものです。国内での注意点の1つは、中国の堆肥化インフラがまだ発展途上であることです。広範な産業用堆肥化がなければ、PLA製品が埋め立てられて残留する可能性があるという懸念があります。政府は、堆肥化施設と以下のような基準を奨励することで、この問題に対処し始めています。 GB/T 38082-2019 製品が真に生分解性であることを保証するためです(詳細は基準のセクションを参照)。.
その他のアジア(東南アジアおよびインド): プラスチック汚染危機の最前線にある東南アジアでは、いくつかの国が積極的な反プラスチック政策を開始しました。. インド は、2022年7月にプラスチック製カトラリー、ストロー、プレート、カップを含むさまざまな使い捨てプラスチックを全国的に禁止することで話題になりました。この政策は従来の使い捨て器具を直ちに禁止し、理論的には代替品の巨大な市場を生み出しました。しかし、インドでの施行は困難を極めており、堆肥化可能な製品の普及はまだ初期段階にあり、バガスやデンプン系カトラリーを導入する新興企業に支えられています。アジアの他の地域では、 フィリピン などの国々が、プラスチック廃棄物削減を対象とした拡大生産者責任法を可決しました(堆肥化可能な製品を奨励する規定があり、, “「非堆肥化可能なプラスチック製品”」の排除 計画を含む)、, バングラデシュ は厳しい袋禁止令を再導入し、使い捨てプラスチックに目を向けており、 マレーシア は2030年までにすべてのプラスチック包装を生分解性または堆肥化可能にすることを目指す国家ロードマップを持っています。. 日本 はややユニークです。プラスチックを禁止するのではなく、再生可能な含有量を含む製品に「バイオマスプラ」ラベルを認証することでバイオベースのプラスチックの使用を促進しています(ただし、日本では産業用堆肥化はまれです)。全体として、アジア太平洋地域は、今後数年間で生分解性カトラリーの 最も急速に成長する市場 と予測されており、その大きな人口、急速な都市化(したがってテイクアウト食品の使用増加)、および 中国、インド、タイ. などの国々の規制強化によって推進されています。多くのアジアの文化では伝統的に非プラスチック製の器具(例:, 東アジアの木製箸)を使用していることは注目に値し、適切に位置付けられれば生分解性オプションへの移行を容易にすることができます。.
中東およびその他の地域: 中東もまた、より広範な環境アジェンダの一環として持続可能な包装を取り入れています。特に、 アラブ首長国連邦(UAE) は、使い捨てプラスチックの段階的禁止を発表し、 2026年1月1日までにプラスチック製カトラリー、カップ、プレート、食品容器の完全禁止. に至りました。すでに2024年には、ドバイなどのUAEの都市は、袋やスターラーなどの品目に関税や部分的な禁止を最初のステップとして課しました。サウジアラビアや他の湾岸諸国は、プラスチック製品にオキソ生分解性を要求する規則を導入するか、廃棄物削減目標に合わせて全面的な禁止を検討しています。これらの政策は、地域のホスピタリティおよび旅行業界(たとえば、ドバイのホテルや航空会社は2026年の期限に備えて植物ベースのカトラリーをテストしています)での堆肥化可能な紙製代替品への需要を刺激すると期待されています。.
一方、 :コロンビア、チリなどでも同様の法律が施行されつつあります。 および アフリカ, では、いくつかの国がこの動きに参加しています。チリ、ペルー、コロンビアはすべて、フードサービスでの使い捨てプラスチックを制限する法律を可決し、ブラジルの最大都市サンパウロはレストランでのプラスチック製カトラリーの配布を禁止しました(2021年施行)–竹、木、およびPLA製カトラリーへの関心が高まっています。. ブラジルとコロンビア は、都市部の廃棄物改革が生分解性器具の採用を促進しているため、高成長市場として特定されています。アフリカでは、ケニア、タンザニア、ルワンダなどの国々が、プラスチック袋の禁止を先導し、現在では使い捨てカトラリーなどの品目を含む可能性のある、より広範な使い捨てプラスチック禁止を議論しています。これらの市場はまだ初期段階ですが、明確な世界的傾向を示しています: 規制主導の堆肥化可能な食品容器への需要が世界中に広がっており, 、準拠した製品に新たな機会を生み出しています。.
図:世界の生分解性カトラリー市場規模(予測) - 2030年までに、生分解性カトラリーの市場は、2022年の約$35百万ドルから、世界で約$60〜70百万ドルに達すると予測されています。現在、ヨーロッパが最大のシェア(約36%)を占めていますが、アジア太平洋と北米が最も急速に成長している地域です。この成長は、各地域の規制禁止のタイムラインと強く相関しています。. (詳細なデータソースと地域別内訳については、 付録 を参照してください。)
材料と技術:持続可能な器具オプションの比較
生分解性および堆肥化可能なカトラリーの製造には、さまざまな 素材 が使用されており、それぞれに異なる特性、コスト、環境プロファイルがあります。このセクションでは、PLAなどの植物ベースのバイオプラスチックからバガスなどの天然繊維まで、主要な材料カテゴリを分析し、その性能(耐熱性、強度など)と堆肥化可能性を含めて説明します。表1は、 持続可能な使い捨てカトラリー.
表1 – 生分解性/堆肥化可能なカトラリーの一般的な材料
| 素材 | 供給源と組成 | 耐熱性 | 堆肥化可能性と認証 | プラスチックに対する相対コスト | 一般的な用途と注記 |
|---|---|---|---|---|---|
| PLA(ポリ乳酸) | トウモロコシデンプンやサトウキビを発酵させて作られるPLAバイオポリマー。カップ、蓋、コーティング紙製品などに未変性のまま使用されることが多い。. | 約45~50°C (113°F)変形なし。純粋なPLAカトラリーは熱い食品で柔らかくなることがある。. | 産業用堆肥化可能( EN 13432, ASTM D6400 を適切に配合した場合に適合)。単体では家庭用堆肥化は不可。. | 通常のPPプラスチックより約2~3倍高コスト。(規模拡大に伴い経済性は改善中。) | 硬質で透明または着色されたプラスチック様の感触。冷たい用途に使用されるか、強度向上のため充填剤と組み合わせられる。PLA単体は高温で脆いため、食器類にはCPLAに変性されることが多い。. |
| CPLA(結晶化 PLA) | 結晶化されたポリ乳酸(多くの場合、チョークやタルクを添加し熱処理)。. | 最大約85°C (185°F)の耐熱性。熱いスープやコーヒーなどを扱える。. | 産業用堆肥化可能( EN 13432, ASTM D6400にも適合)。認定済みのCPLAカトラリーは食品に安全(FDA/EU)。. | 純粋なPLAよりわずかに高価。それでもプラスチックの約2倍のコストだが、 環境配慮型の中で最も安価 のオプション。. | 最も一般的なバイオプラスチックカトラリー素材。. 不透明(通常は白)でしっかりした感触。. CPLAフォーク, 、ナイフ、スプーンは、熱い・冷たい食品の両方で形状を保つため、ケータリングや航空会社で広く使用されている。. |
| デンプン系ポリマー(「PSM」) | 植物デンプン(例:トウモロコシ、キャッサバ)と生分解性ポリエステル(PLA、PBATなど)をブレンドしたもの。以前は完全に堆肥化できないPPとブレンドされたバージョンがあったが、現在は100%生分解性の配合に置き換えられている。. | 約70°C (158°F)ブレンドによる。一般的に温かい食品に適するが、長時間の高温では軟化する可能性がある。. | 非分解性プラスチックを含まない場合、産業用堆肥化可能( ASTM/EN規格; を満たす必要あり。一部のデンプン製カトラリーは認定済み)。天然繊維を多く含む配合の場合、家庭用堆肥化が可能なものもある。. | 低コスト 純粋なPLAよりも安価 – デンプンは安価な充填剤。多くの場合、CPLAより10~30%低コスト。. | コーンスターチカトラリー はコスト重視の市場で人気。質感がやや異なる(マットで滑らかさに欠ける)が、十分な強度を持つ。「植物性デンプン」と表示された製品の中にはポリプロピレンを含むものもあるため、購入者は 適切な認証. を確認すべき。Bioleaderなどの企業による最新のPSMは「100%コーンスターチと植物性デンプンのブレンド」を使用しており、完全に堆肥化可能である。. |
| バガス(サトウキビ繊維) | パルプ化したサトウキビ繊維(砂糖生産の副産物)を成形したもの。多くの場合、天然バインダーと組み合わせて食器類に成形される。. | 高い(100°C+) – 沸騰したお湯の温度に耐えられる。溶けないが、長時間濡れた状態では柔らかくなることがある。. | 産業用および多くの家庭用堆肥化の両方で堆肥化可能(基本的に圧縮された植物繊維)。 EN 13432 をプラスチックバインダーなしで満たす。プラスチック残留物なし。. | 成形が複雑なため、通常は単価が高く、厚みもある。価格はCPLAと木材の中間。. | 繊維質で紙のような質感。. バガスはプレートやボウルに使われることが多いが、一部のカトラリー(スプーン、ナイフなど)も存在する。硬質で自然な茶色/白色。土壌中で完全に生分解される。「プラスチックフリー」の訴求に適しているが、時間の経過とともに液体を吸収することがある。. |
| 木/竹 | 天然木(シラカバ、竹など)を彫刻または切断して食器の形状にしたもの。滑らかさのために薄い食用の植物由来コーティングが施されることもある。. | 高い(100°C+) – 熱い食品でも変形しない。構造的に破壊されるまで頑丈。. | 生分解性で家庭用堆肥化可能(純粋な木材のため)。プラスチックの堆肥化基準の対象ではないが、多くの製品が 食品接触安全性 認証を取得している。. | 材料と加工のため、1個あたりのコストが高い(プラスチックの3~5倍になることも)。竹は上質な木材よりも安価な場合がある。. | 欧州の禁止令以降、プラスチックの代替として広く使用されている 。木製カトラリーは素朴な外観で、プラスチックを含まない(そのため厳格な禁止令でも許可される)。 プラスチックより70~80%低いカーボンフットプリント 。欠点:木の味がする可能性、品質が悪いと割れる可能性、曲げにくいこと。. |
| PHA(ポリヒドロキシアルカノエート) | 植物性油脂や糖から微生物によって生産されるバイオポリエステル(例:. Nodax PHA (キャノーラ油由来))。. | 中程度~高(約100°C) – PHAは半結晶性であり、PHA製カトラリーは熱い食べ物にも冷たい食べ物にも反らずに対応できます。. | 家庭用・産業用堆肥化可能. 。PHAは海洋環境でも生分解する点で独特です。認証は TÜV OK Compost HOME 場合によっては(例:. DanimerのPHAストロー). | 現在 最も高いコスト – 生産量が限られており、プラスチックの約4〜5倍のコスト。新しいPHA工場が稼働するにつれ、価格は下がると予想されます。. | 次世代バイオプラスチック。. PHA製の食器(例:. Phade ブランドのスプーン)が市場に出始めています。従来のプラスチックと同様の感触と性能を持ち、自然に分解されます。まだ新興技術(2025年)ですが、米国の工場が大手ファストフードチェーン向けにPHA製カトラリーの量産を開始したばかりです。. |
| PBSおよびPBAT (ポリエステル) | PBS(ポリブチレンサクシネート) 糖由来のコハク酸から作られます(バイオベースまたは化石由来の場合があります)。. PBAT (ポリブチレンアジペートテレフタレート)は化石由来ですが生分解性のポリマーで、しばしばPLAとブレンドされます。. | 高(約90〜100°C) – PBSは耐熱性と柔軟性に優れています。PBATはフィルム用で、硬質カトラリーには使用されませんが、PBS/PBATブレンドはPLAの耐熱性を向上させることができます。. | 産業用コンポスト可能(適切な配合でPBSとPBATの両方がASTM D6400を満たします)。通常、家庭用コンポストには適していません。. | 中程度 – PBSはかなり高価で、PBATはより安価ですが、それでもPEよりは高価です。多くの場合ブレンドで使用されるため、コストは混在しています。. | 通常、他の材料と組み合わせて使用されます。. PBSはPLAに柔軟性を加えることができます(脆性を低減)。カトラリーでは、PBSまたはPBATがPLAまたはデンプンブレンドのマイナー成分となる場合があり、性能を向上させます。単独では、コストや柔らかさのため、カトラリーには一般的ではありません。. |
出典: 材料特性と認証は、メーカーのデータシートと規格からまとめられています。コスト比較はおおよその値です(地域や数量によって異なります)。.
ポリ乳酸(PLA)とCPLA – 主力バイオプラスチック
PLA は、コンポスト可能なカトラリーで最も広く使用されているバイオプラスチックです。コーンスターチやサトウキビなどの再生可能資源から作られ、PLAは従来のプラスチックと同様に射出成形できる熱可塑性ポリエステルです。未処理のPLAはガラス転移温度が比較的低く(約60°C)、熱い飲み物の温度で軟化し始めることを意味します。初期のPLA製器具は、変形せずに熱いスープやお茶を扱うことができませんでした。業界はこれを作成することで解決しました: CPLA(結晶化 PLA):核剤(ミネラルなど)を添加し、熱処理することで、PLAの構造が半結晶性になり、耐熱性が約 85°C(185°F). まで向上します。今日、, CPLA カトラリー はどこにでも見られ、通常はマットなオフホワイト仕上げで、熱い食品や飲料にほぼ沸騰温度まで安全に使用できます。CPLA製品はある程度食器洗い機にも対応しており、剛性も良好です。.
PLAとCPLAの両方が 産業用堆肥化可能. です。 EN 13432(EU) 規格と ASTM D6400 (米国), の下で、商業用コンポスト環境で6ヶ月以内に90%以上崩壊し、有毒な残留物を残さないことが求められます。認証済みのPLA製品は確かにこれらの基準を満たしています。ただし、通常は 効率的に分解するには産業用コンポスターの高温多湿が必要 です。家庭用コンポストや自然の土壌・海洋では、PLAは非常にゆっくりと分解されます(このため、一部の専門家は「PLAは生分解性だが、常温環境では分解しない」と警告しています)。一部の特殊なPLAブレンドは家庭用コンポスト認証を取得し始めていますが、カトラリーではまだ主流ではありません。.
性能: CPLA カトラリーは、従来のプラスチックに最も近い性能を提供します。高い引張強度と 150°C 以上の融点を持ち、熱い食品でも溶けません(ただし、沸騰した液体に長時間浸すと徐々に柔らかくなることがあります)。Bioleader などのメーカーは、 “「90°C/194°Fまでの耐熱性」” 自社の CPLA 製器具について宣伝しています。強度の面では、CPLA のフォークとナイフは、追加のリブや厚い断面などの設計により補強され、頑丈で、硬い食品にも折れずに対応できる耐久性のある器具を提供します。ユーザー体験は概ね良好で、CPLA のフォーク/スプーンは滑らかな感触で、味を移しません。金属より軽いですが、良質のポリスチレン製プラスチック器具と同等の硬さです。欠点の一つは、CPLA が電子レンジ対応ではないことです(湿気のない環境では、高温の電子レンジで変形する可能性があります)。しかし、それ以外は多用途で、航空会社の使い捨てカトラリーセットから、 堆肥化可能なコーヒーカップ蓋 カフェのスープスプーンまで、あらゆるものに使用されています。.
コストと入手可能性: PLAの生産は世界的に大幅に拡大していますが、それでも汎用プラスチックより高価です。2022年末には、PLA樹脂の原料は$2,000/ton程度で、ポリエチレンが$1,000〜1,500/tonだったのに対し、2024年までにPLAは需要により$3,800/ton程度と報告されています。したがって、完成したPLA製カトラリーは、同等の量産プラスチック製器具の約2〜3倍のコストになる可能性があります。それでも、環境意識の高い購入者にとっては、このプレミアムはしばしば許容でき、大量卸売注文と廃棄物処理コストの低減により、価格差の一部を相殺できます。PLAおよびCPLA製カトラリーは、中国、米国、ヨーロッパで大規模に生産されており、 最も入手しやすいコンポスト可能なカトラリーの選択肢 の一つです。.
デンプン系バイオプラスチック – コーンスターチと植物繊維ブレンド
もう一つの人気カテゴリーは デンプン系コンポスト可能カトラリー, で、しばしば単に「“コーンスターチカトラリー”」または「植物由来カトラリー」と販売されています。これらは通常、天然デンプン(トウモロコシ、ジャガイモなど)を、加工性と耐久性を向上させるためにPLAやPBATなどの生分解性ポリマーとブレンドして作られます。グリセリンや他の添加剤が可塑剤として使用されることもあります。その結果、器具に成形できるバイオプラスチックが得られますが、再生可能なデンプン含有量をかなりの割合(30〜60%)含んでいます。.
長所: デンプンブレンドは より費用対効果が高い傾向があります 純粋なPLAよりも。デンプンは豊富で低コストの農産物であるため、充填材として使用することで材料コストが削減されます。これにより、デンプン系器具は、大量注文や予算重視の注文(例:学校給食プログラムや新興市場のファストフードレストラン)に魅力的です。機械的特性はまずまずで、多くのコーンスターチ製スプーンやフォークは、日常使用に必要な硬度と剛性を実現しています。また、多くの場合、よりマットで不透明な仕上げになっており、一部の消費者はこれを「自然な」外観と関連付けています。.
もう1つの利点は、特定のデンプン系材料が 家庭での堆肥化 を純粋なPLAよりも高い程度で行えることです。ブレンドに繊維質が多く含まれる場合、十分な時間があれば裏庭の堆肥山で分解される可能性があります(ただし、完全な分解には数か月かかる場合があります)。中国の規格 GB/T 38082–2019「デンプン系プラスチック製食器」“ は、デンプン系製品の試験を具体的に含んでおり、これらの材料が真に生分解性であるという規制上の受け入れを示しています(堆肥化率と重金属含有量のチェック付き)。.
短所: ただし、デンプン系カトラリーは通常、 耐熱性が低く 、CPLAと比較して強度も劣ります。結晶化がない場合、これらの材料は、約70°C以上の非常に熱い食品や液体で柔らかくなり始める可能性があります。室温または軽く温かい用途に最適です。初期の「PSM」(植物性デンプン材料)カトラリーの一部は、メーカーが性能向上のためにポリプロピレンや他のプラスチックを混ぜていたため、評判が分かれました。つまり、完全に堆肥化可能ではありませんでした。購入者は、デンプン製カトラリーが ASTM D6400 / EN13432 (従来のプラスチックを含まないことの証明)を取得していることを確認する必要があります。評判の良いサプライヤーは現在、100%生分解性成分を使用しています。例えば、Bioleaderの コーンスターチカトラリー は、独自の植物性デンプンブレンドを使用しており、 堆肥化システムで3〜6か月以内に完全に堆肥化可能 です。.
ユーザーの観点からは、デンプン系器具は一般的に十分に頑丈ですが、CPLAよりも少し脆いかもしれません。わずかに植物繊維の質感がある場合があります。サラダやご飯料理などには適していますが、非常に熱いスープは、時間の経過とともにデンプン製フォークをわずかに反らせる可能性があります。それでも、多くのフードサービスバイヤーは、 コスト削減 と、「植物ベース」で禁止令に準拠し、PLAよりも安価であるという点で、これらを選択します。特に、 南アジアや南米, などの地域では、地元メーカーがキャッサバデンプンや他の在来作物を実験して、コスト競争力のある堆肥化可能なカトラリーを国内で生産しています。.
天然繊維製器具 – バガス、木材、竹
完全にプラスチックフリーのオプションとして、一部の使い捨てカトラリーは、 天然繊維 (サトウキビバガス、木材、竹など)から作られています。これらの材料は本質的に生分解性であり、合成ポリマーをまったく必要としません。.
バガス製カトラリー: バガスは、サトウキビから糖汁を抽出した後に残る繊維パルプです。環境に優しいプレートやクラムシェル容器の材料として人気があり、現在ではメーカーはこれを スプーンやナイフ. に成形しています。バガス製カトラリーは通常、プラスチックよりも 厚く、より硬く 、密度の高い段ボールや圧縮ファイバーボードのように見えます。主な利点は耐熱性です。 バガス製品 沸騰したお湯やオーブン温度に耐えることができ、形を失いません(浸したままにするとべたつくかもしれませんが、溶けることはありません)。本質的に紙であるため、完全に堆肥化可能(家庭用堆肥化を含む)です。実際、, サトウキビバガス皿 堆肥中では、厚いPLA製品よりも速く分解されることがよくあります。.
環境的には、バガスは優れています – 農業副産物を使用し、追加のプラスチックを回避します。あるLCA研究では、 繊維ベースのカトラリー(木製) は、プラスチックやPLAよりもはるかに低い炭素影響であることがわかりました – およそ 70%少ない温室効果ガス排出量. です。これは、植物(サトウキビ、樹木)の成長がCO₂を吸収し、繊維の加工がポリマーの生産よりもエネルギー集約的でない傾向があるためです。バガスはまた、ライフサイクル終了時のマイクロプラスチック問題を完全に回避します。.
欠点は主に 美的および機能的. な点です。バガス製フォークは厚く、非常に細かい歯がない場合があり、食品を刺すのに少し鋭さが劣ります。これらの器具はまた、滑らかなプラスチックとは異なる繊維質の口当たりがある場合があります。液体には理想的ではないかもしれません(バガス製スプーンはスープを吸収して徐々に柔らかくなる可能性がありますが、多くは耐水性を向上させるためにバイオワックスでコーティングされています)。さらに、バガス製カトラリーを大規模に製造することは、プラスチックの射出成形よりも困難です。コストは比較的高いままであり、供給は限られています。したがって、バガス製器具は通常、ニッチ市場またはプレミアムエコ製品として使用されます。.
木製/竹製器具: おそらく最もシンプルな代替品は伝統的な木材です。多くのヨーロッパのレストランやイベントは、2021年のプラスチック禁止令後に バーチ材のカトラリー に切り替えました。これらは、多くの場合非常に薄い(コストと材料を削減するため)一枚彫りまたはスタンプされた木製器具です。 頑丈で耐熱性がある. という利点があります。木材は熱い食品で曲がったり溶けたりしません。 家庭用コンポスト対応 であり、たとえポイ捨てされても、小さな木製フォークは小枝のように最終的に腐敗します(数か月から数年、プラスチックの数世紀よりもはるかに速い)。.
環境の観点からは、持続可能に調達された木材や竹は優れています。再生可能で低炭素です。非常に速く成長する竹は特に宣伝されています – 一部の企業は、広葉樹よりも少し滑らかな竹ミックス器具を提供しています。前述のように、ライフサイクル評価では、ポリプロピレンプラスチックから木製カトラリーに切り替えると、器具あたりの炭素足跡をおよそ 73%. 削減できることが示されました。下の図は、イタリアのLCA研究に基づく、プラスチック、PLA、木材の間のCO₂排出量の劇的な違いを示しています:

図1:材料別の使い捨てカトラリーの炭素足跡。. 器具1,000個あたり、従来のプラスチック(PP)製カトラリーは約12 kgのCO₂を排出し、PLA/CPLAバイオプラスチックも同様の量(約11.9 kg)ですが、木製カトラリーはわずか約3.2 kgしか排出しません – 約70%–75%低くなります。(プラスチックは埋め立て、木材は堆肥化されると仮定。シナリオによって差は異なる場合があります。)
これらの利点にもかかわらず、木製カトラリーにはいくつかの実用的な制限があります:
- 口当たり/味: 一部のユーザーは、木製器具がプラスチックや金属と比較して、わずかに木の味がしたり、ざらついた質感があると感じます。高品質の研磨された木製カトラリーはこれを軽減できます。.
- 強度とデザイン: 非常に薄い木製フォークは、特に安価に作られた場合、時々割れたりささくれたりすることがあります。また、木製ナイフは一般的にプラスチック製ナイフのような鋭い鋸歯状の刃を持つことができず、切断能力が劣ります。.
- コスト: 木製や竹製の器具は、最も高価な使い捨てオプションの1つになる傾向があります。これらは高級イベントや、追加費用を払ってもよいプレミアムな環境意識の高いブランドでよく使用されます。.
それでも、木と竹は特定の用途(例:アイスクリームの試食用スプーン、一部の地域の機内食、自然な外観が望まれるケータリング)で人気があります。これらはプラスチックと生分解性プラスチックの問題を完全に回避します。なぜなら、 合成ポリマーを一切含まない, からです。これは規制の観点から魅力的です。多くの法律で「プラスチック」とは見なされないためです(例えば、フランスは木製カトラリーを許可しつつ、 PLA プラスチック製カトラリー).
最先端のバイオポリマー:PHA とその先
今後、堆肥化可能な器具の性能と環境プロファイルをさらに向上させる可能性のある新しい バイオポリマー技術 が登場しています:
- PHA(ポリヒドロキシアルカノエート): PHAは微生物によって生成されるポリエステルのファミリーです。特定のPHA( ポリヒドロキシ酪酸、PHBなど)は海洋を含む自然環境で生分解するため、おそらく最も有望な次世代バイオプラスチックです。PHAはポリプロピレンと非常に似た特性を持つことができます – 半結晶性、良好な靭性、そして 高い耐熱性(100°C 以上). 。重要なことに、PHA 製器具は多くの場合 TÜV OK Compost HOME 認証を取得でき、常温でも堆肥化することを意味し、一部は海洋生分解性さえあります(例えば、PHBは海水中で数ヶ月で分解します)。トレードオフはコストと供給でした:PHA は生産コストが高く、限られた量しか入手できませんでした。しかし、これは変わりつつあります: Danimer Scientific および CJ CheilJedang などの企業が PHA の生産を拡大しました。2023年から2024年にかけて、, PHA 製ストローとカトラリー がブランド名 Phade で導入され、熱い食品に耐えられる BPI 認証の PHA スプーンとナイフが含まれていました。米国の射出成形工場が最近、大手ファストフードチェーンのパイロットプログラム向けに PHA ベースのフォーク、ナイフ、スプーンの製造を開始しました。これはPHAが実験室から市場へ移行していることを示しています。発酵技術が向上し、生産量が増えるにつれて、PHA は堆肥化可能なフラットウェアのより一般的な材料になる可能性があり、環境に流出した場合に無害に生分解するプラスチックの聖杯を提供します(PLA は堆肥化可能ですが、海洋では分解しないという懸念に対処します)。.
- PBS(ポリブチレンサクシネート): PBS はもう1つのバイオポリマーです(コハク酸と1,4-butanediolからバイオベースで製造できます)。特性は PP と PET の中間で、強く耐熱性があります。堆肥中で生分解します(土壌中ではさらに遅い)。PBS は、柔軟性と耐衝撃性を向上させるために PLA と組み合わせて使用されることがよくあります。一部の堆肥化可能なカトラリーは、脆性を防ぐために PLA-PBS ブレンドを使用しています。純粋な PBS 製カトラリーはコストのためあまり一般的ではありませんが、技術的には可能です。.
- PBAT(ポリブチレンアジペートテレフタレート): PBAT は化石由来ですが生分解性のプラスチックで、袋やフィルムによく使用されます。単独では硬いフォークには柔らかすぎますが、少量を PLA やデンプン化合物にブレンドして脆性を減らすことができます。PBAT は PLA よりも安価なので、コストを削減できます。欠点は、PBAT がバイオベースではないことです(完全に堆肥化しますが、石油化学製品から作られています)。それでも、EN 13432 のような規格は PBAT を堆肥化可能なポリマーとして認めています。市場の一部の「堆肥化可能なプラスチックカトラリー」は、性能とコストのバランスを取るために、PLA、PBAT、植物性フィラーの混合物を含む可能性があります。.
- その他と革新: 他のニッチな材料もあります。例えば、 PHA ベースの竹繊維複合材料, 藻類ベースのプラスチック, や、さらには 食用カトラリー (例えば、インドのスタートアップ Bakeys はソルガム粉から食用スプーンを作っています)。食用器具はまだ目新しい製品ですが、この分野の創造的思考を浮き彫りにしています。もう1つの革新は、 生分解を促進するコーティングと添加剤 です:例えば、液体での使用を改善するためのバガス製カトラリーへの薄い疎水性食用コーティングや、分解を助けるためにポリマーに埋め込まれた酵素などです。. 3Dプリンティング は、新しい器具のデザインと材料を迅速に試作するためにも使用されています。.
要約すると、堆肥化可能な器具の材料科学は急速に進化しています。PLA と CPLA は、コストと性能のバランスにより現在主流ですが、デンプン系や繊維系のオプションは特定のニッチを提供しています。将来は、現在の限界(産業用堆肥化施設の必要性など)に対処できる、さらに優れた材料(PHAなど)が期待されています。.
購入者が 生分解性カトラリー を評価する際には、トレードオフを考慮すべきです:例えば、優先事項が 耐熱性と強度, であれば、CPLA や新しいPHAが最適かもしれません;優先事項が 最低のカーボンフットプリントとプラスチックフリー の組成であれば、バガスや木材が魅力的です(エンドユーザーがその美観を受け入れると仮定)。表1と上記の説明は、使用ケースに基づいた最適な選択に役立ちます。.
性能と品質の比較:堆肥化可能な器具は期待に応えるか?
従来のプラスチックから堆肥化可能なカトラリーに切り替える際、購入者はよく尋ねます: 同じように機能するのか? ここでは、耐久性、耐熱性、安全性といった主要な性能指標と、従来のプラスチックや金属と比較した生分解性器具の一般的なユーザー体験を検証します。.
耐久性と強度
現代の堆肥化可能なカトラリーは、プラスチックの強度に近づけるよう設計されています。. 高品質の CPLA 製カトラリー は頑丈で、例えば CPLA 製フォークは通常の圧力では折れず、硬い肉や固いアイスクリームなどの食品を扱えます。Bioleader は、自社のフォーク、スプーン、ナイフが “「人間工学に基づいて設計され、耐久性が強化されています」” と宣伝し、 “「快適で頑丈な食事体験」”. を提供します。これは、材料配合(剛性のための結晶化 PLA)と設計(厚い断面や構造リブ)によって達成されます。多くの堆肥化可能なナイフには鋸歯状の刃が付いており、かなりよく切れますが、金属製ナイフほど鋭くはありません。非公式のテストでは、CPLA 製ナイフは鶏の胸肉やケーキを切ることができますが、ウェルダンのステーキには苦労するかもしれません – 典型的なプラスチックナイフの性能と同様です。.
でんぷんベースの食器 ヘビーデューティー版も非常に強いです。組成上、やや柔軟性がありますが、よくできたコーンスターチ製フォークは折れずに少し曲がることができ、突然の破損を防ぎます。一部のサプライヤーは 中量級と重量級 の堆肥化可能なカトラリーオプションを提供しており、重量級はより厚く頑丈で、より要求の厳しい用途向けです(それに応じて価格も高くなります)。.
天然繊維(木/竹)製カトラリー は一般的に張力に対して硬く強いです – 木製フォークは曲げたときにプラスチック製のように折れることはありませんが、過度の力がかかると 割れる 可能性があります。これを軽減するため、メーカーは木製器具を注意深く研磨し仕上げます。竹は長い繊維により、追加の耐亀裂性を提供します。日常の食事作業には、木製や竹製の器具は十分に耐久性がありますが、こじ開けや非常に硬い食品には使用しないでしょう。.
注目すべきは、 再利用可能性 はこれらの製品の主な目的ではありませんが、一部の堆肥化可能なカトラリーは実際に洗って数回再利用できます。CPLA 製カトラリーは、極端な熱にさらされなければ、業務用食器洗い機で数回の洗浄に耐えられることがありますが、再利用可能なプラスチックよりも早く劣化する可能性があります。一般的に、これらは 使い捨てアイテム として設計されていますが、頑丈なものは実際には使い捨てである必要はありません(これは、クローズドループのイベント設定で、1日の間に堆肥化可能な製品を再利用し、イベント終了時に堆肥化することでコストを削減するために利用されることがあります)。.
熱および温度耐性
重要な性能の側面の一つは、 熱い食品や飲料. の取り扱いです。この点で、材料は異なります:
- CPLA:前述の通り、約85–90°C まで耐えます。これは熱いスープ、コーヒー、メインディッシュをカバーします。CPLA 製スプーンを熱いスープに浸しても、溶けたり反ったりする心配はありません。ただし、CPLA 製アイテムは 高温調理やオーブンでの使用は避けるべきです, また、食品なしで電子レンジにかけるべきではありません(乾燥状態で過熱すると変形する可能性があります)。ほとんどの CPLA は 冷凍で脆くなりません – 冷凍温度でも安定しており、アイスクリームや冷凍デザートに適しています(一部は冷凍庫対応と表示されています)。.
- PLA(非結晶化):融点が低いため、これらは冷たい食品に限定されるべきです。純粋な PLA 製カトラリーはその理由から珍しく、冷たい料理用の小さな試食用スプーンを除いてはほとんどありません。.
- デンプン/PBAT ブレンド:多くは約 70°C まで軟化せずに耐えると評価されています。したがって、ほぼ沸騰したお湯をカップに注ぎ、デンプン系スプーンでかき混ぜると、スプーンは1分後に少し曲がるかもしれません。約 60°C の皿から食事をするような実際の使用は通常問題ありません。新しい配合は、結晶化とブレンドによりこれを改善しています。.
- バガス、木:構造的完全性の点で熱にほぼ影響を受けません。竹製スプーンは沸騰したスープを問題なくかき混ぜられます(ただし、木はプラスチックよりも熱を伝導するため、ユーザーの手が熱さを感じる可能性があり、熱い器具には注意が必要です)。電子レンジ使用:木とバガスは電子レンジ対応です(電子レンジでは紙のように振る舞います)。オーブンでは、温度が高すぎるか、露出時間が長すぎると、最終的に焦げたり燃えたりする可能性があります。.
要約すると、 熱い用途には、CPLA または繊維ベースの器具 が最適です。堆肥化可能なカトラリーは、フードサービスの典型的な熱要件を満たせるまでに進歩しました – 生分解性器具が熱い食事でどろどろになるという評判があった10年前からの大幅な改善です。.
食品安全と規制遵守
カトラリーに使用されるすべての材料は、生分解性かどうかに関わらず、厳格な 食品接触安全性 基準を満たす必要があります。これには、重金属含有量、残留モノマー、食品に対する全体的な不活性などのテストが含まれます。.
評判の良い堆肥化可能なカトラリーサプライヤーは、自社製品が関連する承認を確実に取得しています:
- FDA 食品接触適合性 米国市場向け(所定の条件下で有害化学物質が溶出しないこと)。.
- EU LFGB 認証(ドイツ食品・飼料法) ドイツ/EU向けで、器具が食品に汚染物質を放出しないことをテストします。.
- 中国のQS認証 食品包装の安全性に関して、中国で販売する場合。.
例えば、Bioleader は自社製品が FDA および LFGB 要件を満たし、有害物質を含まないと述べています。多くの堆肥化可能な器具も PFASフリー, です。なぜなら、フッ素化された「フォーエバーケミカル」は耐油性の繊維製品に使用されることがありますが、法律(例:カリフォルニア州の AB 1200 は植物由来の食品包装における PFAS を禁止)により大部分が段階的に廃止されているからです。通常、PLA、CPLA、竹/木製カトラリーは PFAS コーティングを必要としないため、これらの新しい化学物質規制にデフォルトで準拠します。.
もう一つの安全性の側面は アレルゲンに関する懸念. です。一部の生分解性プラスチックはトウモロコシや他の作物由来であるため、購入者はトウモロコシアレルギーの人が反応するかどうかを尋ねることがあります。実際には、PLA やデンプン系プラスチックは高度に加工・重合されており、検出可能な食品タンパク質を含まないため、低アレルギー性と見なされます。同様に、バガスは洗浄されたパルプであり、木材は何かで処理されない限りアレルギーを引き起こす可能性は低いです。したがって、堆肥化可能な器具はこの点で従来のプラスチックと同様に安全です。.
保存期間: 適切な保管条件下では、, 生分解性カトラリー は十分な保存期間(多くの場合1〜2年と記載)があります。涼しく乾燥した環境に保管する必要があります。過度の熱や湿度は分解プロセスを開始したり、反りを引き起こしたりする可能性があります(例えば、PLA 製カトラリーを高温多湿の倉庫に保管すると、数ヶ月で変形する可能性があります)。ほとんどは使用時まで乾燥状態を保つための保護包装に入っています。これは大口購入者が在庫回転を管理するために重要です。プラスチック製カトラリーは無期限に保管できますが、堆肥化可能なものは、最適な保存期間内に使用されるよう、FIFO(先入れ先出し)在庫管理を使用する必要があります。.
ユーザーエクスペリエンスと受け入れ
最終的なテストは、顧客(エンドユーザー)が堆肥化可能な器具を受け入れられるか、または好むかどうかです。近年のフィードバックは、品質が向上するにつれて肯定的です。いくつかの観察:
- 取り扱いと快適さ: CPLA や他の生分解性プラスチック製器具は、プラスチックと非常に似た手触りで、一般的に滑らかで軽量です。カジュアルな使用では、白い CPLA 製フォークと従来のプラスチック製フォークをユーザーが見分けられないことがよくあり、受け入れに良いです。木製やバガス製は異なる触感があり、自然な感触を好む人もいれば、最初は質感が奇妙だと感じる人もいます(例えば、唇に木の棒が触れる感覚は慣れないかもしれません)。.
- 外観: 堆肥化可能なカトラリーは現在、さまざまな色やスタイルがあります。CPLA は、ブランドに合わせて黒、白、ベージュ、または着色された色にすることができます。一部の企業は カスタムロゴのエンボス加工やデザイン をハンドルに施すことを提供しており、これは一般的なプラスチックと比較してブランディングを実際に強化できます。高級な設定では、竹や木製の器具は、ファーム・トゥ・テーブルやオーガニックのテーマに合う、素朴でエレガントな外観を提供します。唯一の潜在的な外観上の欠点は、器具が早期に生分解の兆候を示す場合です(まれですが、保管状態が悪いと、PLA 製フォークが変色したり、表面がわずかに粗くなったりする可能性があります)。ただし、通常の状況では、食事サービスの間、外観を維持します。.
- 味/臭い: PLA のような純粋な生分解性プラスチックには、識別可能な味や臭いはありません。木製器具は、前述のように、かすかな木の香りを与えることがあります。ほとんどのバガスや竹製品は無臭です(製造時に蒸気洗浄されることが多いです)。実際、これらのエコ器具には、プラスチック臭を引き起こしたり食品の風味に影響を与えたりする添加物が含まれていないことがセールスポイントの1つです。.
- 消費者認識: 環境意識の高まりの時代に、多くの消費者は実際に 堆肥化可能または天然の器具を見ることを好みます, それは、施設の持続可能性への取り組みを示すからです。Vegware による英国の調査では、パッケージが堆肥化可能であることを知ると、顧客は食事体験により満足し、ブランドイメージが向上しました(これは、堆肥化可能な製品に切り替えた後に肯定的なレビューが増えた前述の例と一致します)。器具やパッケージに「OK Compost」や「BPI Certified Compostable」などのロゴが存在すると、アイテムが単なるプラスチック廃棄物にならないことをユーザーにさらに安心させることができます。ただし、重要な側面は 教育と廃棄 です。一部のユーザーは、堆肥化可能な器具を誤ってリサイクルやゴミに捨てる可能性があります。したがって、多くの企業は、堆肥化を奨励し、製品を説明する看板やメッセージ(例:「当社のカトラリーは100%堆肥化可能です。堆肥箱に廃棄してください」)を切り替えに伴って提供しています。.
全体として、堆肥化可能なカトラリーと従来の使い捨てカトラリーの性能差は、ほとんどの使用ケースでほぼ解消されています。従来のプラスチックが優れている特殊なシナリオ(非常に高温や非常に硬い材料を切る場合など)はまだありますが、典型的なフードサービスニーズには、堆肥化可能な器具は同等の機能を提供します。ある包装サプライヤーが指摘するように、, “「CPLA は使い捨てプラスチック製カトラリーよりも高価ですが、最も安価な環境に優しいオプションです」” そして、その品質は現在、フードサービス業界のクライアントの要求を満たしています。継続的な改善により、残っているわずかな妥協点(わずかなコストプレミアムや微妙な質感の違いなど)は、環境上の利点とコンプライアンス上の利点によって上回られます。.
次のセクションでは、ライフサイクルアセスメントデータを使用して、さまざまな影響カテゴリにわたって堆肥化可能なカトラリーとプラスチック製カトラリーを比較し、これらの環境上の利点を詳しく探ります。また、これらの製品の持続可能性の可能性を実現するための適切な堆肥化インフラの重要性についても検討します。.
環境影響とライフサイクル分析(LCA)
生分解性カトラリーを採用する主な動機の1つは、環境への影響を減らすことです。ただし、真の環境上の利点を判断するには、 全ライフサイクル (原材料の生産から廃棄段階まで)を検討する必要があります。このセクションでは、LCA研究の結果を要約し、堆肥化可能な器具が持続可能性の約束を果たすために必要な条件について説明します。.
考慮すべきライフサイクル段階
従来のプラスチック製と堆肥化可能な器具の両方で、主要なライフサイクル段階は次のとおりです:
- 原材料の生産: 例えば、プラスチック製フォーク用に石油を採掘してポリプロピレンに精製するのに対し、生分解性プラスチック製フォーク用にトウモロコシを栽培して PLA に発酵させる。.
- 製造: フォークやスプーンを成形するために使用されるエネルギーと資源。.
- 輸送: 材料と完成品の輸送。.
- 使用: 通常、影響は最小限です(ただし、洗浄して再利用する場合は水とエネルギーが必要ですが、ここでは使い捨てに焦点を当てています)。.
- 使用後: 埋め立て、焼却、リサイクル、または堆肥化、およびそれらからの排出またはクレジット。.
LCA は、これらの段階にわたる影響(温室効果ガス排出、エネルギー使用、水使用、汚染など)を定量化しようとします。いくつかの研究が、異なるタイプの使い捨てカトラリーを比較しています:
- 国連による2021年のメタ分析 ライフサイクルイニシアチブ は、使い捨て食器の代替品に関する6件のLCA研究をレビューしました。.
- 2022/23年の研究が 持続可能性 ジャーナルに掲載され、さまざまな使い捨てプラスチックとその代替品の炭素足跡を分析しました。.
- 2024年の研究が マイクロプラスチック ジャーナルに掲載され、カナダで禁止されたプラスチック(袋、カトラリー、容器)と代替品を評価しました。.
- 他の研究では、カフェテリア環境での再利用可能なものと堆肥化可能なもの、プラスチック製のものを具体的に比較しています。.
一般的な調査結果:
- 再利用可能な食器が最適です (損益分岐点の使用回数に達した場合)– ただし、テイクアウトの状況では再利用可能なものが常に実現可能とは限らないため、使い捨ての堆肥化可能な製品は、使い捨て製品の影響を軽減することを目的としています。.
- 堆肥化可能な包装に 使い捨てオプション, 、 製造段階 は、プラスチックとバイオプラスチックの両方で、多くの影響カテゴリを支配しています。材料(プラスチック樹脂または生体高分子)の製造と成形には、排出を引き起こすエネルギーと資源が必要です。輸送は比較的小さな部分です(多くの場合、エネルギーの<5%)。.
- バイオプラスチック vs プラスチック – 気候への影響: 温室効果ガス(GHG)排出量(気候変動への影響)の観点では、堆肥化可能なバイオプラスチックは利点をもたらす可能性がありますが、廃棄段階が最適に管理されない限り、期待されるほど大きくはありません。例えば、Di Paoloら(2023)が引用したLCAでは、カトラリーについて次のことが判明しました:
- PLA製カトラリーとPP製プラスチックカトラリーは、ほぼ同じ炭素足跡を持っていました (1500個あたり18 kg CO₂ vs 17.9 kg CO₂)プラスチックが埋め立て/焼却され、PLAが産業用堆肥化された場合。差は0.5%のみで、PLAに有利で、本質的にそのシナリオでは無視できる程度でした。.
- 同じ分析で木製カトラリーは、1500個あたりわずか約4.8 kg CO₂でした, 、プラスチックと比較して約73%の削減です。.
これは、バイオベースが自動的に低炭素を意味するわけではないことを示しています。PLAは、農業、発酵、ポリエステル生産からの上流排出があり、特にプラスチックがエネルギー効率の高いプロセスで作られている場合、プラスチック製造と競合する可能性があります。一方、木材は、成長する際に主に炭素を吸収し、最小限の処理しか必要としないため、非常に低炭素です。.
- 影響カテゴリのトレードオフ: カナダの研究(Goodrumら、2024)によると、, プラスチック製カトラリーは、ほとんどの影響カテゴリで悪化しました (地球温暖化、酸性化など)生分解性(PLA)カトラリーと比較して、, 例外は:
- 富栄養化(栄養塩の流出による水質汚染) – ここでは生分解性カトラリーが25%悪化しました。.
- オゾン層破壊 – 生分解性は35%悪化しました。.
バイオカトラリーのこれらの高い影響は、農業生産(肥料などによる富栄養化)と特定の化学プロセス(オゾン層に影響を与える可能性がある)に関連していました。したがって、堆肥化可能な器具はプラスチック廃棄物と炭素を削減しますが、再生可能な農業と慎重な原料管理が使用されない限り、肥料関連の汚染を増加させる可能性があります。.
同じ研究はまた、 地域規模, では、輸入する代わりに地元で生分解性カトラリーを生産すると多くの影響が減少しましたが、スモッグや呼吸器への影響などのいくつかのカテゴリでは、生分解性は依然としてプラスチックよりも10〜30%高い影響がありました。これは、バイオプラスチックの製造プロセスにおけるガス放出や特定の排出が原因である可能性があります。これらのニュアンスは、 生分解性が自動的に全体的な環境優位性を意味するわけではない ことを強調しています。どの影響指標を優先するかによって異なります。.
- 廃棄段階が重要: 廃棄段階のシナリオは結果に大きく影響します:
- もし プラスチック製カトラリーが埋め立てられる場合, 、それはほとんど不活性なままです(長期的な廃棄物にはなりますが、焼却されない限り、即時の排出はほとんどありません)。もし プラスチックがポイ捨てされた場合, 、汚染の点で大きな環境被害を引き起こします(排出に焦点を当てたLCAでは必ずしも捕捉されません)。.
- もし 生分解性カトラリーが嫌気性条件下で埋め立てられる場合, 、分解されない可能性があります(例えば、埋め立て地のPLAは非常に長期間持続する可能性があります)、またはゆっくり分解する場合、捕捉されなければメタン(強力な温室効果ガス)を生成する可能性があります。したがって、ゴミ箱に捨てられた堆肥化可能なフォークは、プラスチックよりもほとんど利点がないか、メタンに分解される場合はわずかに悪い可能性さえあります。.
- 理想は 堆肥化です:PLAまたはデンプン製のフォークが食品廃棄物と一緒に産業用堆肥施設に行けば、CO₂、水、バイオマスに分解され、長期的な汚染を回避できます。LCA研究は、 “「リサイクル/堆肥化またはその組み合わせは、単なる埋め立てよりも優れている」” ことを示しています。従来の食器と堆肥化可能な食器の両方について。実際、UNEPのメタ分析は、 “「バイオプラスチック製カトラリーは、有機廃棄物と一緒に産業用堆肥化された場合、食品廃棄物と一緒に埋め立てまたは焼却されたポリスチレン製カトラリーよりも影響が少ない」”. と述べています。これは、環境上の利点を実現するには、堆肥化可能な製品が実際に堆肥化される(または少なくとも、エネルギーを回収する廃棄物発電プラントで焼却される)必要があることを強調しています。.
- もう1つの隠れた利点:堆肥化可能なカトラリーは 食品廃棄物との同時処理. まで、あらゆる場面で使用されています。従来のプラスチック製器具は食品廃棄物の流れを汚染し、手間をかけて選別する必要があります。堆肥化可能な器具は、食べ残しと一緒に捨てて 一緒に有機リサイクル, できるため、廃棄物管理にとって大きな運用上の利点となります。食品残渣の存在は堆肥化に実際に役立ちます(微生物と水分を追加します)が、プラスチックはリサイクル不可能になります。この相乗効果により、堆肥化可能な製品を使用すれば、より多くの食品廃棄物を埋め立てではなく堆肥化できます。これは間接的ですが重要な環境上の利点です。埋め立てられた食品廃棄物はメタンを排出するからです。.
- 毒性と健康への影響: 一部のLCAカテゴリは、人間と生態系の毒性に関連しています。生分解性製品は、プラスチックに含まれる特定の有毒添加物を 避ける傾向があります (例:PLAにはフタル酸エステル類、BPAなどは含まれません)。UNEPの報告書では、 人間毒性(がんおよび非がん) および 淡水生態毒性, について、生分解性/堆肥化可能な製品は、多くの場合、 石油由来製品よりも優れた性能. を示しました。これは、製造時の有毒副産物が少なく、持続性のあるマイクロプラスチックがないためと考えられます。一方、堆肥化可能なプラスチックが適切に処理されない場合、マイクロプラスチックを形成する可能性があります(例:海洋で完全に分解されない断片化したPLAは、最終的に代謝されるまでマイクロプラスチックのように振る舞う可能性がありますが、毒素をあまり生体内蓄積しません)。.
- インフラ依存性: 堆肥化可能な製品の利点は、堆肥化施設の有無に密接に関連しています。 ドイツや米国西海岸 のような産業用堆肥化が確立されている場所では、PLA製フォークは堆肥化され、土壌改良材になる可能性が高く、炭素を生物起源のまま埋め立て地に送らずに済みます。そのようなシステムがない場所では、そのPLA製フォークは埋め立て地や焼却炉に行き着く可能性があります。焼却された場合、PLAは少なくとも再生可能な炭素由来であるため、カーボンニュートラルに近くなります(放出されるCO₂は化石炭素ではなく、トウモロコシを介して大気から来たものです)。埋め立てられた場合、PLAの不活性さにより、食品のようにメタンを発生しない可能性があります。そのため、その点ではプラスチックより悪くはなく、ただ分解されないだけです。しかし、完全な持続可能性のストーリーは、堆肥化または有機リサイクルが行われた場合にのみ成立します。このため、多くの専門家は、 堆肥化インフラの拡大 を堆肥化可能な包装の採用と並行して進め、単なる代替廃棄物の流れではなく、循環型の結果を確実にすることを強調しています。.
LCAの視点のまとめ
より平易な言葉で要約すると、次のようになります。
- 生分解性 vs プラスチック: 堆肥化可能なカトラリーは、特定の影響(特にプラスチック汚染、マイクロプラスチック、化石燃料由来の温室効果ガス排出)を削減できますが、製造時には同等かわずかに高い影響(より多くのエネルギー使用や肥料流出の増加など)がある可能性があります。正味の利益は多くの場合、廃棄段階に左右されます。堆肥化された場合、利益はプラスに傾きます。.
- 木材/繊維 vs バイオプラスチック: 天然繊維製器具(木材、バガス)は、LCAで非常に優れた環境性能を示し、多くのカテゴリでバイオプラスチックやプラスチックを上回ることがよくあります。加工が少なく、排出量も少ないですが、独自の制限(木材のための土地利用など)があります。持続可能な方法で調達された場合、これらはおそらく最も「環境に優しい」使い捨てオプションです。.
- 再利用可能 vs 使い捨て: 議論の余地はありません。再利用可能な製品(何度も洗浄されるスチール製カトラリー)は、十分な回数使用されれば、はるかに低い影響しか与えません。ある研究では、洗浄を考慮しても、セラミックまたはスチール製の再利用可能なシステムは、一定回数の使用後、ほぼすべてのカテゴリで使い捨ての堆肥化可能な製品よりも優れていることがわかりました。ただし、迅速なテイクアウトのシナリオでは、再利用可能な製品は実用的でないことが多いため、使い捨て製品を可能な限り持続可能にすることに焦点が当てられています。.
A バランスの取れた視点 は、堆肥化可能な器具が プラスチック汚染問題を解決する, ことであり、これは典型的なLCA指標では完全には捉えられません。それらは 生物学的に循環 して土に還り、蓄積しません。この定性的な利点は、ごみや海洋汚染に取り組む規制当局にとって重要です。気候変動については、その利点は存在しますが、生産に再生可能エネルギーが使用されない限り控えめです。メーカーもそれに取り組んでいます。例えば、PLA工場を再生可能エネルギーで稼働させたり、堆肥化可能な製品を廃棄物発電の流れに統合したりしています。.
実用的なヒント: 堆肥化可能なカトラリーを使用する組織は、適切な廃棄プログラムと組み合わせる必要があります。多くの都市では現在、有機廃棄物用の緑のゴミ箱があります。堆肥化可能な器具がそれらのゴミ箱に入るようにし(そして消費者にそうするよう教育し)、それが重要です。一部の企業は 回収スキーム を実施したり、堆肥化業者と提携して、フェスティバルやカフェテリアで使用済み器具を回収したりしています。後述するQRコードなどのデジタルソリューションは、消費者に廃棄方法を指示できます。.
付録には、LCAデータからの図(上記の図1)と、より深く掘り下げたい人向けの特定の研究への参照を含めています。ほとんどの読者にとって、重要なポイントは次のとおりです。 堆肥化可能な器具は、長期的な汚染を大幅に削減し、特に適切に堆肥化された場合、炭素排出量を削減できます. 。しかし、それらは特効薬ではありません。原料の持続可能な調達と堆肥化インフラが、その完全な環境上の利点を引き出すために不可欠です。.
グローバルなコンプライアンスと認証基準
の分野では、 生分解性カトラリー, 国際規格と認証への準拠が最も重要です。バイヤーは、「堆肥化可能」なスプーンが主張どおりに実際に堆肥化されるという保証を必要とし、規制当局は表示法を施行するための定義を必要とします。このセクションでは、堆肥化可能な器具を管理する主要な規格(EN 13432、ASTM D6400 など)と認証システム(TÜV OK Compost、BPI など)を詳しく説明します。また、地域ごとの違いが製品表示とグローバルサプライの調達戦略にどのように影響するかについても説明します。.
産業用堆肥化基準:EN 13432およびASTM D6400
堆肥化可能なプラスチックに関して最も広く参照されている2つの基準は、欧州の EN 13432 と米国の ASTM D6400 (およびコーティングされた堆肥化可能な包装用のASTM D6868も同様)です。.
- EN 13432 - “「堆肥化と生分解によるリサイクルが可能な包装の要件」”. 。包装に焦点を当てていますが、EN 13432は堆肥化可能な食器やカトラリーにも適用されます。材料が次のことを要求します:
(a) 産業用コンポスト条件(制御された温度 ~58°C と湿度)で180日以内に少なくとも90%生分解すること、,
(b) 12-week のコンポスト期間中に、目に見える汚染がない最終堆肥となるよう、小さな断片(2mm 以下)に崩壊すること、,
(c) 生態毒性がないこと – 得られた堆肥が植物の成長を支えること、および
(d) 重金属含有量が低いこと(Pb、Cd、Hg、Crなどの厳しい制限値未満)。.
EN 13432 を満たす製品は「産業用コンポスト可能」と表示でき、多くの場合 シードリングロゴ (European Bioplastics が管理)または OK Compost INDUSTRIAL マーク(TÜV AUSTRIA による)を付けることができます。EN 13432 は2000年から施行されており、広く認知されています。多くのヨーロッパ諸国では事実上必須となっています:例:, ドイツとフランスは、コンポスト可能として販売される製品に EN 13432 準拠を義務付けています 。. - ASTM D6400 - “「コンポスト可能プラスチックの標準仕様」”. 。これは北米の同等規格で、生分解速度(プラスチックポリマーは180日でCO₂への変換60%、紙などの有機成分は90%)、崩壊(90%が断片化し、コンポスト中の 2mm ふるいを通過)、安全性(有害な残留物がないこと、重金属が閾値未満)の点で EN 13432 と非常に似た要件です。ASTM D6400 は2004年に初めて発行され、米国とカナダの表示法の基礎となっています。また、 ASTM D6868, もあり、これは 紙にコーティングされた または他のコンポスト可能な基材上のコンポスト可能プラスチックを対象としており、 PLA ライニング付きの紙カップ.
米国で自社のカトラリーが「コンポスト可能」と主張するメーカーは、基本的に D6400/D6868 を満たす必要があります。これは多くの場合、 生分解性製品研究所(BPI) による認証を通じて検証されます – これはASTM規格に対するコンポスト可能製品を認証する米国の主要機関です。.
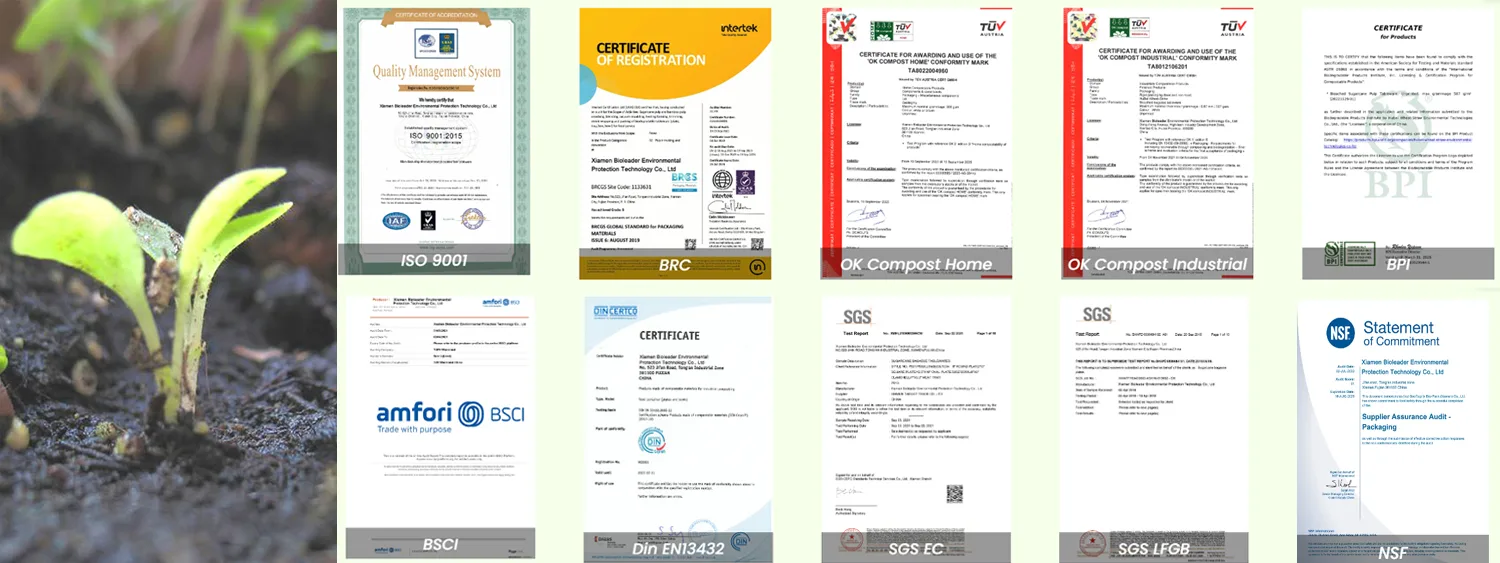
BPI認証: BPI のロゴが製品にある場合、独立してテストされ、ASTM D6400/D6868 を満たしていることを示します。BPI は追加のポリシーも実施しています。例えば、BPI は製品が PFASフリー であること、およびメーカーが製品に明確な表示(通常は BPI ロゴまたは「Compostable」の文字)を使用することを要求しています。BPI 認証は、多くのコンポスト施設にとって事実上の要件となっています – 汚染を避けるため、BPI 認証を受けていない製品を拒否する施設もあります。そのため、北米のほとんどのコンポスト可能カトラリー供給業者(Eco-Products、World Centricなど)や、米国向けの主要な中国の輸出業者は、BPI 認証を取得しています。. Bioleader はその一例です – 自社製品について BPI 認証を保持し、ASTM規格への準拠を世界的に示しています。.
OK Compost (TÜV AUSTRIA): ヨーロッパ(および国際的)では、TÜV AUSTRIA の「OK Compost」スキームは高く評価されています。2つのマークを提供しています:
- OK Compost INDUSTRIAL: 製品が産業用施設でコンポスト可能であることが証明されていることを意味します(EN 13432 に準拠)。テストが類似しているため、多くの製品がこれと BPI の両方を備えています。.
- OK Compost HOME: 家庭用コンポスト山に典型的な低温(約20–30°C)での生分解を必要とする、より厳格な認証です。OK Compost Home を取得した製品(例:一部の PHA ストロー、特定の薄い PLA フィルム)は、 適切に管理された家庭用コンポストで分解することが保証されています. 。カトラリーのような厚い製品でこれを達成するのは困難ですが、いくつかの革新により実現できるかもしれません。現在、ほとんどのコンポスト可能カトラリーは産業用のみ(つまり、OK Compost Industrial)です。.
国別規格: これらの主要な規格に加えて、さまざまな国が独自の基準を持っています:
- 中国: 規格 GB/T 38082–2019 「降解塑料餐具」 “は中国のベンチマークです。これには、食器専用の分解および崩壊の試験方法(コンポストシミュレーションを含む)が含まれています。中国には” は中国のベンチマークです。これには、食器(堆肥化シミュレーションを含む)に特化した分解および崩壊の試験方法が含まれています。中国にはまた GB/T 18006.3-2020 用 (38082を置き換えるか、追加する可能性があります)もあります。これらを満たす製品は、国内で 「绿色降解」ラベル “を使用できます。Bioleader のようなメーカーは、輸出用にEN/ASTMを満たすだけでなく、中国の規制要件のためにGB/Tへの準拠も保証しています。重要な注意点:中国の規格は、輸出業者が 中国と国際規格の両方を満たすこと 中国と国際規格の両方を満たす – そのため、ヨーロッパ向けにフォークを製造する中国の工場は、現地の規則に加えてEN 13432などを満たす必要があります。.
- 日本: 広範なコンポストが不足している日本は、コンポスト可能性ではなくバイオベース含有量に焦点を当てています。 JBPA(日本バイオプラスチック協会) は、製品が少なくとも25%のバイオベース炭素含有量を持つ場合、「バイオマスプラ」認証を発行します。これは異なるアプローチです – PLA 製フォークは、日本の廃棄物システムで生分解されなくても、100%バイオベースであればバイオマスプラのロゴを取得できます。日本にはISOコンポスト可能性規格を反映したJIS(日本工業規格)がありますが、産業用コンポストが稀であるため、これはまだ主要な要素ではありません。.
- オーストラリア/ニュージーランド: 彼らは標準規格を使用しています AS 4736 (産業用堆肥化、EN 13432と同様)および AS 5810 (家庭用堆肥化)。「Seedling」ロゴ(ヨーロッパと同じ)は、ライセンスの下で使用されています。2015年までにこれらが施行され、現在では多くのオーストラリアの自治体が認証済みの堆肥化可能な食品容器を好んでいます。例えば、BioPak(オーストラリアの主要ブランド)は、自社のカトラリーがAS 4736を満たし、Seedlingロゴを付けていることを保証しています。.
- その他: 他の多くの国々は、単に上記の規格のいずれかを受け入れています。例えば、, カナダ は現在、連邦政府による堆肥化可能な製品の調達に関して、ASTM D6400(およびそれに伴うBPI認証)を参照しています。. インド および マレーシア は、独自の規格をまだ持っていない可能性があるため、入札仕様書の一部としてEN 13432またはASTMへの準拠を要求することがよくあります。 :コロンビア、チリなどでも同様の法律が施行されつつあります。, では、チリなどの国々も、許容される堆肥化可能な製品について欧州またはASTM規格を参照しています。.
表2 – 地域別の堆肥化可能規格と認証 (Bioleaderの要約より):
| 地域/国 | 規格とコード | 認証は必須か? | 家庭用堆肥化可能規格 | 一般的なロゴ/ラベル | 施行開始 |
|---|---|---|---|---|---|
| 中国 | GB/T 38082–2019(生分解性プラスチック製食器) | はい(主張には必須) | いいえ (焦点は産業用) | “「グリーン生分解性」ロゴ | 2019 |
| 欧州連合 | EN 13432 | はい(包装/主張には必須) | 部分的 (統一された家庭用規格はないが、OK Compost Homeは任意) | Seedlingロゴ、OK Compost | 2000 |
| 米国 | ASTM D6400 / D6868 | はい(いくつかの州で法律により必須) | いいえ (公式の家庭用規格はない。家庭用にはENまたはASを使用) | BPI認証堆肥化可能 | 2004 |
| 日本 | (広く使用されている堆肥化規格はない)JBPA「バイオマスプラ」マーク(25%+バイオベース) | はい(バイオマスプラマーク表示には必須) | いいえ(日本には家庭用堆肥化施設がない) | バイオマスプラマーク | 2020 |
| オーストラリア | AS 4736(産業用)、AS 5810(家庭用) | はい(多くの用途で必須) | はい(AS 5810) | Seedlingロゴ(ABAまたはTÜV経由) | 2015 |
注記: これらの規格の多くは、 ISO 17088 (堆肥化可能なプラスチックの国際規格)と調和しており、世界的な収束が見られます。.
食品接触および品質認証
生分解性規格に加えて、メーカーは 食品安全規制:
- FDA 21 CFR (食品に接触するすべての材料について)に準拠する必要があります。.
- EU枠組み規則(EC) No. 1935/2004 およびプラスチックに関するEU 10/2011などの特定措置、またはドイツのLFGBなどの国内規格。堆肥化可能なプラスチック製カトラリーは、有毒元素や残留物が食品に移行しないことを確認するために通常テストされます。.
- ISO 9001 / ISO 14001:多くの工場が、それぞれ品質管理および環境管理システムについてこれらの認証を取得しています。堆肥化可能性に特化したものではありませんが、一貫した品質と規制順守プロセスについて購入者に安心感を与えます。.
- BRCGS(包装):これは、包装の品質と衛生に関する国際規格(元は英国小売協会)です。一部の 堆肥化可能なカトラリーメーカー は、 BRCGS認証 を取得して、高い製造基準を実証しています(大手小売業者や食品会社に供給する場合に有用です)。.
- BSCI(ビジネス社会基準イニシアチブ):倫理的な調達に対応するため、一部の工場はBSCI認証を取得しています(公正な労働条件などを保証)。これは企業の社会的責任に関連しますが、特にEUでは調達基準の一部としてますます重要になっています。.
例えば、Bioleader は “「認証:OK Compost、FDA、ISO9001/14001、BSCI、BRCGS、EN13432、QS」” を資格として挙げています。このようなポートフォリオは、製品の堆肥化可能性、安全性、品質システム、社会的コンプライアンスという全要件を満たしていることを示しています。バイヤー、特に大規模な販売業者や小売業者は、審査中にこれらの証明書の写しを要求することがよくあります。.
ラベル表示と調達への影響
ラベル表示に関する法律: 世界中で、「グリーンウォッシング」と消費者の混乱を防ぐための法律が制定されています:
- この EU, 、今後の規制(循環経済行動計画の一部として)は、非常に特定の基準が満たされない限り、製品に「生分解性」や「堆肥化可能」などの用語の使用を制限する可能性があります(これらの主張がポイ捨てを助長しないようにするため)。すでに、堆肥化可能でありながら通常のプラスチックのように見える製品には、明確なラベル表示が求められることがよくあります。イタリアでは、堆肥化可能な袋に適切な廃棄のための多言語ラベルを義務付けています。フランスは、「生分解性」という言葉さえも誤解を招く可能性があるため禁止しており、「産業施設で堆肥化可能」という表現が適切なマークとともに好まれています。.
- この 米国, 、前述のように、カリフォルニア州(SB 343)やワシントン州などの州は、 堆肥化可能な製品が非堆肥化可能な製品と視覚的に区別できること (多くの場合、緑または茶色の着色、または「堆肥化可能」という印刷テキスト)と認証マークの表示を義務付ける法律を制定しています。カリフォルニア州のSB 343(環境広告における真実)はまた、リサイクル不可能なものへのリサイクルシンボルの使用を禁止しており、これはバイオプラスチックに間接的に影響します。消費者を混乱させるような矢印の記号などを付けるべきではありません。. コロラド州のSB 23-253 は、2024年までに「堆肥化可能」と表示された製品は、認証を受け、適切に表示されなければならないと明示しています。.
- カナダ そのガイドラインでは、用語がCSA(カナダ規格協会)またはASTMの基準に準拠しなければならないことを強調しており、無条件の「生分解性」という主張は、時間枠と環境が指定されない限り推奨されません(競争局の環境広告ガイダンスに基づき、米国のFTCグリーンガイドと同様)。.
この FTCグリーンガイド(米国) は、実際、廃棄後に「合理的に短い期間」で生分解しない場合、「生分解性」のような主張は欺瞞的であると長い間警告してきました。埋立地のプラスチックはすぐには分解しないため、無条件の生分解性の主張は基本的に禁止されていました。そのため、企業はより具体的な “「堆肥化可能」” 適切な限定付きの主張(例:「産業施設が存在する場合、そこで堆肥化可能」)を求めています。.
調達と国際貿易: 世界的なバイヤーにとって、これらの認証を理解することは、各市場に適した製品を調達するための鍵です:
- に供給する場合、 EU, 、EN 13432 への準拠と、おそらく TÜV OK Compost または 証明書が必要です。そうでなければ、EUで堆肥化可能として合法的に販売することはできません。また、EUはオキソ分解性プラスチックと非認証の主張を禁止しているため、この証明書があれば通関や輸入の問題を回避できます。 証明書が必要です。そうでなければ、EUで堆肥化可能として合法的に販売することはできません。また、EUは酸化型生分解性プラスチックと非認証の主張を禁止しているため、その証明書があれば通関/輸入の問題を回避できます。.
- に供給する場合、 米国/カナダ, 中国およびアジア市場: BPI認証 は非常に有利です。多くの政府調達契約や民間企業(大規模なフードサービス管理会社など)は現在、製品が BPI 認証を受けていることを仕様に盛り込んでいます。例えば、ケータリングの市の契約では、すべての使い捨て食器が ASTM D6400 を満たし、BPI 認証を受け、地元の堆肥化プログラムで受け入れられることを保証するよう規定する場合があります。.
- 中国およびアジア市場: 中国国内で販売する場合、GB/T 試験に合格し、中国プラスチック協会が発行する中国の “「グリーン PLA」” マークを取得する必要があるかもしれません。中国から輸出する場合、中国のメーカーは多くの場合、外国の基準(仕向国向け)と国内の基準(中国の税関と品質管理向け)の両方を満たすために両方を行います。多くの中国の輸出業者は、市場アクセスを最大化するために複数の認証(米国向け BPI、EU向け OK Compost、中国向け Green Degradable)を取得しています。.
- トレーサビリティ: を導入して、コンプライアンスと品質を確保しています。例えば、Bioleader は 「完全バッチトレーサビリティ:すべての注文は原材料から納品まで追跡可能」 と述べています。これは、問題が発生した場合(例えば、バッチが期待どおりに堆肥化されない、または品質不良がある場合)、問題を特定し、規制当局に製品の出所と組成を証明できることを意味します。国際輸送では、出荷を認証済みバッチにリンクする明確な文書があれば、通関がスムーズになり、バイヤーの信頼を得ることができます。 “相互認証と製品上のロゴ:”. 多くの場合、堆肥化可能なカトラリーには、認証ロゴの小さな刻印、または少なくとも「堆肥化可能」という言葉とコードが表示されます。これは廃棄物処理業者が識別するのに役立ちます。例えば、フォークの柄に.
相互認証と製品へのロゴ表示: 多くの場合、堆肥化可能なカトラリーには、認証ロゴの小さな刻印、または少なくとも「Compostable」という言葉とコードが記載されています。これは廃棄物処理業者が識別するのに役立ちます。例えば、フォークの柄に “「Compostable – BPI」” や DIN CERTCO の苗のアイコンが表示されているのを見かけるかもしれません。このような表示は強く推奨され、場合によっては規制で義務付けられています(例:カリフォルニア州の堆肥化可能製品を区別する法律)。購入者は、購入する製品にこれらの表示があるか確認する必要があります。それは信頼性の証です。.
要約すると、, グローバルコンプライアンス 技術基準が幸いにもかなり整合している、複雑な規格のパッチワークをナビゲートする必要があります:
- 使用する EN 13432 / ASTM D6400 それらの要件を検証するため。.
- 取得する を確実に取得する(BPI、EU)。 仕向地市場の規則に従って製品に明確にラベルを付ける。.
- 税関やクライアント向けの文書(試験報告書、証明書)を準備しておく。 食品接触安全性 認証が整っていること(FDA、EU)。.
- 仕向市場の規則に従って製品に明確にラベルを付けます。.
- 通関や顧客に備えて書類(試験報告書、証明書)を用意しておきます。.
そうすることで、企業は法的な落とし穴を回避するだけでなく、マーケティング上の優位性も得られます。これらの認証は、特に機関購入者や小売業者にとって、販売ポイントとなることがよくあります。 グリーン調達. まで、あらゆる場面で使用されています。実際、 カナダやフランスなどの政府調達では、認証済みの生分解性オプションが好まれるようになり, 、これらの認証を提示できることが契約獲得につながります。多くの管轄区域(カリフォルニア州の機関など、SB 1335による)では、州の施設が購入できる承認済み堆肥化可能製品のリストを実際に維持しています。これらのリストに載ることは(通常、認証を受け、PFAS フリーであることを意味します)、メーカーにとって極めて重要です。.
このセクションの結論として: コンプライアンスは堆肥化可能カトラリー業界の基盤です. 。それは曖昧な主張を検証可能な事実に変えます。Bioleader、Vegware、Eco-Products など、この分野で成功している企業は、認証に多額の投資を行い、グローバルな顧客基盤にサービスを提供するために複数の基準を遵守しています。規制当局は、基準を継続的に更新しています(例えば、EUは「バイオベースおよび堆肥化可能プラスチック政策枠組み」の可能性に取り組んでいます)。購入者は、自地域の最新要件を把握し、輸入する製品がそれらを満たしていることを確認して、税関や廃棄物管理での問題を回避する必要があります。.
地域別市場動向:採用状況とケーススタディ
このセクションでは、 地域市場のダイナミクス について、堆肥化可能カトラリーの主要な推進要因、地域規制、各地域の注目すべき業界プレーヤーやプロジェクトに焦点を当てて詳しく説明します。欧州連合、北米、中国、東南アジア、中東に焦点を当てます。これらの地域はそれぞれ、持続可能な器具への移行において独自の機会と課題を提示します。.
欧州:プラスチック後時代とクローズドループシステム
規制概要: EUは、使い捨てプラスチックに対しておそらく最も積極的な姿勢を持っています。2021年7月以降、 EU使い捨てプラスチック(SUP)指令, に基づき、EU加盟国はカトラリー、プレート、スターラーを含む特定のプラスチック製品の市場投入を禁止しています。この指令は、場合によっては(特定の包装など)堆肥化可能プラスチックを許可していますが、カトラリーについては、 非プラスチック代替品. をより推進しました。その結果、欧州では 木製および認定された堆肥化可能なカトラリー. が急増しました。しかし、 イタリア, のような国では、堆肥化可能製品への支持がありました。イタリアは、国家実施の下で(堆肥化インフラを理由に)EN 13432-certified バイオプラスチックカトラリーを例外として許可するよう戦いました。それでも、安全のため、EUで販売される堆肥化可能カトラリーは堆肥化基準を満たす必要があり、多くの場合、紙や繊維のイニシアチブと組み合わせられます。.
市場動向: 欧州市場は 品質とライフエンド. を重視しています。多くの欧州の都市には自治体の堆肥化プログラムがありますが、高いリサイクル目標もあります。堆肥化可能プラスチックがリサイクルを汚染する可能性があると疑問視する声もあり、明確な製品差別化と公教育への強い推進力があります。. ドイツ および オーストリア は、企業のカフェテリアやイベントで使用される CPLA カトラリーの大きな市場であり、確立された堆肥化施設ネットワークがあります。. フランス, は、より厳格で(多くの使い捨て製品に バイオベースプラスチック さえ禁止)、木や竹、そして 食用カトラリーや再利用可能なスキーム. などの革新に傾倒しています。興味深いことに、フランスの2023年までのファストフード店での使い捨てプラスチックカトラリー禁止は、マクドナルドなどのチェーン店で、店内飲食には再利用可能な金属カトラリー、テイクアウトには木製カトラリーの採用につながりました(フランスでは、, マクドナルドはサラダや食事用に木製のナイフとフォークに切り替えました )。. 北欧諸国 も混合採用です。スウェーデンとデンマークは再利用可能なものを好みますが、店舗には木製/竹製のカトラリーもあります。.
循環型イニシアチブ: 欧州の特徴は、堆肥化可能カトラリーを 循環経済アプローチ. と表示されているか常に確認してください。例えば、, Vegware(英国) に統合することです。堆肥化可能なフードサービス用品を供給するだけでなく、廃棄物収集業者と提携して、それらのアイテムが実際に堆肥化されることを確実にします。英国では、Vegware を使用するオフィスやカフェ向けに専用の 堆肥化収集ルート の設定を支援しました。同様に、オランダでは、堆肥化可能なサービスウェアを使用するイベント会場が、それを産業用堆肥化施設に送り、オランダの農業用肥料にすることを組織が調整しています。これらのクローズドループのケーススタディは、廃棄物指令が有機リサイクルを奨励するという政策の整合性により、欧州での成功率が高いことを示しています。.
消費者と企業の採用: 欧州の消費者は一般的にこの動きを支持しています。ユーロバロメーター調査では、使い捨てプラスチックの禁止に対する圧倒的な国民の支持が示されました。小売・ホスピタリティブランドは切り替えを宣伝しています。例:, IKEA はプラスチック製ストロー/カトラリーを段階的に廃止し、欧州全域のカフェテリアで堆肥化可能または木製のもののみを使用しています。. 航空会社 を盛り付けるのに最適です。例えば エールフランス および ルフトハンザ は、機内食のプラスチック廃棄物を減らすために堆肥化可能カトラリーを試験導入しました(ただし、重量とスペースも考慮する必要があります)。EUの観光・屋外イベント部門では、堆肥化可能なフードウェアのみが許可され、堆肥化のために収集される「グリーンフェスティバル」が数多くあります。.
ケーススタディの1つ: ドイツのバイオエコノミー – ドイツのいくつかの州はバイオプラスチックを奨励しています。例えば、 Bio4Pack は、認定された堆肥化可能なカトラリーをスーパーマーケットチェーン(Rewe、Edeka)に供給しており、環境に優しいピクニック用品として販売されています。 イタリア, では、NovamontのMater-Bi(デンプンとPBATのブレンド)が学校向けの生分解性カトラリーの製造に使用されており、イタリアの全国的な堆肥化能力と一致しています(イタリアは有機廃棄物の大部分を堆肥化しており、堆肥化可能なプラスチックを処理する能力があります)。.
課題: すべてが完璧というわけではありません – 堆肥化されない類似品による堆肥化ストリームの汚染が問題であり、すべてのEU加盟国が同等のインフラを持っているわけではありません(例えば、一部の東欧諸国は堆肥化施設で遅れを取っています)。また、SUP禁止の執行はさまざまで、執行が弱い市場では違法なプラスチックカトラリーがまだ流通し、堆肥化可能な製品を価格で下回る可能性があります。しかし、意識が高まり、罰金や罰則が適用されるにつれて、コンプライアンスへの傾向は確固たるものになっています。.
北米:パッチワーク的な政策と企業のリーダーシップ
米国: 米国市場は、地域の法律と自主的な企業活動の組み合わせによって牽引されています。前述のように、特定の州や都市が先導しています – 例えば、, シアトル は2010年以降、すべてのフードサービス用使い捨て製品に堆肥化可能またはリサイクル可能であることを義務付けており、事実上、シアトルのレストランでは堆肥化可能なカトラリーが標準となっています。. サンフランシスコ も同様の要件があります。. ニューヨーク市 はプラスチックカトラリーを全面的に禁止していませんが、多くの企業がより厳しい法律を見越して、また顧客の好みにより切り替えています(NYCは 発泡スチロールを禁止 し、他のプラスチックも検討しています)。.
州レベルでは、, カリフォルニア がトレンドセッターです。表示法に加えて、カリフォルニア州の一部の郡(サンタクルーズ、マリンなど)はプラスチックカトラリーと撹拌棒を禁止し、堆肥化可能または木製の代替品を義務付けています。カリフォルニア州の SB 54(2022年) は、2032年までにカリフォルニア州のすべての包装(食品サービス用品を含む)をリサイクル可能または堆肥化可能にするという、より広範な義務を設定しています。これは実質的に、10年以内に、カリフォルニア州の使い捨てカトラリーは、簡単にリサイクルできない場合は堆肥化可能でなければならないことを意味します(プラスチックカトラリーはリサイクルできないため、堆肥化可能または再利用可能が道です)。このような法律は巨大な市場を生み出します – 世界第5位の経済大国であるカリフォルニア州だけでも、レストラン、カフェテリア、州の施設向けに膨大な量の認定堆肥化可能な器具が必要になります。.
BPIと堆肥化インフラ: 米国には、堆肥化可能なプラスチックを受け入れる産業用堆肥化施設のネットワークも成長しています(最近の数で約185の本格的な施設)。しかし、それらは不均等に分布しており、主に西海岸、北東部、および中西部の一部に集中しています。つまり、例えばアトランタで使用された堆肥化可能なフォークは、施設がないために埋め立て地に行き着く可能性がありますが、サンフランシスコでは堆肥化されます。これに対処するため、 US Composting Council および BPI などの組織は、収集の調整に取り組んでおり、 標準ラベル(緑色の色分け) を推進して、堆肥化業者が正しいアイテムを簡単に選別できるようにしています。.
企業の取り組み: 多くのアメリカ企業は、持続可能性の誓約の一環として、堆肥化可能な食器を積極的に採用しています:
- ファストカジュアルチェーン: Sweetgreen(サラダチェーン)は堆肥化可能なバイオプラスチック製の蓋とカトラリーを使用しています。Chipotleは植物由来の堆肥化可能なボウルに移行し、カトラリーを検討しています。Burger Kingは一部の都市で再利用可能/堆肥化可能な包装のパイロットを試験しました。.
- テックキャンパス: Google、Facebookなどは、カフェテリアで堆肥化可能な器具を使用しています(敷地内で堆肥収集を行っています)。.
- スポーツ&エンターテイメント: 近年のスーパーボウルは、ゼロウェイストイベントを目指し、堆肥化可能なカップ、プレート、カトラリーを使用し、それらを堆肥化のために収集することを確実にしています。いくつかのスタジアム(例えば、シアトルとミネアポリスのスタジアム)は、堆肥化可能なフードウェアのみを使用し、埋め立て地からの高い転換率を達成しています。.
- 大学&学校: 米国の数百の大学が食堂で「ゼロウェイスト」を達成しており、通常はプラスチックを堆肥化可能なものに置き換え、堆肥箱を設置しています。例えば、カリフォルニア大学のキャンパスは、方針として、食品事業で堆肥化可能または再利用可能な食器を義務付けています。.
注目すべき事例: ミネソタ州ミネアポリス/セントポール – 地元の法律では、使い捨てのフードサービス用品はリサイクル可能または堆肥化可能であることが義務付けられています。これにより、 Eco-Products(大手サプライヤー) および ミネソタ・ツインズ野球チーム, との提携が生まれ、すべての売店の包装を堆肥化可能にし、スタジアムで回収しています。その結果、毎シーズン大量の廃棄物を埋め立て地ではなく堆肥化に回し、コミュニティガーデンの土壌に変えています – これは、堆肥化可能なカトラリーが循環型の成果に貢献することを示す広報上の成功事例として使用されています。.
カナダ: カナダの連邦禁止( 使い捨てプラスチック禁止規則の一部)は、プラスチックカトラリーを具体的にリストしています。2023年12月現在、カナダではプラスチックカトラリーを販売できません。許可される代替品は、木製のもの、または “「堆肥化可能なプラスチック製の製造品」” (規制には免除の詳細があります – 基本的に認定された堆肥化可能なプラスチックは許可されています)です。つまり、カナダでは、基準を満たせば堆肥化可能なバイオプラスチック製器具への道が開かれています。課題は、カナダの堆肥化施設がまだそれらをすべて受け入れていない可能性があることです。しかし、 トロント および バンクーバー などの都市は有機廃棄物プログラムを拡大しており、いくつかのパイロットプロジェクト(トロントはグリーンビンプログラムで堆肥化可能なコーヒーポッドとカトラリーの受け入れを試験しました)があります。.
カナダの小売業者は、堆肥化可能または木製のカトラリーセットを広く扱い始めています。また、政府調達が生分解性を優先する中(カナダ政府のグリーン調達方針は、すべての事業で持続可能な材料の使用を奨励)、連邦機関での採用が進んでいます。例えば、オタワのパーラメント・ヒルのカフェテリアは 堆肥化可能な CPLA カトラリー に切り替え、堆肥箱を設置し、カナダの「グリーニング・ガバメント」イニシアチブに沿ったものにしました。. 2030年までにプラスチック廃棄物ゼロ は連邦政府の目標であり、堆肥化可能な製品はその橋渡しとなります。.
世間の認識: 北米の消費者は、堆肥化可能な包装ラベルを徐々に認識しつつあります。わずかなリスクとして「ウィッシュサイクリング」があります。人々が堆肥化可能なプラスチックをリサイクル箱に捨て、汚染を引き起こす可能性があります。そのため、一部の自治体では、堅牢な堆肥化プログラムがない限り、堆肥化可能なプラスチックを実際に推奨していません。メッセージが重要です。サンフランシスコのような都市は、堆肥化可能なフォークなどの画像を堆肥箱に表示し、人々がどこに捨てるべきかを知らせる教育をうまく行っています。これらの慣行が広まるにつれて、消費者のコンプライアンスは向上します。.
まとめ: 北米は、以下の組み合わせを通じて堆肥化可能な製品へと移行しています。 規制(禁止、義務付け、表示法) および 企業の責任. 。強力なイノベーションエコシステムも存在します。 Danimer Scientific (PHA 開発者)、, NatureWorks (米国の PLA メーカー)、およびさまざまな新興企業が、堆肥化可能な製品を実行可能な代替品としてさらに定着させる次世代ソリューションに貢献しています。主な課題は、堆肥化施設の拡大と、堆肥化可能な器具がゴミではなく堆肥に確実に廃棄されるようにすることです。しかし、都市プログラムやイベントでの成功事例は、適切なシステムがあれば、, 堆肥化可能なカトラリーは廃棄物削減に重要な役割を果たすことができます 北米において。.
中国:国内ブームと輸出大国
政策執行: 前述のとおり、中国の使い捨てプラスチックに対する国家政策は包括的です。2020年末までに、主要都市の店内飲食で非分解性プラスチック製カトラリーが禁止され、2025年末までに全国のテイクアウトでも禁止される予定です。これにより、 国内ブーム 生分解性カトラリーの需要が高まっています。食品配達市場が巨大な中国の都市(上海、北京、広州など)では、かつてプラスチック製カトラリーが含まれていた注文が毎日数百万件あります。現在、 美団(Meituan)と餓了麼(Ele.me) (2大食品配達プラットフォーム)のような企業は、カトラリーをデフォルトで付けないか、生分解性のものを使用することを奨励する規制に準拠する必要があります。例えば、美団はアプリに「カトラリーを希望する」オプションを導入して不要な配布を減らし、カトラリーが要求された場合、多くのレストランが堆肥化可能なセットを提供します。.
地方政府もこの移行を支援しています。一部の中国の省は、公共の食堂での認定生分解性製品の購入を補助しています。. 海南省 (環境イニシアチブのある島)は、2020年以降、さまざまなプラスチックを全面的に禁止し、市場には生分解性の代替品のみが存在します。. 杭州市 は、使用済みの PLA 製食器を収集し、集中堆肥化または化学リサイクル(規模は限定的)するパイロット事業を実施しました。.
製造と企業: 中国の堆肥化可能な食器の製造基盤は、福建省、広東省、江蘇省などの省に集中しています。. 厦門(福建省), は、Bioleader が所在し、エコ包装工場のハブとして知られています。. 厦門Bioleader環境保護技術 (Bioleader®)は著名なプレーヤーの1つですが、CPLA 製カトラリー、植物繊維食器、またはデンプン系製品に焦点を当てた他にも数十社あります。中国のメーカーはしばしば 大規模 (例えば、Bioleader は年間 10億個以上のカトラリーを生産)。この規模と低い生産コストにより、中国は世界への 堆肥化可能なカトラリーの主要輸出国 となっています。.
多くのグローバルブランドは、実際には中国の OEM/ODM 工場から調達し、地元でブランド化しています。Bioleader のプロフィール(次のセクションで詳述)は、その能力を例証しています。最新の設備、自動化、および国際的な要件に合わせた幅広い材料ポートフォリオ(CPLA、コーンスターチ、バガス)を備えています。.
国内市場のニュアンス: 中国の消費者は、歴史的に生分解性プラスチックに対する認識が低かったですが、それは急速に変わりつつあります。 “「白色汚染」” (プラスチック汚染)に関する政府のキャンペーンは、国民の意識を高めました。中国の一部のカフェチェーンは現在、生分解性ストローとカトラリーの使用を宣伝しています。マクドナルド中国はプラスチックストローを蓋に置き換え、一部の店舗で都市の規則に準拠するために PLA 製カトラリーを試験導入しました。スターバックス中国も、国家政策の背景を踏まえ、堆肥化可能なストローとカトラリーのラインを導入しました。.
しかし、課題の1つは、中国の廃棄物管理がまだ追いついていないことです。多くの生分解性プラスチックは、最終的にエネルギー回収のために焼却されます(PLA は生物由来のCO₂であるため、気候の観点からは悪くありませんが、堆肥化の約束は果たされません)。 産業用コンポスト対応 施設は主にバイオプラスチック向けです。中国の堆肥化のほとんどは農業廃棄物に焦点を当てています。しかし、上海などの都市では生ごみ分別プログラムを開始しており、中国の研究者は 嫌気性消化 の PLA(バイオガス生成)まで、あらゆる場面で使用されています。中国政府は、PLA の台頭を認識し、それが適切に分解されることを確保することも懸念しており、そのため 標準 GB/T 38082 と、堆肥化能力を構築するための新しいガイドラインの可能性に重点を置いています。また、イノベーションもあります。中国企業は 酵素的または化学的リサイクル の PLA(例えば、使用済みの PLA を乳酸に戻すこと)が、広範な堆肥化がない状況で収集された生分解性プラスチック廃棄物を処理する方法として重視されています。.
輸出事例: 輸出業者として、中国企業は多くの大規模な国際イベントやプロジェクトに供給してきました:
- 東京2020オリンピック: かなりの部分の 生分解性包装 とカトラリーは中国製でした(日本が開催国であるにもかかわらず、多くの製品を輸入しました)。.
- 2022年北京冬季オリンピック: 中国は、環境に優しいイベントとして自国の堆肥化可能な製品を披露しました。地元のサプライヤーである金発科技(中国の生分解性プラスチック企業)が材料を提供しました。.
- 国連会議&万博: 中国のメーカーは、その生産能力とコスト優位性により、 堆肥化可能な食器を海外の大規模イベントに供給する 入札で勝つことがよくあります。.
中国ブランドもより外向きになっています。例えば、Bioleader は海外の展示会(ドイツのアンビエンテ、海外バイヤー向けの広州交易会など)で積極的にマーケティングを行い、中東のスーパーマーケットチェーンへのカスタム堆肥化可能カトラリーセットの供給や、ヨーロッパの包装ブランドへの OEM サービスの提供などの輸出成功事例を強調しています。これらの 輸出事例 は、中国を中心とした堆肥化可能カトラリーのサプライチェーンのグローバル化を示しています。.
展望: 強力な国内政策と製造能力の融合により、中国は 大量採用 および 大量供給 堆肥化可能な食器. の両方を実現する立場にあります。今後5年間で、中国の基準と執行が厳しくなることが予想されます(製品の信頼性を確保するためのQRコードトレーサビリティの義務化など、中国の「プラスチック汚染防止」ガイドラインですでに議論されているもの)。中国が生分解性プラスチックの大規模な堆肥化またはリサイクルを成功させれば、その量を考えると、クローズドループシステムのモデルになる可能性もあります。.
東南アジア:執行が混在する禁止と起業家的解決策
大手フードチェーンは2030年までに100%堆肥化可能またはリサイクル可能な包装を使用することを誓約しています。 多くの東南アジア諸国は、使い捨てプラスチックに関する禁止や目標を発表しています:
- インド (東南アジアではなく南アジアですが、重要)は、2022年7月から特定の使い捨てプラスチック製品(カトラリーを含む)の禁止を施行しました。非組織部門の規模のため執行は課題ですが、地元の代替品(葉っぱの皿やバガス製品、食用カトラリーのスタートアップなど)を刺激しています。.
- タイ は、2022年から2025年にかけて特定のプラスチックを段階的に廃止するロードマップを持っており、カトラリーはまだ完全に禁止されていませんが、一部の大手小売業者は自主的にプラスチックカトラリーの提供をやめています。.
- マレーシア は、2030年までにすべてのプラスチック包装を生分解性にすることを目指しています。認証済みの堆肥化可能な製品を促進し、生分解性製品の国家基準を策定しています。マレーシアのペナンなどの一部の州では、プラスチックストロー禁止があり、他の使い捨てプラスチックの代替品を奨励しています。.
- フィリピン にはまだカトラリーの全国的な禁止はありませんが、前述のように、政府は国家固形廃棄物管理委員会の決議を通じて、使い捨ての非堆肥化可能プラスチックの段階的廃止を検討しています。ケソン市などの都市では、レストランでのプラスチックカトラリーの提供を要求がない限り禁止する条例があります。.
- インドネシア は、2025年までにプラスチック廃棄物を70%削減することを目標としています。主要都市(ジャカルタ、バリ州)は、プラスチック袋とポリスチレンを禁止しました。カトラリーはまだ広く禁止されていませんが、バリ島は禁止にプラスチックカトラリーを含めました(そのためホテルは代替品を使用しています)。インドネシアの海洋ごみ問題を考慮し、キャッサバベースまたは海藻ベースのプラスチックへの関心が高まっています。例えば、, Evoware は海藻の生分解性プラスチックサシェを作っており、いつか食器にまで拡大するかもしれません。.
市場の状況: 実際には、多くの屋台の屋台や中小企業は依然として安価なプラスチックを使用しています(コストの問題です)。しかし、大都市圏や観光地では、持続可能な包装の使用が目に見えて増加しており、多くの場合、消費者の好み(例えば、バリ島の環境意識の高い観光客はプラスチックを期待しない)によって推進されています。. シンガポール, は小さいながらも影響力があり、NTUCフェアプライスなどの小売業者は堆肥化可能な食器を販売し、政府は包装の拡大生産者責任を検討しています(シンガポールは現在廃棄物を焼却しているため、堆肥化可能なものはそこで炭素中立性に関するものです)。.
地元の生産とスタートアップ: 前向きな傾向は 地元の起業家精神:
- で インド, です。有名なBakeysの食用カトラリー(キビと米で作られ、世界的な注目を集めた)に加えて、 ビンロウの葉 のカトラリー(落ちたヤシの鞘から熱成形)や、サトウキビバガスを使ってスプーンを成形する会社もあります。これらは小規模ですが、政府の支援を受けて成長しています(インドのスタートアップインディアミッションには廃棄物削減スタートアップが含まれています)。.
- インドネシア には、 Biopac のようなキャッサバ澱粉バッグを作り、食器を検討しているスタートアップや、 Polylab がサゴ澱粉の生分解性プラスチックを研究しています。.
- ベトナム および タイ は(砂糖産業からの)かなりのバガス生産量があり、現在バガスプレートを輸出しており、カトラリーに拡大する可能性があります。ベトナムには竹や木製の食器を輸出する企業もあります。.
- フィリピン はココナッツや農業繊維廃棄物が豊富で、特に法律が堆肥化可能な包装を奨励しているため、より多くの繊維ベースの製品革新が見られるかもしれません。.
ケーススタディ – マレーシアのロードマップ: マレーシアは「2018-2030年使い捨てプラスチックゼロへのロードマップ」を発表しました。これは、バイオベースの堆肥化可能な代替品の促進に焦点を当てています。すでに、一部のマレーシア企業は、地元企業に供給するために PLA 樹脂や完成品を輸入しています。政府は、認証された生分解性製品のためのラベル(「グリーンラベル」に類似)を導入し、 ASTM D6400などの基準 を参照していることです。彼らはインセンティブを通じてコストの壁に取り組んでいます。.
課題: 執行と廃棄物管理インフラ。たとえ生分解性カトラリーが使用されても、環境にポイ捨てされた場合(残念ながら、一部の発展途上地域では大きな問題です)、条件によっては分解されたりされなかったりします(例:PLAは海洋ではすぐには分解されませんが、PHAは分解されます – ただし、PHAはまだそこでは一般的ではありません)。また、東南アジアでは産業用堆肥化施設が不足しています。有望な角度の1つは 小規模堆肥化装置です:有機廃棄物と生分解性製品をコミュニティレベルで堆肥化します。この地域の一部のリゾートやエコパークにはオンサイト堆肥化装置があり、生分解性の食器を厨房の生ごみと一緒に堆肥化し、小規模でループを閉じています。.
消費者意識: 環境意識が高まっています。特に、東南アジアの一部の国がプラスチック廃棄物の輸入に殺到していることを世界のメディアが取り上げてからです。ユース主導の運動やNGOは、プラスチックフリーのキャンペーンを推進しています(例:ベトナムとフィリピンの「ストロー禁止」キャンペーンは、より広範なプラスチック削減キャンペーンに発展しました)。この草の根の圧力により、企業は世間の批判を避けるために代替品の採用を促されています。例えば、汚染されたビーチの動画がバイラルになった後、フィリピンとタイの多くのダイブリゾートは、環境に優しさを示すために堆肥化可能または竹製の器具に切り替えました。.
今後の見通し: 東南アジアは、バイオベース素材の主要生産地になる可能性があります(デンプン、繊維などの農業資源が豊富) – 原材料(キャッサバデンプンの輸出など)だけでなく、完成品の供給源になるかもしれません。規制の枠組みが強化されるにつれて(特にASEAN全体の政策が出現するか、より多くの国内禁止令が完全に施行される場合)、この地域では堆肥化可能なカトラリーの使用がより速く成長するでしょう。鍵となるのは、これらの製品を適切に処理するために、廃棄物管理の改善(堆肥化、バイオガスなど)と組み合わせることです。気候と土壌条件を考えると、管理されなくても、これらの製品の多くは最終的に生分解されます(例えば、竹のフォークは温帯気候よりも熱帯条件ではるかに速く分解されます)が、適切な堆肥化が利点を最大化します。.
中東:持続可能性への取り組みと新たな規制
湾岸地域のイニシアチブ: 石油が豊富な中東は、バイオプラスチックの擁護者としては意外に思えるかもしれませんが、多くの国が将来のビジョン(石油からの多様化と環境保護)の一部として積極的に持続可能性を追求しています。 アラブ首長国連邦(UAE) および サウジアラビア が顕著です:
- この UAEの国家使い捨て プラスチック政策 はタイムラインを設定しています:2024年1月までに、ドバイは使い捨てプラスチック袋を禁止しました(それ以前に少額の手数料がありました)、そして報告によると、, 2026年1月1日までに、UAEは使い捨てプラスチック製カトラリー、カップ、皿、食品容器などを禁止します。.. この国全体のアプローチは、UAEのビジョン2030と環境管理目標の一部です(UAEは、マイクロプラスチックが人体に取り込まれるという認識を排除の根拠として広めています)。そのため、UAEの企業はすでに移行しています – スーパーマーケットはデリコーナーに木製カトラリーを導入し、フードデリバリーアプリは生分解性の器具オプションを提供し、一部の自治体は公共イベント用に堆肥化可能な袋/器具を配布しています。.
- ドバイ市 は、数年前から特定のプラスチック製品(袋など)にオキソ生分解性または堆肥化可能であることを要求し始めました。現在では、完全な禁止と真の生分解性製品への移行にシフトしています。生分解性プラスチックのライセンスがあります(数年前、サプライヤーはUAEの基準を満たす製品を登録する必要がありました。これはオキソ技術に基づいていましたが、現在は真の生分解性製品に移行しています)。.
- サウジアラビア は SASO規格2879 を2019年に実施し、多くのプラスチック製品(プラスチック製ナイフ、フォーク、スプーンを含む)にオキソ生分解性(ロゴ付き)を要求しました。しかし、サウジアラビアは最近、従来のプラスチックだけでなくオキソも段階的に廃止する可能性のある、より広範な統合廃棄物管理計画を発表しました(オキソはマイクロプラスチックを完全に解決しないため)。サウジアラビアが循環経済を推進するにつれて、堆肥化可能な製品や他の代替品の促進にシフトするかもしれません(サウジのビジョン2030にも環境目標があります)。.
- カタール および オマーン は、プラスチック袋禁止令を施行中または予定しており、特にカタールが「プラスチックフリー」の2022年ワールドカップを主催し、堆肥化可能な食品容器が広く使用されたことから、他の使い捨てプラスチック製品にも追随する可能性があります。.
地域市場の特徴: 中東には大規模なホスピタリティとイベント産業があり(ドバイ万博2020、カタールのワールドカップ、サウジアラビアの宗教観光など)、持続可能性イニシアチブを試験的に実施することがよくあります。例えば、ドバイ万博では、多くの食品パビリオンが万博の持続可能性テーマに合わせて生分解性カトラリーを使用しました。同様に、サウジアラビアのハッジ巡礼は大量の廃棄物を生み出します。何百万食の食事に生分解性の食器のみを使用し、清掃と環境負担を軽減する提案があります(公式の義務はまだありませんが、計画者の間では堆肥化可能な製品を使用し、その後廃棄物を適切に処理するというアイデアが浮上しています)。.
地元生産と輸入: 現在、中東の生分解性カトラリーの多くは 輸入 されています – 多くの場合、中国またはインドからです。しかし、地元産業の兆候があります:
- UAE:ある企業 Agthiaは植物ベースの使い捨てカトラリーを導入しました UAE市場で。また、UAEには確立されたプラスチック加工産業があり、特に禁止期限が迫っているため、フィルムや器具を地元で製造するために堆肥化可能な樹脂処理に投資し始めています。.
- サウジアラビア:SABIC(大手石油化学会社)はいくつかのバイオベース素材を生産しています(非食品バイオマス由来の認証済み再生可能PPを持っていますが、堆肥化可能ではありません)。PHAへの関心があります – サウジアラムコはPHAを製造する会社に投資しました。中東の石油大手自身が、脱炭素化する世界で関連性を維持する方法として、バイオベースポリマー生産に転換する可能性があります。.
インフラ: 制限要因の1つは、暑く乾燥した気候です – 堆肥化には水と有機投入物が必要です。一部の湾岸諸国は大規模な堆肥化を検討しています(例:ドバイには主に造園廃棄物用の堆肥施設がいくつかあり、サウジにはパイロット堆肥サイトがあります)。しかし、一部の場所では廃棄物管理にエネルギー回収を伴う焼却がより一般的かもしれません。その場合でも、堆肥化可能な製品は非化石燃料を提供することで役立ちます(それらの炭素は植物を介して大気から来ているため、燃やしてもカーボンニュートラルです)。しかし理想的には、特に重要な食品廃棄物の堆肥化を増やすべきです。.
消費者/企業の関与: 政府が義務付けているトップダウンの推進力と、高級消費者(および観光部門)がグリーン製品を要求するボトムアップの両方があります。例えば、, エミレーツ航空 は、持続可能性レポートの目標の一環として、フライトで環境に優しい包装を導入し、エコノミークラスの食事に木製カトラリーを含めました。ドバイとアブダビのホテルは、グリーングローブ認証を目指して、プラスチック製のスターラーやカトラリーを堆肥化可能または木製のものに交換しました。 2022年カタールワールドカップ では、スタジアムで堆肥化可能な食品包装が披露されました(報告によると、すべての使い捨て食器は堆肥化可能で、収集されました)。.
興味深いケース: サウジアラビアの紅海プロジェクト (大規模な再生型観光開発)は、サイトでの使い捨てプラスチックを一切使用しないことを約束しています – つまり、堆肥化可能な製品や再利用可能な製品などの代替品に依存し、クローズドループの廃棄物システム(オンサイト堆肥化を含む可能性があります)を計画しています。これは、この地域の大規模リゾートの前例となる可能性があります。.
課題: 他の地域と同様に、執行と一貫性が鍵となります。中東は歴史的に安価なプラスチックが豊富にあるため、禁止令が確実に執行されること(例えば、安価なプラスチックフォークの輸入を止めること)が重要です。経済変動(石油価格など)は、これらの政策がどの程度強く追求されるかに影響を与える可能性があります。しかし、これらの国々の廃棄物削減と世界的なイメージ向上のための長期的戦略を考えると、実行する可能性が高いです。.
中東のまとめ: 伝統的にプラスチックに依存してきた地域が、政府の指令と持続可能性への取り組みにより、急速に堆肥化可能な 環境に優しい食器 ソリューションに目覚めています。UAEの2026年禁止などの期限が近づくにつれ、 生分解性カトラリーが標準になる 多くの場面で見られます。路上のシャワルマ屋台が木製フォークを使用する一方、高級ホテルがテイクアウト注文に CPLA 製カトラリーを提供するなどです。これにより、かなりの市場が生まれ、おそらく将来の製造基盤(石油化学のノウハウを生分解性ポリマー生産に活用)にもつながります。重要なのは、これがこれらの国々が、汚染や気候変動に対処する責任ある国際社会の一員として見られたいという願望と一致していることです。.
業界スポットライト: Bioleader® – 堆肥化可能カトラリー革命をリード
メーカーがこのダイナミックな業界をどのように進んでいるかを示すために、私たちは アモイBioleader環境保護技術有限公司. (ブランド名 Bioleader®)を紹介します。Bioleader は、生分解性カトラリー生産の最前線で、材料の革新、生産の拡大、認定された持続可能な製品で世界市場にサービスを提供する、機敏な企業の好例です。.
会社概要と規模
Bioleader®は 生分解性および堆肥化可能なカトラリーの専門メーカーであり、世界的なサプライヤー, で、中国のアモイに拠点を置いています。2010年代に設立され、環境に優しい食器の中国有数の輸出業者に成長しました。 最先端の製造拠点(20,000平方メートル以上) をアモイに構えています。この広大な工場は、効率的なワークフローと大量生産を目的として設計されており、Bioleader は年間 10億個以上の生分解性カトラリーと食器. を生産できます。この生産能力により、国内だけでなく、堆肥化可能な器具のグローバルサプライチェーンにおいても主要なプレーヤーとなっています。.
この施設は 高度な自動化. を活用しています。 射出成形および熱成形装置, を備え、その多くは一貫性とスピードを確保するために完全自動化されています。クリーンルーム環境は、敏感な生産(食品と直接接触する包装を意図したカトラリーなど、追加の衛生が必要なアイテム)に使用されます。Bioleader は、 多段階検査 を原材料から完成品まで実施し、厳格な品質管理を重視しています。これにより、各バッチが寸法、強度、安全性の仕様を満たすことが保証されます。.
200人以上の熟練従業員 からなる労働力が Bioleader の事業を支えており、経験豊富なエンジニアと専任の研究開発チームが含まれます。同社は従業員トレーニングと技術交流に投資し、革新の文化を育んでいます。この人材資本と研究開発への注力により、Bioleader は新しい製品ラインを継続的に開発し、材料を改善(例えば、パフォーマンス向上のためのデンプンブレンドの調整や、人間工学に基づいた新しい金型の設計)することができます。 がBioleaderの事業を支えており、経験豊富なエンジニアと専任の研究開発チームが含まれます。同社は従業員トレーニングと技術交流に投資し、革新の文化を育んでいます。人的資本と研究開発へのこの注力により、Bioleaderは新しい製品ラインを継続的に開発し、材料を改善することができます(例えば、性能向上のためのデンプンブレンドの調整や、人間工学に基づいた新しい金型の設計など)。.
製品ポートフォリオと材料
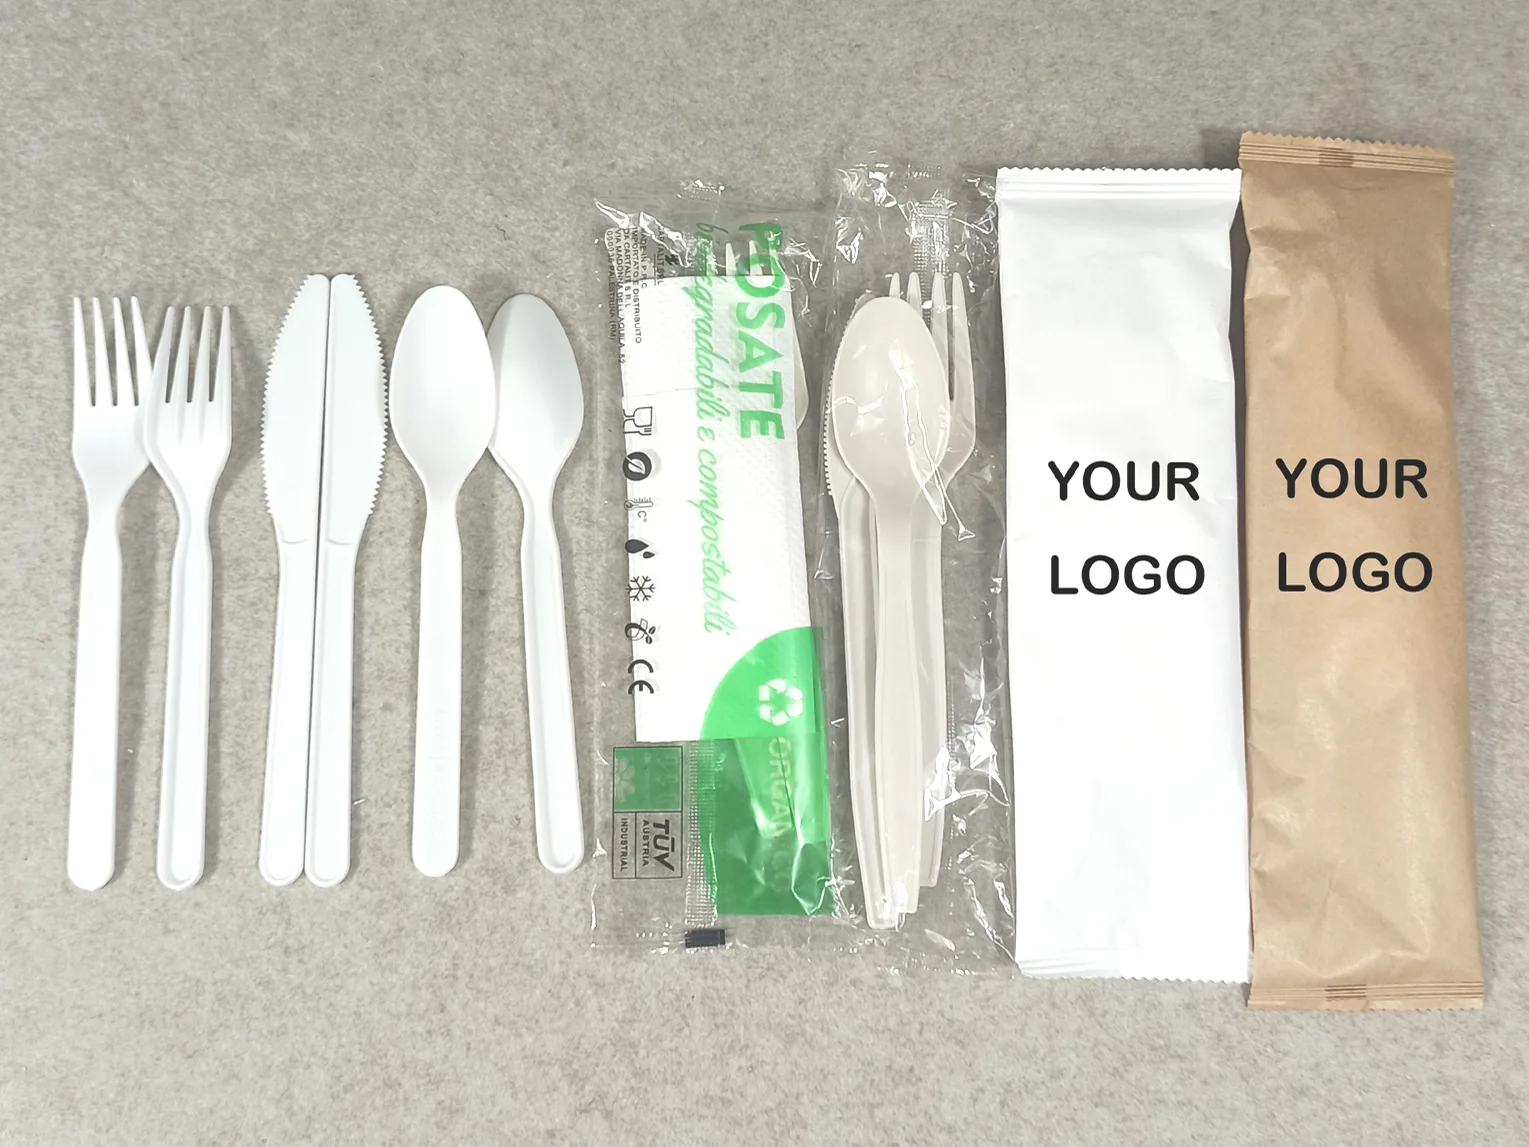
Bioleader は 包括的なカトラリー範囲. を提供しています。カタログには、使い捨ての フォーク、ナイフ、スプーン、スポーク、スターラー、ストロー、カップ蓋、マルチピースカトラリーセット. が含まれます。ファーストフードのテイクアウトパックから高級ケータリングイベントまで、あらゆる用途に適した器具を供給しています。.
Bioleader のポートフォリオにおける主要な 素材 材料は以下の通りです:
- CPLA(結晶化PLA): Bioleader の高耐熱カトラリーの主力製品。CPLA は、製品に強度と高級感のあるマット仕上げを与え、高温・低温の両方の食品に適しています。さまざまなサイズや色の CPLA カトラリー アイテム(フォーク、スプーン、ナイフ)を生産しています。CPLA ラインの高い耐熱性(約 90°C まで)は、主要なセールスポイントです。.

CPLAカトラリー フォーク スプーン ナイフ - コーンスターチベースの生分解性プラスチック: しばしば 植物性デンプン製カトラリー, と表示され、大規模な使い捨てニーズに理想的な費用対効果の高いソリューションです。. Bioleader のコーンスターチカトラリー は、おそらく PLA/PBAT と植物性デンプンのブレンドを含み、低価格で完全な堆肥化可能性を実現しています。価格競争力が重要な輸出市場で人気があります。例えば、フードデリバリープラットフォームに数百万個を供給する場合などです。安価であるにもかかわらず、Bioleader のコーンスターチ範囲は持続可能性基準を満たしており、 本物の生分解性.

環境に優しい使い捨て堆肥化可能なコーンスターチ製カトラリー - バガス(サトウキビ繊維): 範囲の一部ではありますが、Bioleader は特別なアイテムにバガスを利用しています。テイスティングスプーンやナイフのハンドルなどに、バガスの自然な美しさと堅牢なデザインを組み合わせています。これは、同社の多材料生産(プラスチックポリマー vs ファイバーモールディング)の能力を示しています。.
サトウキビバガス製カトラリー - その他のポリマー: おそらく PBS または PHA のブレンドが開発中です。明示的には述べられていませんが、研究開発は新しい材料を探求している可能性が高いです。最近のブログで、Bioleader は PHA と PBS のようなトレンド材料を将来の一部として言及しているため、これらが実用化され次第採用することが期待されます。.
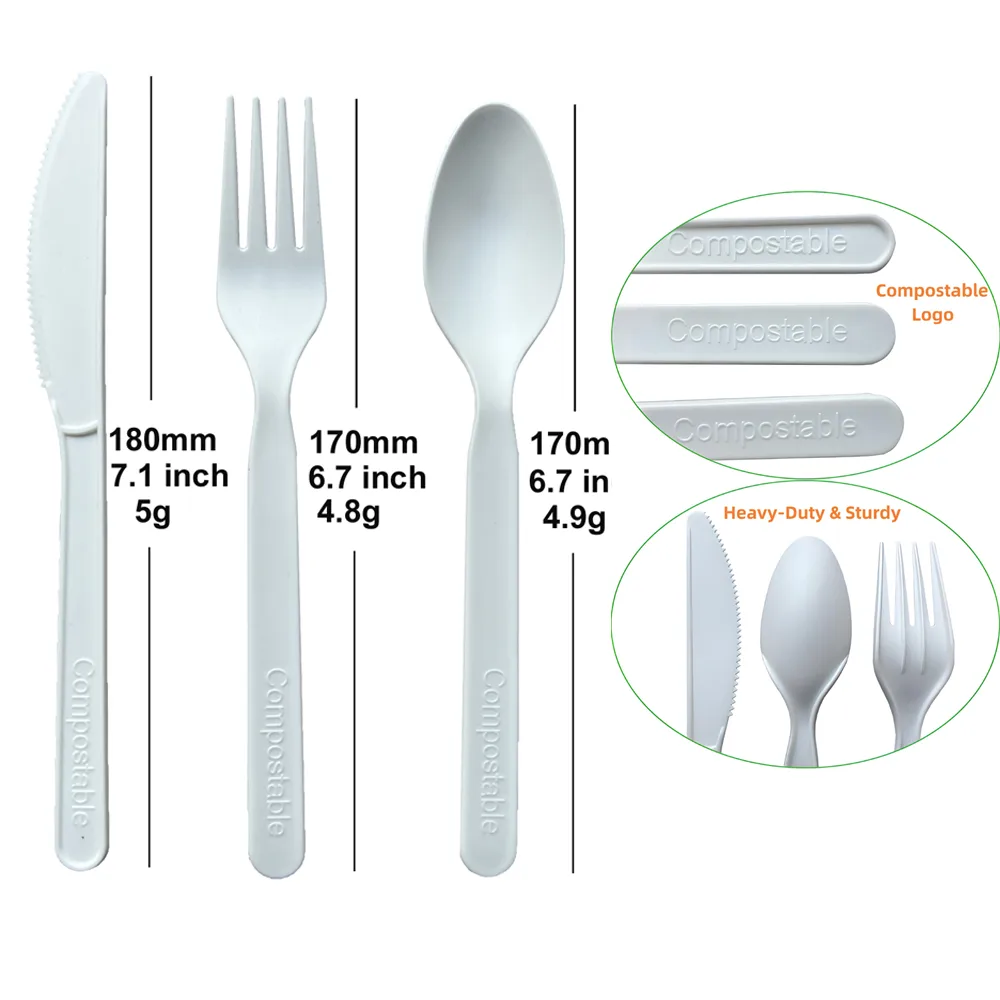


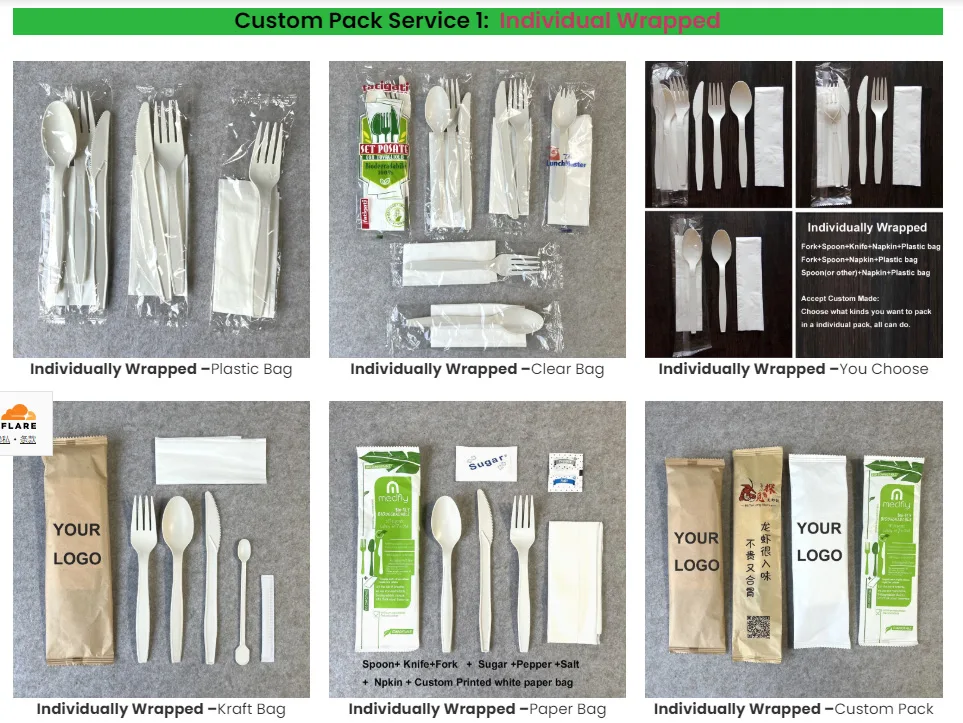
Bioleader は、広範な カスタマイズとプライベートラベル. をサポートしています。高度な金型設計能力を持ち、カスタム形状を作成したり、クライアントのロゴをカトラリーのハンドルに彫刻したりできます(大手フードチェーンのブランディングに役立ちます)。また、カラーマッチングも提供しています。例えば、クライアントは、認定を満たす(堆肥化可能な着色剤を使用)シグネチャーカラーの堆肥化可能なカトラリーをリクエストできます。パッケージも調整可能です(個別包装セット、ナプキン付きキット、小売用ボックスなど)。この柔軟性により、Bioleader は世界中の販売業者にとって好まれる OEM/ODM パートナーとなっています。.
認証とコンプライアンス
Bioleader は、強力な コンプライアンスフレームワーク:
- 主要な 認証機関によって認証されたカップを探してください。例えば、: BPI(米国), OK堆肥 (EU), を保持しており、それにより EN 13432. も満たしています。これは、その製品が 産業用 堆肥化可能性に関する世界的に認められた基準を満たしていることを証明しています。例えば、Bioleader のフォークは BPI ロゴと OK Compost マークを付けることができ、両市場への参入が容易になります。.
- 食品安全:Bioleader のカトラリーはすべて食品接触用にテストされ、承認されています。 FDA 規制と LFGB 基準に準拠しており、有害な移行がないことを保証しています。これは、輸入時に抜き取り検査が行われる可能性があるヨーロッパや北米への販売に不可欠です。.
- ISO認証:Bioleader は ISO 9001(品質マネジメント) および ISO 14001(環境マネジメント). の認証を取得しています。これは、品質を維持し、生産における環境への影響を最小限に抑えるための体系的なアプローチを示しています。.
- 社会/施設監査: BSCI(ビジネス社会基準イニシアチブ) および BRCGS (グローバル食品包装基準)などの認証が言及されました。実際、Bioleader は BSCI と BRCGS を資格として挙げています。BSCI は倫理的な労働慣行を保証していることを示唆し(ヨーロッパのクライアントにとってはプラス)、BRCGS は、それらの監査を必要とする大手小売業者や食品会社に供給するのに適した高いレベルの安全性と品質管理を意味します。.
- バッチトレーサビリティ:前述のように、Bioleader は原材料から出荷まで、すべての注文を追跡できます。おそらくデジタルシステムを使用しています。これにより、購入者と規制当局に透明性が提供されます。例えば、バッチのリコールや問い合わせが必要な場合、Bioleader は製造日、使用された樹脂ロットなどのデータを提供できます。.
この広範な認証リストは、国際的な購入者に安心感を与えます。これにより、海外サプライヤーとの取引リスクが効果的に軽減されます – 潜在的なコンプライアンス問題は事前に対処されます。Bioleader は 出荷時に完全な認証文書を提供, するため、クライアントは通関や自社の顧客のために書類を手元に置くことができます。.
グローバル市場での存在感とクライアント
Bioleader は 30か国以上に輸出するグローバルなフットプリント. を持っています。 ヨーロッパ、北米、オーストラリア、中東、東南アジア, のクライアントにサービスを提供しており、真に世界的なリーチです。顧客基盤は多様です:
- スーパーマーケットと小売チェーン: これには、堆肥化可能なカトラリーを小売製品として販売する大型店や食料品店(Bioleader のブランドまたはホワイトラベル)が含まれる可能性があります。また、ホットフードバーを備えたスーパーマーケットは顧客用のカトラリーを必要とするため、Bioleader がそれらを大量に供給できます。.
- ケータリンググループとレストランチェーン: 一貫性のある認証済みの堆肥化可能な食器を求める大規模な契約ケータリング業者やフランチャイズ。例えば、ヨーロッパのファストカジュアルレストランチェーンがシステム全体で堆肥化可能なカトラリーを展開したい場合、Bioleader と提携して自社ロゴ入りを製造できます。Bioleader は 柔軟な注文量 (5万個からコンテナ積載まで)に対応できるため、そのようなクライアントの規模拡大に役立ちます。.
- フードデリバリープラットフォーム: 前述のように、Uber Eats、Deliveroo、または地元のアプリなどの企業は、注文に同梱するロゴ入り堆肥化可能カトラリーセットを調達する可能性があります。Bioleader が フードデリバリープラットフォームとレストランチェーン のクライアントにサービスを提供しているという言及は、そのようなコラボレーションを示唆しています。.
- ブランド食器ディストリビューター: 多くの包装ディストリビューター(例えば、米国のEcoProductsやWorld Centricなどの企業)は、製造を外部委託することがあります。Bioleaderは、OEMとして一部の海外ブランド向けに製造している可能性が高く、OEM/ODM注文やカスタムランさえも受け入れる姿勢があるためです。 カスタム注文で 30,000 pcs という低い MOQ カスタムラン用に。.
- 展示会とパートナーシップ: Bioleader は アンビエンテ(フランクフルト), 広州交易会(広州), ナチュラルプロダクツエキスポ(米国). などの展示会に積極的に参加しています。このネットワーキングにより、重要なパートナーシップが構築されました。彼らはしばしば調達マネージャーと会い、そのような見本市で取引を成立させます。これはB2Bにとって不可欠です。これらのショーへの参加は、業界のインフルエンサーとしての地位も確立しています。.
顧客からのフィードバック: ロンドン・デイリー・ニュースによると、Bioleader は強い評判を持っています。 “「製品の一貫性、信頼できる納期、そして迅速なカスタマーサービス」” 顧客は、同社が 革新し、市場トレンドに適応する姿勢, と、包括的なアフターサポートを高く評価しています。この種のフィードバックはB2B関係において極めて重要です。Bioleader が単なる大量生産者ではなく、クライアントが問題を抱えた場合に製品デザインを微調整したり、スケジュールが変更になった場合に注文を急いだりできる、協力的なパートナーであることを示しています。.
Bioleader の適応力の具体的な例として、スプーンとフォークを一体化したスパークが単一の器具として望まれるようになったとき(必要な部品点数を削減)、Bioleader はすぐに 堆肥化可能なスパーク を製品ラインに追加しました。彼らは自社のマーケティングで、スパークを持続可能性の勝利(1つのアイテムで2つの役割を果たす)として強調しています。これは、エンドユーザーのニーズやトレンド(廃棄物を最小限に抑えるための「“スパーク vs フォーク”」の議論など)に注意を払い、新しい製品を迅速に提供できることを示しています。.
Bioleader が際立つ理由
上記から、Bioleader が 中国の堆肥化可能カトラリー業界のパイオニア であり、世界的なサプライヤーである理由をいくつか導き出すことができます:
- 規模+近代化: 大量生産能力と最新のハイテク生産を組み合わせた点で、匹敵する競合他社はほとんどいません。つまり、大規模な卸売注文とカスタム注文の両方を効率的に満たすことができます。.
- 幅広い材料専門知識: 彼らは単一の材料に限定されず、CPLA、でんぷんブレンド、バガスなどを一つの屋根の下で提供しています。これにより、さまざまな製品ラインのワンストップソリューションを求める顧客を引き付けています。.
- 市場を超えた認証: Bioleader の複数地域での認証への積極的なアプローチは、国際的なバイヤーの障壁を減らします。ヨーロッパのバイヤーは EN13432-certified 製品を、アメリカのバイヤーは BPI 認証製品を、同じ工場から入手できます。.
- サービスと柔軟性: カスタム生産の低い最小注文数量、OEM ブランディング、新しいデザインの迅速なプロトタイピング – これらにより、Bioleader は小規模から大規模まで、顧客にとって使いやすい企業となっています。.
- コンプライアンスとビジョン: 同社は世界的な持続可能性目標に沿っています。具体的には、 “「プラスチック削減と循環経済に関する世界的な目標に沿った、材料とプロセス改善における継続的な革新」”. にコミットしています。このビジョンはバイヤーや規制当局の共感を呼びます。Bioleader 自身の将来戦略は、 “「材料革新への投資、グローバルな展開拡大、持続可能性へのコミットメント強化 – 生分解性食器とカトラリーソリューションの世界で最も好まれるパートナーを目指す」”.
ことです。実際、Bioleader は、 品質重視、環境意識が高く、国際志向. の新しい世代の中国メーカーを代表しています。彼らは中国の伝統的なコスト優位性と高度なノウハウと認証を組み合わせ、一貫性やコンプライアンスの問題を懸念していた海外の顧客からの信頼を築いています。.
このホワイトペーパーを読んでいる国際的なバイヤーにとって、Bioleader のプロフィールは、サプライヤーに求めるべきもの(認証製品、倫理的で質の高い管理の証拠、高い生産能力、そしてあなたの地域への信頼できる輸出実績)のケーススタディとして役立ちます。規制当局にとっては、政策転換を支援する製造能力が存在することを示しています(例えば、ある国がプラスチックを禁止した場合、Bioleader のような企業が代替品を大規模に供給できます)。.
堆肥化可能カトラリーにおける他の世界的リーダーとケーススタディ
Bioleader 以外にも、生分解性カトラリー分野を形成している他の著名な企業やイニシアチブを検討することは有益です。これらは、 ケーススタディ 製品革新から実際のシナリオでの堆肥化可能器具の実装まで、ベストプラクティスを浮き彫りにします。.
Vegware(英国) – ヨーロッパでのループを閉じる
ベグウェア は、植物由来の堆肥化可能なフードサービス包装を専門とする英国の企業(現在は国際的に事業展開)です。2006年に設立されたVegwareは、英国とEUで堆肥化可能なカトラリー、カップ、容器の代名詞となっています。Vegwareのカトラリーは CPLA および PLA から作られ、 EN 13432 基準に認定されています。標準とヘビーデューティーの両方のスタイルでフォーク、ナイフ、スプーンのフルレンジに加え、ミニ試食用スプーンとスパークを提供しています。.
Vegwareを際立たせているのは、 ライフサイクル終了時のソリューション:
- への重点です。彼らは自社製品の堆肥化に積極的に取り組んでいます。Vegwareは、英国で使用済みの堆肥化可能な包装の 回収ルート を確立するプログラムを開始し、廃棄物収集業者や堆肥化施設と提携しています。さらに、Vegware製品の堆肥化を確立する際に、カフェや食堂などのクライアントを支援する社内の「環境チーム」も設置しています。.
- Vegwareのモデルには、 堆肥化業者とのパートナーシップが含まれます。例えば、スコットランドの Keenan Recycling と提携し、オフィスから出る使用済みVegwareをクローズドループシステムで処理し、農業用堆肥に変えています。.
- 彼らは自社製品に「堆肥化可能」ラベルを明確に表示し、適切な分別を確実にするために、クライアントに無料のポスターやゴミ箱用ステッカーを提供しています。このユーザー教育の要素が彼らの成功の鍵となっています。.
を供給しました。 Vegware は、少しのインフラと教育があれば、堆肥化可能なカトラリーを高い割合で埋立地から回避できることを示しました。英国の多くの大学やケータリング業者が Vegware を使用し、大幅な廃棄物削減を報告しています。例えば、エディンバラ大学は Vegware の使い捨て製品に切り替え、システム導入後、フードサービス廃棄物の 90% 以上を堆肥化することに成功しました。システム全体に取り組むことで、Vegware は 循環型アプローチ のベンチマークを設定しました – 製品を販売し、その堆肥化を可能にすることです。.
Vegware の成功は、 サービス志向のプロバイダー であること(単にフォークを販売するだけでなく、廃棄物ソリューションを販売すること)が、堆肥化インフラが整った市場で強力なモデルであることを示しています。.
Eco-Products(米国)– 北米での堆肥化可能製品の拡大
Eco-Products は、米国を拠点とする大手ブランド(Novolex グループの一部)で、幅広い堆肥化可能なフードサービス用品を提供しています。北米で大きな市場シェアを持ち、スタジアム、企業キャンパス、大学、フードサービス企業に供給しています。Eco-Products の堆肥化可能な製品はすべて、 BPI認証 ASTM D6400 に準拠しています。.
彼らのカトラリーラインは、 “「Plantware」”, などの名前で販売されることが多く、 PLA/CPLA. から作られています。初期の頃、Eco-Products は 耐熱性 PLA フォーミュラ をカトラリー用に革新しました(Plantware は 200°F/93°C に対応できると報告されています)。また、強度を向上させ、華奢な堆肥化可能なフォークへの批判に対応しました。彼らは、耐久性と堆肥化可能性のバランスを取るために配合を継続的に改良しています。.
注目すべきプロジェクト:
- Eco-Products は多くの スポーツ会場 に供給しています(例:コロラド・ロッキーズの野球スタジアムに堆肥化可能なカトラリーを提供し、85% 以上の廃棄物削減を達成しました)。.
- 彼らは Whole Foods Market (米国の大手オーガニック食料品チェーン)と提携し、サラダバーやホットフードバー用の堆肥化可能なカトラリーを提供しました。トレンドセッターである Whole Foods は、他の多くの企業に追随する影響を与えました。.
- のような大規模イベントでは カレッジフットボールの試合 (例:コロラド大学のフォルサムフィールドは、最初のゼロウェイストスタジアムの1つ)で、Eco-Products のカトラリーが使用され堆肥化され、大規模での実現可能性を示しています。.
- Eco-Products はまた、 アドボカシーと教育 にも取り組んでいます – 毎年「廃棄物削減ガイド」を発行し、クライアントが持続可能性の指標を取得するのを支援しています。この思想的リーダーシップは、より多くの企業が堆肥化可能な製品を効果的に導入する方法を理解するのに役立ちます。.
すべての製品が ASTM 準拠であることを保証し 、安定したサプライチェーンを提供することで(中国を含む世界中から製品を調達していますが、迅速な流通のために米国の倉庫を維持しています)、Eco-Products は時には断片化された市場で信頼を築きました。彼らは、専門家でありワンストップショップであることで、北米のパッチワークのような状況で専業の堆肥化可能ブランドがどのように繁栄できるかを示しています。 を提供し、安定したサプライチェーンを確保することで(中国を含む世界中から製品を調達しつつ、米国内に倉庫を構えて迅速な流通を実現)、Eco-Productsは断片化した市場で信頼を築いてきました。同社は、こうした製品の専門家でありワンストップショップとなることで、北米の複雑な市場環境で成功する専業の堆肥化可能ブランドの好例を示しています。.
Biotrem(ポーランド)– 食用食器でプラスチックを超える革新
プラスチックのようなカトラリーの直接の競合他社ではありませんが、, Biotrem は、既成概念にとらわれない思考の事例として言及する価値があります。ポーランドの Biotrem は、 小麦ふすまのプレートとボウル を開発しました – 基本的に、小麦ふすまを少量の水で圧縮して作られた食用(または少なくとも完全に生分解性の)食器です。彼らはまた、 食用カトラリー 同様のコンセプトから作られたものや、防水のための PLA コーティングを施したものも実験しています。.
Biotrem のフォークとナイフ(ふすま製)は、動物が食べたり、30日以内に自然に堆肥化したりできるため、メディアの注目を集めました。しかし、それらは厚く、もろく、保存期間が短いため(まだ主流にはなっていません)。これは、 極端な革新 の例であり、廃棄物を完全に排除することを目指しています。EU の Horizon2020 プログラムは、そのような革新に資金を提供したことさえあり、バイオプラスチックを超えた次世代ソリューションへの関心を強調しています。.
Biotrem の食用カトラリーは広く普及していませんが、他のスタートアップ(インドの Bakeys など)に影響を与えました。業界は限界を押し広げ続けています – おそらく将来的には、そのような研究開発からハイブリッドアプローチ(強度のための堆肥化可能な内層と食用の外層)が生まれるかもしれません。.
Huhtamäki(フィンランド)– 大手包装企業の適応(ファイバーカトラリー)
Huhtamäki Oyj は、世界的な食品包装の巨人です。紙コップやトレーで知られていますが、 成形ファイバーカトラリー. で堆肥化可能なカトラリー分野に参入しました。2020年、Huhtamaki はマクドナルドのマックフルーリー(アイスクリームスプーン)用に 100% 木質ファイバースプーン を開発し、マクドナルドの店舗でプラスチックスプーンを世界的に置き換えました。この製品は、持続可能な方法で調達されたプレス木質ファイバーで作られており、プラスチック含有量やコーティングはありません。これは、大手 QSR(クイックサービスレストラン)が数百万単位でファイバーベースの器具を採用したという大きなマイルストーンでした。.
Huhtamakiのファイバーカトラリーは BPI認証 です(同社のリストには、成形ファイバーカトラリーが堆肥化可能と認定されていると記載されています)。今後、他のカトラリータイプにも拡大する可能性があります。利点は、これらが 家庭用コンポスト対応 であり、バイオプラスチックを含まないため、フランスのような場所でも適合することです。.
この事例は、大手従来型包装企業が、顧客の需要(プラスチック削減の圧力を受けたマクドナルドが、Huhtamakiの研究開発能力を活用)により、堆肥化可能な製品への革新に舵を切っていることを示しています。また、大規模なQSRチェーンがサプライヤーにファイバーやその他の新素材を大量に要求し、開発を加速させる可能性があるという潜在的なトレンドも示しています。.
World Centric(米国) – 社会的企業アプローチ
World Centric は、カリフォルニア州に拠点を置く、強い社会的使命を持つ堆肥化可能な製品のプロバイダーです。Eco-Productsと同様の堆肥化可能なカトラリー(CPLA)を供給していますが、興味深いのは彼らの ビジネスモデルです。彼らは認定Bコープであり、利益の25%を環境・社会貢献活動に寄付しています。このアプローチは、多くの倫理的な消費者や企業の共感を呼んでいます。.
また、彼らは 堆肥化可能な再利用可能ハイブリッド のアイデア(数回再利用できる耐久性がありながら、最終的には堆肥化可能なカトラリーなど)にも取り組んでいます。World Centricのケーススタディでは、小規模な食料品チェーンやコーヒーショップが彼らの製品に切り替え、堆肥化に成功している例がよく取り上げられます。彼らは、 ミッション主導のブランディング が、機能性だけでなく価値観に訴えることで、混雑した分野で堆肥化可能な製品会社を差別化できることを示しています。.
これらのケーススタディは、総合的に次のことを示しています。
- イノベーション 素材(食用ふすま、成形ファイバー、PHAストローなど)における革新。.
- 統合 サービス(VegwareやEco-Productsのように、堆肥化や教育を支援)。.
- 大手プレーヤーによる採用 (マクドナルド、大学、スポーツリーグ)。.
- 国際的な連携 (中国のOEMが欧米ブランドを可能にしているなど)。.
バイヤーや規制当局にとっての教訓は、堆肥化可能なカトラリーは単なるニッチなエコ実験ではなく、多様な文脈で大規模に成功裏に実装されているということです。
- 大学がゼロウェイストの食事を達成、,
- 国全体(UAEなど)が政策を転換し、業界に代替品の提供を期待、,
- 大企業がプラスチック排除のためにサプライチェーンを再構築。.
また、万能な解決策はないことも明らかです。複数のソリューション(CPLA、木、ファイバー、食用)が存在し、それぞれに長所と短所があります。主要企業は多くの場合、 複数の製品ライン を提供してこれらのニーズをカバーするか、1つの分野に特化して協力します(例えば、販売業者が木製カトラリーをある場所から調達し、PLAカトラリーを別の場所から調達して、顧客に選択肢を提供する場合など)。.
業界が成熟するにつれ、統合や標準化が見られるかもしれません。Bioleaderの広範な能力のモデルに追随する企業が増えるか、あるいは他の企業が独自のニッチ(Biotremのエコ未来的アプローチなど)を切り開くかもしれません。いずれにせよ、勢いは確実に 持続可能な使い捨てカトラリー が主流になる方向に向かっており、これらのグローバルプレーヤーが道を照らしています。.
革新と将来の見通し
生分解性カトラリー業界は急速に進化しています。この最終セクションでは、 新たな革新 および 将来の見通し について探ります。デジタルトレーサビリティシステムや高度なバイオポリマーから、ESG優先事項の変化や国際条約まで、これらは今後10年の堆肥化可能な器具を形作るでしょう。これらのトレンドは、企業や規制当局が今後の意思決定を行う方法に影響を与えます。.
デジタルトレーサビリティとスマートパッケージング
サプライチェーンがより複雑になり、消費者が透明性を求めるにつれて、, デジタルトレーサビリティ が重要性を増しています。これには、ブロックチェーン、QRコード、データ分析などの技術を使用して、製品の経路と環境フットプリントを追跡することが含まれます。堆肥化可能なカトラリーの文脈では:
- メーカーは バッチレベルの追跡システム (Bioleaderのデジタル管理のように、各バッチを原材料から出荷まで追跡する)の導入を始めています。これにより、そのバッチに何が含まれ、いつ製造されたかなどの不変の記録が提供されます。ブロックチェーンにリンクされていれば、データの整合性を確保し、サプライチェーン全体で共有できます。.
- 持続可能なパッケージングのためのブロックチェーン はゲームチェンジャーになり得ます。樹脂製造、成形、流通、さらには廃棄物処理の各ステップを記録することで、ブロックチェーンはパッケージングが責任を持って取り扱われたことを示す透明な台帳を作成できます。例えば、都市の堆肥化施設が、堆肥化可能なカトラリーをXトン受け取り、堆肥に変えたことを記録できます。ブランドは検証可能な廃棄物転換を主張でき、これはESG報告にとって強力です。.
- デジタル製品パスポート: EUは、循環経済行動計画の一環として、製品のデジタルパスポートを検討しています。将来的には、堆肥化可能なフォークの箱にQRコードが付いているかもしれません。スキャンすると、使用されている材料(およびその供給源)、認証、適切な廃棄方法、さらにはそのバッチの炭素フットプリントなどの情報が表示される可能性があります。これにより、消費者は持続可能性の主張を即座に検証できます。.
- スマート廃棄支援: 一部の革新者は、堆肥化可能なアイテムにRFIDや特別なマーカーを埋め込んで、選別施設がそれらを識別できるようにすることを提案しています。これは初期段階ですが(各フォークにRFIDを付けるのはコスト効率が悪いかもしれません)、他のより単純な技術が使用される可能性があります。例えば、光学選別機で読み取れる紫外線マーカーを使用して、廃棄物の流れの中で堆肥化可能なプラスチックを従来のものと分離するなどです。.
- 消費者エンゲージメント: デジタルトレーサビリティはエンドユーザーを巻き込むこともできます。ユーザーが堆肥化可能なカトラリーパックのQRコードをスキャンして登録し、後で堆肥化施設が堆肥化されたことを更新すると、ユーザーに「あなたのカトラリーは堆肥になり、X kgのCO₂を削減しました!」と通知されることを想像してみてください。このようなフィードバックループは、ポジティブな行動とブランドロイヤルティを強化できます。.
トレーサビリティの利点は多岐にわたります:信頼を構築し(データを提供することでグリーンウォッシングに対抗)、 品質管理 を改善し(チェーン内のどこで問題が発生したかを特定)、最終的には カーボンクレジットやEPR(拡大生産者責任)スキームに結び付ける可能性があります. 。例えば、企業は自社製品が堆肥化されたことを検証されたトンごとにクレジットを獲得でき、トレーサビリティがその証明を提供します。.
先進バイオポリマー:PHAと次世代材料
材料面では、, イノベーションが加速しています:
- PHAの商業化: 前述の通り、ポリヒドロキシアルカノエート(PHA)が市場に参入しており、 Danimer ScientificのNodax PHA がストローや現在はカトラリーに使用されています。特定のPHAの魅力的な特性は、 自然環境(冷たい海水を含む)で生分解する能力 であり、同時に 家庭用コンポスト対応 でもあります。これはPLAの大きな限界に対処します – PHA製フォークが海や土壌に流出した場合、実際に妥当な時間枠で分解され、プラスチックごみ問題を解決する可能性があります。2025年までに、少なくとも数社のサプライヤーがPHAベースのカトラリーを提供するでしょう。 ファストフード業界 は、彼らの試験(Eagle BeverageとのPHA使用チェーン向けの試験など)が成功すれば、これを推進する可能性があります – 大手チェーンが2030年までにすべての使い捨て製品を海洋生分解性にすると発表することを想像してください。おそらくPHAまたはブレンドを使用するでしょう。.
- ブレンドと添加剤: 研究者は 異なるバイオポリマーのブレンド に取り組んでおり、それぞれの最良の特性を得ようとしています。例えば、PLAとPHAのブレンドは、強度を維持しながら開放環境でのPLAの生分解性を向上させ、PHAとPLAのブレンドはコストを削減し加工性を向上させることができます。. ナノコンポジット ももう一つのフロンティアです:バイオプラスチックにナノセルロース繊維や粘土ナノ粒子を添加して強化します。これにより、より少ない材料でカトラリーを作ることができ(より薄いが同等に強いフォーク)、資源を節約し、堆肥化を改善します(分解するバルクが少ない)。.
- 酵素埋め込みプラスチック: 興味深い開発は、分解を引き起こす酵素や触媒を埋め込んだプラスチックです。一部の実験的なPLA製品には、使用後に湿気にさらされると分解を劇的に加速する酵素が含まれています。この技術が安全性を損なわずに成熟すれば、堆肥や埋立地でより速く分解する「自己破壊」カトラリーが見られるかもしれません。.
- 非PLAポリマー: PLAやPHA以外にも、 PBS (現在は発酵によるコハク酸からバイオベースであることが多い)は、生産規模が拡大するにつれて一般的になるかもしれません。PBSは優れた耐熱性を持ち、生分解します。また、, デンプン由来のポリウレタンフォーム または 藻類ベースのプラスチック はニッチな用途を見つけるかもしれません(生分解性の藻類由来熱可塑性プラスチックの研究があります)。.
- 食用コーティングとハイブリッドモデル: おそらく未来は食用カトラリーのコンセプトを復活させるかもしれませんが、味を改善する必要があります。一つのアイデアは 無味の食用カトラリー で、スープ用のクラッカーを兼ねます – 食べ終わったらスプーンを食べます。空想的に聞こえますが、廃棄物削減のグルメトレンドにより、レストランはそのような斬新なアプローチを好むかもしれません。より広範な使用には、より現実的なハイブリッドは 再利用可能/堆肥化可能なコンボ です – 例えば、1週間の使用に耐える耐久性があり、寿命が来たら堆肥化できるカトラリーセットです。これにより、再利用可能な製品の利点(複数回の使用による生産影響の削減)と使い捨ての容易さ(LCAでバランスを取るために100回以上の使用が不要など、最後に堆肥化できるため)を融合できます。すでに小さな一歩が見られます:一部のCPLAは数回再利用できると主張されています;将来の材料はその能力を正式に確立するかもしれません。.
全体として、, 材料イノベーションは、性能の向上、コスト削減、そしてあらゆるシナリオでの寿命終了を保証することを目指しています. 。10年後、主要な材料はPLAではないかもしれません – それはPHAやPHA/PLAブレンドのようなもので、産業用堆肥化にあまり依存せず、より多様な廃棄環境に対応できるかもしれません。.
ESGトレンドと企業イニシアチブ
環境・社会・ガバナンス(ESG)基準は、企業と投資家の行動をますます導いています。. 包装の持続可能性は、まさに「E」(環境)の範疇にあります. 。主要なESG関連トレンド:
- 企業のプラスチック削減誓約: 何百もの多国籍企業が エレン・マッカーサー財団の新プラスチック経済グローバルコミットメント, に署名し、問題のあるプラスチックの排除、再利用または堆肥化可能性の革新、2025年までにすべてのプラスチックの循環を目指しています。これにはユニリーバ、コカ・コーラなどの巨人が含まれます。カトラリーは彼らの包装の一部に過ぎませんが、対処が必要なポートフォリオの一部です。これらの目標を達成するために、より多くの企業が事業とサプライチェーンで堆肥化可能な食器類に切り替えるのを見るでしょう。例えば、イケアはすべての使い捨てプラスチック製品を排除することを誓約し、2020年にそれを実行しました(ストロー、皿、カトラリーを含む)、生分解性オプションまたは再利用可能な製品に移行しました。.
- ESG報告の圧力: 投資家と規制当局は、プラスチックフットプリントの透明性を求めています。EUは、企業にプラスチック包装の使用量とリサイクル含有量の報告を要求することも検討しています。プラスチック使用量が多い企業は、ステークホルダーからの圧力や金銭的罰則(プラスチック税やEPR料金を通じて)に直面する可能性があります – そのため、ユニットコストが高いにもかかわらず、堆肥化可能な製品は魅力的な代替手段となります。なぜなら、そのような料金を引き下げる可能性があるからです。例えば、英国のプラスチック包装税(2022年)は、リサイクル含有量が30%未満の包装に課税します – 堆肥化可能な包装は、堆肥化されるように設計されている場合(リサイクルを意図していないため)免除されます。そのような規制は、リサイクルが機能しない場所(カトラリーなど、リサイクルするには汚染が多すぎる)で企業を堆肥化可能な製品に後押しします。.
- 調達と政府のリード: 政府調達は市場の大きな部分を占めています(学校、病院、刑務所、オフィスなど)。前述のように、カナダ、フランス、米国の各州などの政府は、自国の機関に対し、堆肥化可能またはリサイクル可能な食器のみを購入するよう義務付けています。これは拡大するでしょう。バイデン政権下の米国連邦政府は、2032年までに国立公園と政府機関でのプラスチック削減命令を出しています。連邦政府のカフェテリアが、その一環としてすぐに堆肥化可能な製品に切り替わることが予想されます。このようなトップダウンの動きは、大きな直接需要を生み出すだけでなく、業界を正当化し、民間部門のさらなる採用を促進します。.
- 環境正義と健康への配慮: 廃棄物以外にも、プラスチックに含まれる化学物質(海のマイクロプラスチック、健康に影響を与える添加剤など)に注目が集まっています。堆肥化可能なバイオプラスチックは新しいため、有害な従来型添加剤を避けていることが多く(前述のように、一般に人体への毒性影響が低い)、研究によりマイクロプラスチックが人間の血液や胎盤から検出され続ければ、食品関連でのプラスチック使用を最小限に抑えようという世論の動きが強まる可能性があります。堆肥化可能なカトラリーは、植物由来で BPA やフタル酸エステルなどの特定の化学物質を含まないため、(科学的にはまだ発展途上ですが)より安全と見なされるかもしれません。この健康面の角度 – “「健康のためのプラスチックフリー」” – は、「BPA フリー」がそうであったように、マーケティングポイントとなり、バイオベースの器具に対する消費者の嗜好を強化する可能性があります。.
- 循環経済と法規制: という概念は、 されてループを閉じることができるかどうかも重要です。以下は、 例えば、EUの循環経済パッケージなど、政策に影響を与えています。堆肥化可能な製品は、循環型バイオエコノミーの一部と見なされています。植物資源を製品に変え、土壌に戻すというものです。堆肥化可能な包装を廃棄物管理の枠組みに明示的に統合する法律が増えるかもしれません(認定された堆肥化可能な製品を含む有機物収集を都市に義務付けるなど、カリフォルニア州が進めている方向性)。堆肥化可能な製品が再生農業の概念(堆肥が栄養分を土壌に戻す)と結びつくほど、ESGの文脈での物語は強くなります。例えば、企業は次のように言うことができます: “「当社の堆肥化可能なカトラリーは、プラスチック廃棄物を避けるだけでなく、堆肥化後は新しい作物を育てる土壌を豊かにし、ループを閉じます」” これは、再生型ESGのテーマと一致します。.
プラスチック汚染に関する世界条約
国際レベルでは、目前に迫った最大の動きは、 国連プラスチック条約. です。2022年2月、175か国がプラスチック汚染を終わらせるための法的拘束力のある条約を2024年までに作成する決議を支持しました。この条約は、プラスチックに関するパリ気候協定と同等の影響力を持つ可能性があります。議論されている潜在的な要素は次のとおりです:
- 特定のプラスチック製品の世界的な禁止または段階的廃止(カトラリーは、ストローや袋と並んで「低い果実」としてしばしば挙げられるため、その1つになる可能性があります)。.
- プラスチックを設計上リサイクル可能または堆肥化可能にする要件。.
- 世界的な拡大生産者責任(企業に自社のプラスチック製品の回収とリサイクル/堆肥化の資金調達を義務付ける)。.
- リサイクル含有率と廃棄物削減の目標。.
条約が、例えば2030年までに使い捨てプラスチック製カトラリーを世界的に禁止するという内容になれば、堆肥化可能なカトラリー市場は劇的に拡大し、事実上どこでも代替品として義務付けられるでしょう。全面禁止でなくても、条約は非生分解性プラスチックを特定の用途で禁止するなど、間接的に堆肥化可能な製品を促進する基準を設定する可能性があります。また、廃棄物管理のための技術移転や開発途上国への資金提供を加速させ、堆肥化施設の建設も含まれる可能性があります。.
気候変動との交差: 興味深いことに、生分解性プラスチックは気候変動対策にも結びつく可能性があります。堆肥化可能な材料が植物から作られる場合、一時的であっても大気中の炭素を貯蔵します。一部の企業は、特に生産に再生可能エネルギーを組み合わせる場合、バイオプラスチックへの切り替えによる気候上の利点を主張するかもしれません。また、堆肥を土壌に使用すると炭素隔離に役立ちます。これらの関連性により、各国が 国が決定する貢献(NDC) をCO₂削減のために改定する際、石油由来プラスチックの削減やバイオプラスチック/堆肥化の促進を気候変動緩和策として含める可能性があります。.
最後に、消費者動向を見てみましょう: Z世代とミレニアル世代 は一般的に環境意識が非常に高いです。今後数年間で購買の中心となるでしょう。この世代は持続可能性を重視し、「グリーンウォッシング」をすぐに非難します。また、新しい解決策(再利用可能なものを持ち込んだり、堆肥化可能なスプーンがプラスチックとまったく同じ感触でなくても地球のためには良いと受け入れたりするなど)に対してもよりオープンです。この文化的な期待の変化は、企業が遅れを取ることができないことを意味します。若い消費者に対応する際、堆肥化可能なオプションを提供することは、特典ではなく標準と見なされるようになるでしょう。.
将来の見通しの結論: 次の10年はおそらく次のようになるでしょう:
- より良い製品:よりスマートで、より強く、真に環境に優しい器具(2030年の「プラスチック」フォークは、ブロックチェーンで追跡される PHA と PLA のブレンドで、家庭用コンポスターに捨てて2か月後には庭で堆肥として使えるかもしれません)。.
- より良いシステム:ゴミ箱やリサイクル箱の隣に堆肥箱が普及し、明確なラベルが付けられ、IoTセンサーで適切な分別が保証されるかもしれません。廃棄方法を消費者に案内するデジタルアプリも登場するでしょう。.
- 政策支援:一貫した国際基準と、曖昧な「生分解性」の主張の終焉。規制当局は、認定された堆肥化可能な製品のみを要求するかもしれません。そして、世界的な合意が発効すれば、従来型の使い捨てプラスチックからの調和のとれた移行が進むでしょう。.
- 企業の主流化:ニッチなエコブランドだけではありません。お気に入りの主流レストランやホテルが、通常の業務とCSR方針の一環として、デフォルトで堆肥化可能なフォークを渡すようになるでしょう。.
究極のビジョンは、 使い捨て食器のための循環型で、追跡可能で、再生可能なシステムです。地球から育ち、消費者に使われ、最小限の環境影響で安全に地球に戻る。現在進行中の技術と政策の進歩は、このビジョンがますます達成可能であることを示唆しており、 持続可能な使い捨てカトラリー は矛盾語法ではなく、標準的な現実になります。.
結論
生分解性および堆肥化可能なカトラリーは、ニッチな目新しさから、 持続可能な食事のための実用的なソリューション へと世界中で進化しました。プラスチック汚染の削減や資源の保全といった緊急の環境ニーズに後押しされ、材料科学の進歩によって、業界は2025年までに大幅に成熟しました。.
重要なポイント:
- 市場と勢い: 使い捨てプラスチックに代わる持続可能な代替品の世界市場は急速に成長しています。 環境に優しい食器 は、法規制と消費者需要に支えられて急速に拡大しています。現在の市場規模は控えめですが(カトラリーだけで数千万米ドル)、約7%のCAGRで力強い成長軌道にあり、より広い生分解性食器市場は2030年までに$160億米ドルを超えると予測されています。欧州や北米などの地域が早期導入をリードしてきましたが、アジア(特に中国とインド)が、禁止措置が発効しインフラが改善するにつれて、次の成長の波を牽引するでしょう。.
- 材料と性能: 今日の 堆肥化可能な食器 は、日常使用において従来のプラスチックの性能を満たすことができます。. CPLA カトラリー は、~85°C までの耐熱性と、快適なユーザーエクスペリエンスのための頑丈な設計を提供します。. 植物性デンプンブレンド は、大規模なニーズに対して費用対効果の高いオプションを提供します。. 天然繊維 (バガスや木材など)は、超低炭素フットプリントのプラスチックフリーの代替品を提供します。将来的には、, PHA ベースのカトラリー やその他の新規バイオポリマーは、機能性を損なうことなく、さらに優れた環境プロファイル(例:海洋生分解性)を約束します。継続的な革新により、残りのギャップはさらに縮小されるでしょう。.
- 環境への影響: ライフサイクルアセスメントは、堆肥化可能なカトラリーが適切に堆肥化された場合、環境影響を大幅に削減できることを示しています – プラスチック廃棄物を削減し、温室効果ガス排出をしばしば削減し(特に石油由来プラスチックの焼却を置き換える場合)、持続性のあるマイクロプラスチックの毒性を回避します。しかし、これらの利点を実現するには、適切な廃棄段階の処理が重要です。したがって、堆肥化施設の拡大とユーザー教育は、製品革新自体と同じくらい重要です。幸いなことに、多くの政府や企業がまさにそれに投資しています。.
- グローバル基準とコンプライアンス: 業界は、明確な基準(EN 13432、ASTM D6400 など)と、製品がその “「堆肥化可能」” 主張に応えることを保証する認証スキームによって支えられています。企業が認証済み製品を選択し、規制当局が消費者信頼を維持するために表示法を執行することが不可欠です。カリフォルニア州の表示法やEUのグリーンクレームに関する規則案などの取り組みは、虚偽の約束を排除し、真に堆肥化可能なソリューションを引き上げるでしょう。.
- 地域のダイナミクス: 各地域には微妙な違いがあります:
- EU: 厳格な禁止と再利用可能な製品の推進で先頭に立っていますが、再利用が不可能な場合(および移行期の橋渡しとして)には堆肥化可能な製品が重要な役割を果たします。EUの強力な堆肥化ネットワークと EPR 政策は、堆肥化可能なカトラリーの実現可能性を強化しています。.
- 北米: 進歩的な都市/州が先頭を切り、他が追いつくという混合状態ですが、勢いは増しています。企業のリーダーシップと差し迫った連邦政府の行動(カナダの禁止と米国の調達規則)は、広範なシフトを示しています。BPI 認証と商業堆肥化施設は、米国における信頼と実施のバックボーンを形成しています。.
- アジア: 中国の広範な政策と巨大な生産能力により、数年以内に世界最大の堆肥化可能な器具の消費者および供給者になる可能性があります。深刻なプラスチック汚染に直面しているインドやASEAN諸国は、代替品を推進しています – 課題は、地元の製造と廃棄物管理を拡大することです。.
- 中東およびその他: 中東のような新興市場は現在強く賛同しており、石油生産地域でさえプラスチック廃棄物と戦う必要性を認識していることを証明しています(例:UAEの2026年禁止)。世界中で100か国以上が行動を起こすことで、持続可能な使い捨てカトラリーが普遍的に期待される商品となるドミノ効果が生まれています。.
- 業界プレーヤー: 以下のような企業は、 Bioleader® メーカーがどのように課題に立ち向かい、大規模生産、認証済み品質、カスタマイズを提供してグローバルクライアントにサービスを提供しているかを示しています。同様に、Vegware、Eco-Productsなどのブランドは、堆肥化可能なカトラリーを中心にエコシステムを構築し、スタジアムから大学までの実際の使用での実現可能性を実証しています。生産者、流通業者、堆肥化業者、政策立案者間の連携はかつてないほど強固であり、バリューチェーンのすべての部分を調整しています。.
- 今後の見通し: 次の10年で、堆肥化可能なカトラリーが完全に主流になるでしょう。. イノベーション (デジタルトレーサビリティ、PHA、よりスマートなデザインなど)により、これらの製品はさらに持続可能で、ユーザーフレンドリーで、廃棄物システムに統合されるでしょう。. グローバルな協力, は、国連プラスチック条約などの手段を通じて、普遍的な採用を加速し、一貫した基準を設定する可能性があります。そして、より広範な循環経済とカーボンニュートラル目標の一部として、堆肥化可能なカトラリーは、廃棄物削減と気候変動対策の両方に貢献します(化石プラスチックを再生可能で堆肥を豊かにする材料に置き換えることにより)。.
結論として、, 生分解性カトラリーと堆肥化可能な器具 はもはや代替品ではなく、急速にデフォルトになりつつあります 持続可能な未来における使い捨ての食事ニーズのために。国際的なバイヤーは、これらの製品が堅牢なデータと成功したケーススタディに裏打ちされていることを知って自信を持って調達でき、規制当局は、実行可能なソリューションが存在し、業界が提供する準備ができていることを知って政策を策定できます。旅は進行中です – インフラやコストなどの課題には継続的な努力が必要ですが、軌道は明確で前向きです。.
認証済みの堆肥化可能なカトラリーを選択することで、企業や機関は新たな法律に準拠するだけでなく、環境管理におけるリーダーシップを実証しています。彼らは環境意識の高い顧客ベースに応え、資源を責任を持って使用し、安全に自然に戻す循環経済に貢献しています。一方、これらの 持続可能な使い捨てカトラリー オプションを使用する消費者は、永続的な汚染の罪悪感なしに使い捨て器具の利便性を楽しむことができます。.
テーブル上の器具は小さいかもしれませんが、その影響は大きいです。. 一緒に、革新、協力、そしてコミットメントを通じて、私たちはより環境に優しく、より清潔な未来への岐路を推進しています – 一度に1つの堆肥化可能なスプーンとフォークで。.
付録
A. 用語集
- 生分解性: 微生物(細菌、真菌など)によって天然物質(水、CO₂、バイオマス)に分解される能力。. すべての堆肥化可能なアイテムは生分解性ですが、すべての生分解性アイテムが堆肥化可能であるとは限りません – 文脈(時間、環境)が重要です。.
- 健康に有害な変数や原材料、例えば 堆肥化条件下で生分解性(通常、産業用堆肥で数ヶ月以内)。有毒な残留物を残しません。このホワイトペーパーでは、通常 産業用堆肥化可能 を指しますが、 家庭用コンポスト対応. と注記されている場合を除きます。EN 13432 や ASTM D6400 などの基準が基準を定義しています。.
- PLA(ポリ乳酸): 発酵させた植物糖(トウモロコシなど)から作られたバイオベースのプラスチック。純粋な形では硬く透明です。. CPLA は結晶化した PLA で、不透明で耐熱性が高く、カトラリーなどの用途に適しています。.
- PHA(ポリヒドロキシアルカノエート): 微生物によって生成されるバイオポリエステルのファミリー。海洋を含むさまざまな環境で生分解できます。PHB(ポリヒドロキシ酪酸)とPHBHが一般的なタイプです。新興の堆肥化可能な製品(ストロー、カトラリーなど)に使用されています。.
- PBS(ポリブチレンサクシネート): 生分解性ポリエステル(バイオベースまたは石油ベースの場合があります)。多くの場合、柔軟性と耐熱性を向上させるために PLA とブレンドされます。.
- PBAT(ポリブチレンアジペートテレフタレート): 石油由来ですが堆肥化可能なポリマーで、非常に柔軟性があります(袋やフィルムに使用)。デンプンベースの製品の成分であることがよくあります。.
- バガス: サトウキビから糖を抽出した後に残る繊維状パルプ。プレート、ボウル、一部のカトラリーなどの製品に成形されます。完全に生分解性で堆肥化可能(家庭でも)。.
- デンプンベースのポリマー: 一般に、他の生分解性プラスチックとともにかなりの量の天然デンプン(トウモロコシ、タピオカなど)を組み込んだブレンドを指します。一部の文脈ではPSM(植物性デンプン材料)とも呼ばれます。.
- EN 13432: 欧州の堆肥化基準(基準については結論または基準のセクションを参照)まで、あらゆる場面で使用されています。.
- ASTM D6400: 堆肥化可能なプラスチックに関する米国規格(EN 13432 と同様の要件)。.
- OK Compost / Seedling ロゴ: 製品が産業用施設(OK Compost Industrial または Seedling)または家庭用堆肥(OK Compost Home)で堆肥化可能であることを示す認証マーク。TÜV Austria や European Bioplastics などの団体が発行しています。.
- BPI(生分解性製品協会): ASTM 規格に基づく堆肥化可能製品の北米認証機関。BPI ロゴが付いた製品は、ASTM D6400/D6868 を満たし、PFAS などの制限された添加物を含まないことを意味します。.
- 産業用堆肥化: 高温(約55〜60°C)と管理された条件を実現する大規模な堆肥化施設で、堆肥化可能なプラスチックやその他の有機物を急速に分解します。.
- 家庭での堆肥化: 家庭の堆肥山や容器での堆肥化。通常は低温で管理が緩やかです。これに対応した認証を受けている製品は一部のみです(約20〜30°C で1年以内に分解する必要があります)。.
- 循環経済: 廃棄物と資源の継続的使用を排除することを目的とした経済システム。包装においては、材料が埋立地に行かず循環するように、再利用、リサイクル、または堆肥化を考慮した設計を意味します。.
- 拡大生産者責任(EPR): 生産者に製品の廃棄段階(経済的および/または運用的に)の責任を負わせる政策。包装では、回収・処理(リサイクル/堆肥化)を確実にするための費用や要件が含まれる場合があります。.
B. LCA チャートデータ
炭素フットプリント比較チャート(本文の図1)は、Di Paolo ら(2023)のデータに基づいています:
- 機能単位:カトラリー1500個(スプーン/フォーク/ナイフ混合)。.
- PP プラスチックカトラリー: 1500個あたり約18 kg CO₂換算(1000個あたり12 kg)。.
- PLA(堆肥化可能)カトラリー: 1500個あたり約17.9 kg CO₂換算(1000個あたり11.93 kg)– そのシナリオではPPとほぼ同じです。.
- 木製カトラリー: 1500個あたり約4.8 kg CO₂換算(1000個あたり3.2 kg)。.
- 前提条件:プラスチックは埋立または焼却、PLA は堆肥化、木材は堆肥化で処理。輸送と生産を含む。(PLA やプラスチックがリサイクルまたはエネルギー回収付き焼却されるシナリオでは結果が異なる可能性がありますが、木材が最も低いという全体的な傾向は変わりません。)
- まとめ: 木材は GHG 影響が著しく低く、PLA は再生可能エネルギーを使用するか他の改善がない限り、プラスチックと同等になる可能性があります。堆肥化による廃棄物段階のクレジット(食品廃棄物からのメタン回避など)は、考慮に入れると堆肥化可能製品に有利に働く可能性があり、一部の研究では考慮されています。.
さまざまな研究からのその他の影響カテゴリ:
- 富栄養化: PLA カトラリーは、トウモロコシの肥料使用により PS プラスチックよりわずかに高い(緩和されない場合)。.
- 人体毒性: PLA/CPLA はプラスチックより低い(有害な添加物がなく、一部の生産でよりクリーンなエネルギーを使用)。.
- マイクロプラスチック汚染: 従来の LCA ではまだ定量化されていませんが、定性的には、堆肥化可能製品は従来のプラスチックよりも持続性のあるマイクロプラスチックへの寄与が桁違いに少ない(分解するため)。.
- 再利用可能品の損益分岐点: セラミックまたはスチールのスプーンは、気候影響で堆肥化可能な使い捨て製品を上回るには、通常少なくとも10-30回の使用が必要です。施設環境ではこれは達成可能です(そのため政策は再利用可能品を推進します)。堆肥化可能製品の役割は、再利用が不可能な場合(配達、公共イベントなど)に使い捨て製品を置き換え、その場合に害を最小限に抑えることです。.
C. データソースと参考文献
(以下は、本文全体で引用されている主要な参考文献で、さらなる読書や検証のためのものです。本文のセクションでは文中引用マーカーとしてフォーマットされています。)
世界市場規模と予測:Fortune Business Insights、Grand View Research、Allied Market Research、以下に要約visionresearchreports.com, thebrainyinsights.com, bioleaderpack.com.
規制と禁止:EU 使い捨てプラスチック指令(2019)bioleader.beehiiv.com; インド PIB 発表(2022)reuters.com; 中国 NDRC 政策(2020)worldbiomarketinsights.com; カナダ使い捨てプラスチック禁止規則(2022)phys.org; UAE 発表(2025)
材料特性:CPLA 耐熱性 Sontex Chinawisefood.eu, 、Good Start Packaging ガイド; Bioleader の特徴bioleaderpack.com; コスト比較 HOCSO ブログ。.
認証: Bioleaderpack の国別基準bioleaderpack.com bioleaderpack.com; BPI アドボカシー ページ becompostable.com; カリフォルニア州の法律 (Better Earth)becompostable.com becompostable.com.
会社概要: Bioleader (ロンドン・デイリー・ニュース 2025)londondaily.news londondaily.news londondaily.news; Vegware 情報 (Vegware サイト/GreenFacts)bioleaderpack.com; Eco-Products (BPI リスト、会社のケーススタディ)bioleaderpack.com; Huhtamaki の繊維カトラリーに関するニュースproducts.bpiworld.org packagingeurope.com.
LCA 研究: UNEP ライフサイクルイニシアチブ報告書 (2021)greenfacts.org greenfacts.org; Di Paolo ら、 持続可能性 (2023)mdpi.com mdpi.com; Goodrum ら、 マイクロプラスチック (2024)mdpi.com.
将来技術: Packaging Gateway/Yahoo のブロックチェーンに関する記事; Danimer Scientific のプレスリリース (PlasticsNews、BusinessWire の PHA 施設に関する記事)finance.yahoo.com linkedin.com; Circularise のデジタルプロダクトパスポートに関する記事。.
(本文中の追加引用は、これらの情報源およびその他の情報源への具体的な行参照を提供します。)
D. LCA 図
参考までに、以下は Di Paolo らのデータに基づく、材料別のカトラリー1,000個の炭素足跡を示す棒グラフです (値は近似値):
図A1: 異なる材料で作られた使い捨てフォーク/スプーン/ナイフ1,000本のおおよその温室効果ガス排出量 (kg CO₂換算)。従来のプラスチック (ポリプロピレン) と PLA (堆肥化可能なバイオプラスチック) は、主に製造からの排出量が類似していますが、木製カトラリーは大幅に低いフットプリントを示しています。PLA と木製については寿命終了時の堆肥化を想定し、プラスチックについては埋め立て/焼却を想定しました。これは、炭素影響を削減する上で、再生可能な原料と寿命終了時の処理の重要性を強調しています。.